۹ استراتژی آزموده
هر کدام روی ۲۸ تا ۳۷ نماد کریپتو و فارکس، با طلا و شاخصها، آزموده شدهاند.
راهنمای گروه · ستاپها و سیستمها
در این گروه، فیلتر خودِ استراتژی است: هر استراتژی فقط در سمتی از میانگین متحرک ۲۰۰ نگه داشته شده که در آزمون روی دادههای گذشته بهتر از ورود تصادفی بوده است.
عبور قیمت از EMA100 بهتنهایی در دادههای ما بهتر از ورود تصادفی نبود. دلیلش این بود که عبورهای همجهت با روند سود میدادند و عبورهای خلاف روند ضرر، و این دو همدیگر را خنثی میکردند. استراتژیهای این گروه فقط نیمهی سودده را نگه میدارند. روند با EMA 200 سنجیده میشود: خرید فقط وقتی قیمت بالای آن است و فروش فقط وقتی زیر آن.
برای هر استراتژی، معاملهای که آزموده شده (ورود، حد ضرر و هدف) دقیقاً همان معاملهای است که سایت برای هر سیگنال دنبال میکند. اعداد از آزمون روی دادههای گذشتهاند، بدون کارمزد و اسپرد، و نتیجهی گذشته تضمین نتیجهی آینده نیست.
هر کدام روی ۲۸ تا ۳۷ نماد کریپتو و فارکس، با طلا و شاخصها، آزموده شدهاند.
معیار، برتری نسبت به ورود تصادفی همجهت با روند در همان ماههاست، نه سود خام.
معاملهی استاندارد گروه؛ نسخههای پولبک با سفارش لیمیت وارد میشوند.
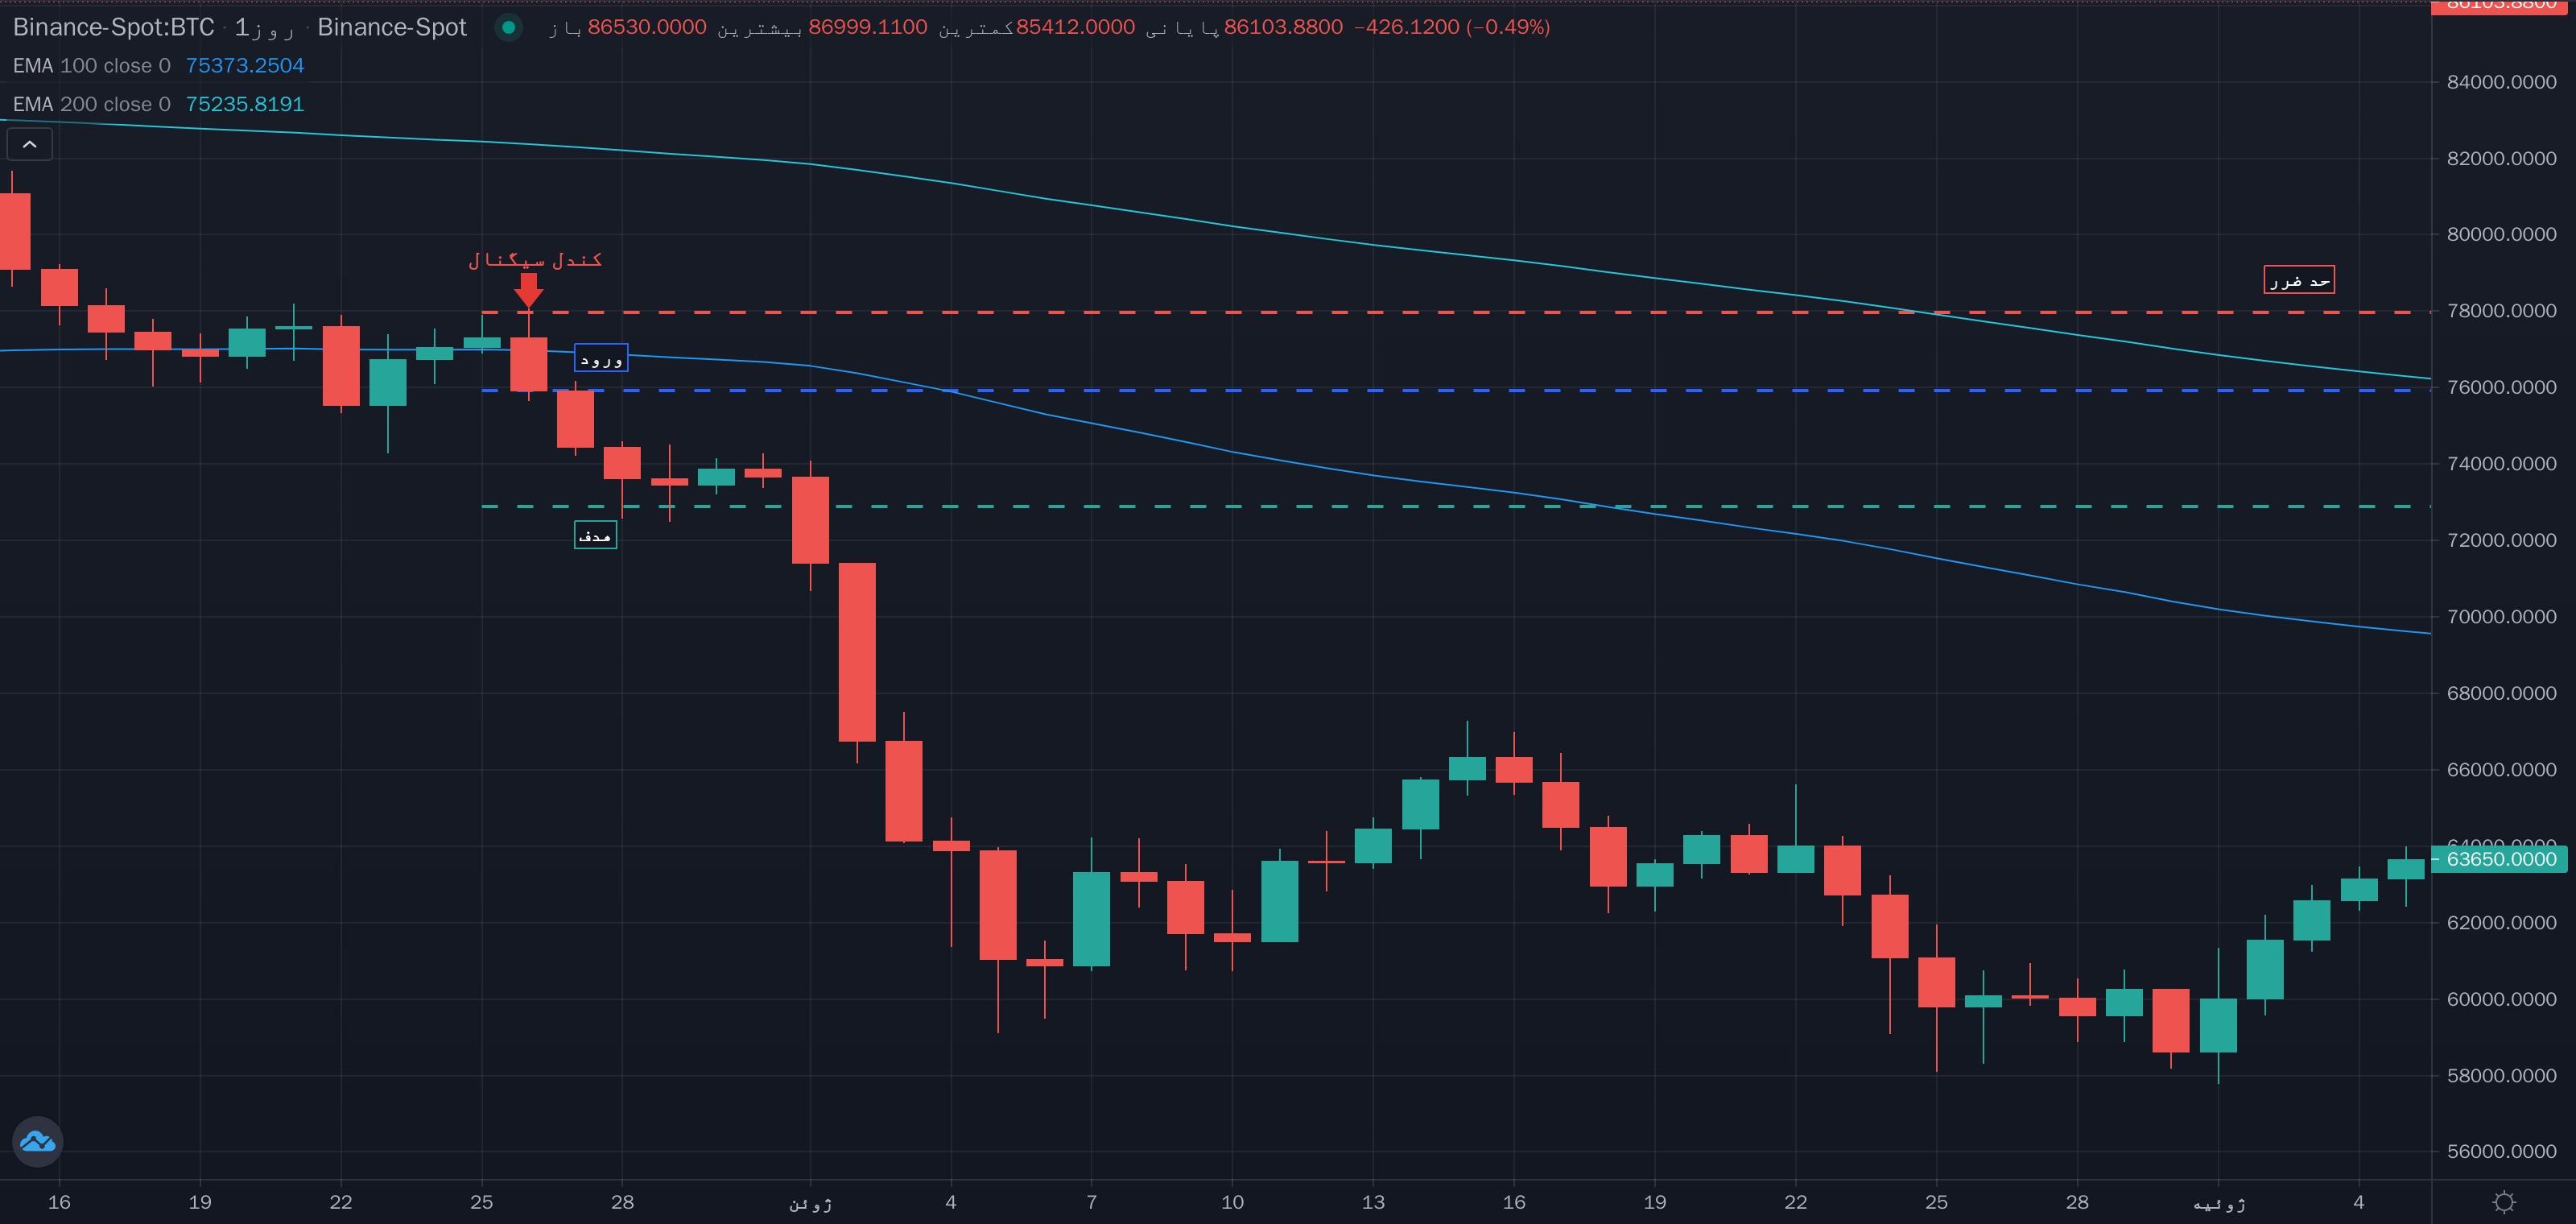
در «کراس EMA100» قیمت از میانگین ۱۰۰ عبور میکند، فقط در جهت روند. روی روزانه از ۲۰۲۱ تا ۲۰۲۶، ۱٬۵۸۹ معامله با میانگین +۰٫۱۸R ثبت شد، در حالی که ورودهای تصادفی همجهت با روند −۰٫۰۷R بودند؛ همان عبور خلاف روند روی هر ۳۷ نماد ضرر داد.
«کراس EMA20» همین ایده با میانگین سریعتر و فقط برای خرید است: کندل روزانه از پایین به بالای EMA20 بسته میشود وقتی قیمت بالای EMA200 است. حدود ۷ سیگنال در سال برای هر نماد، با میانگین +۰٫۱۰R.
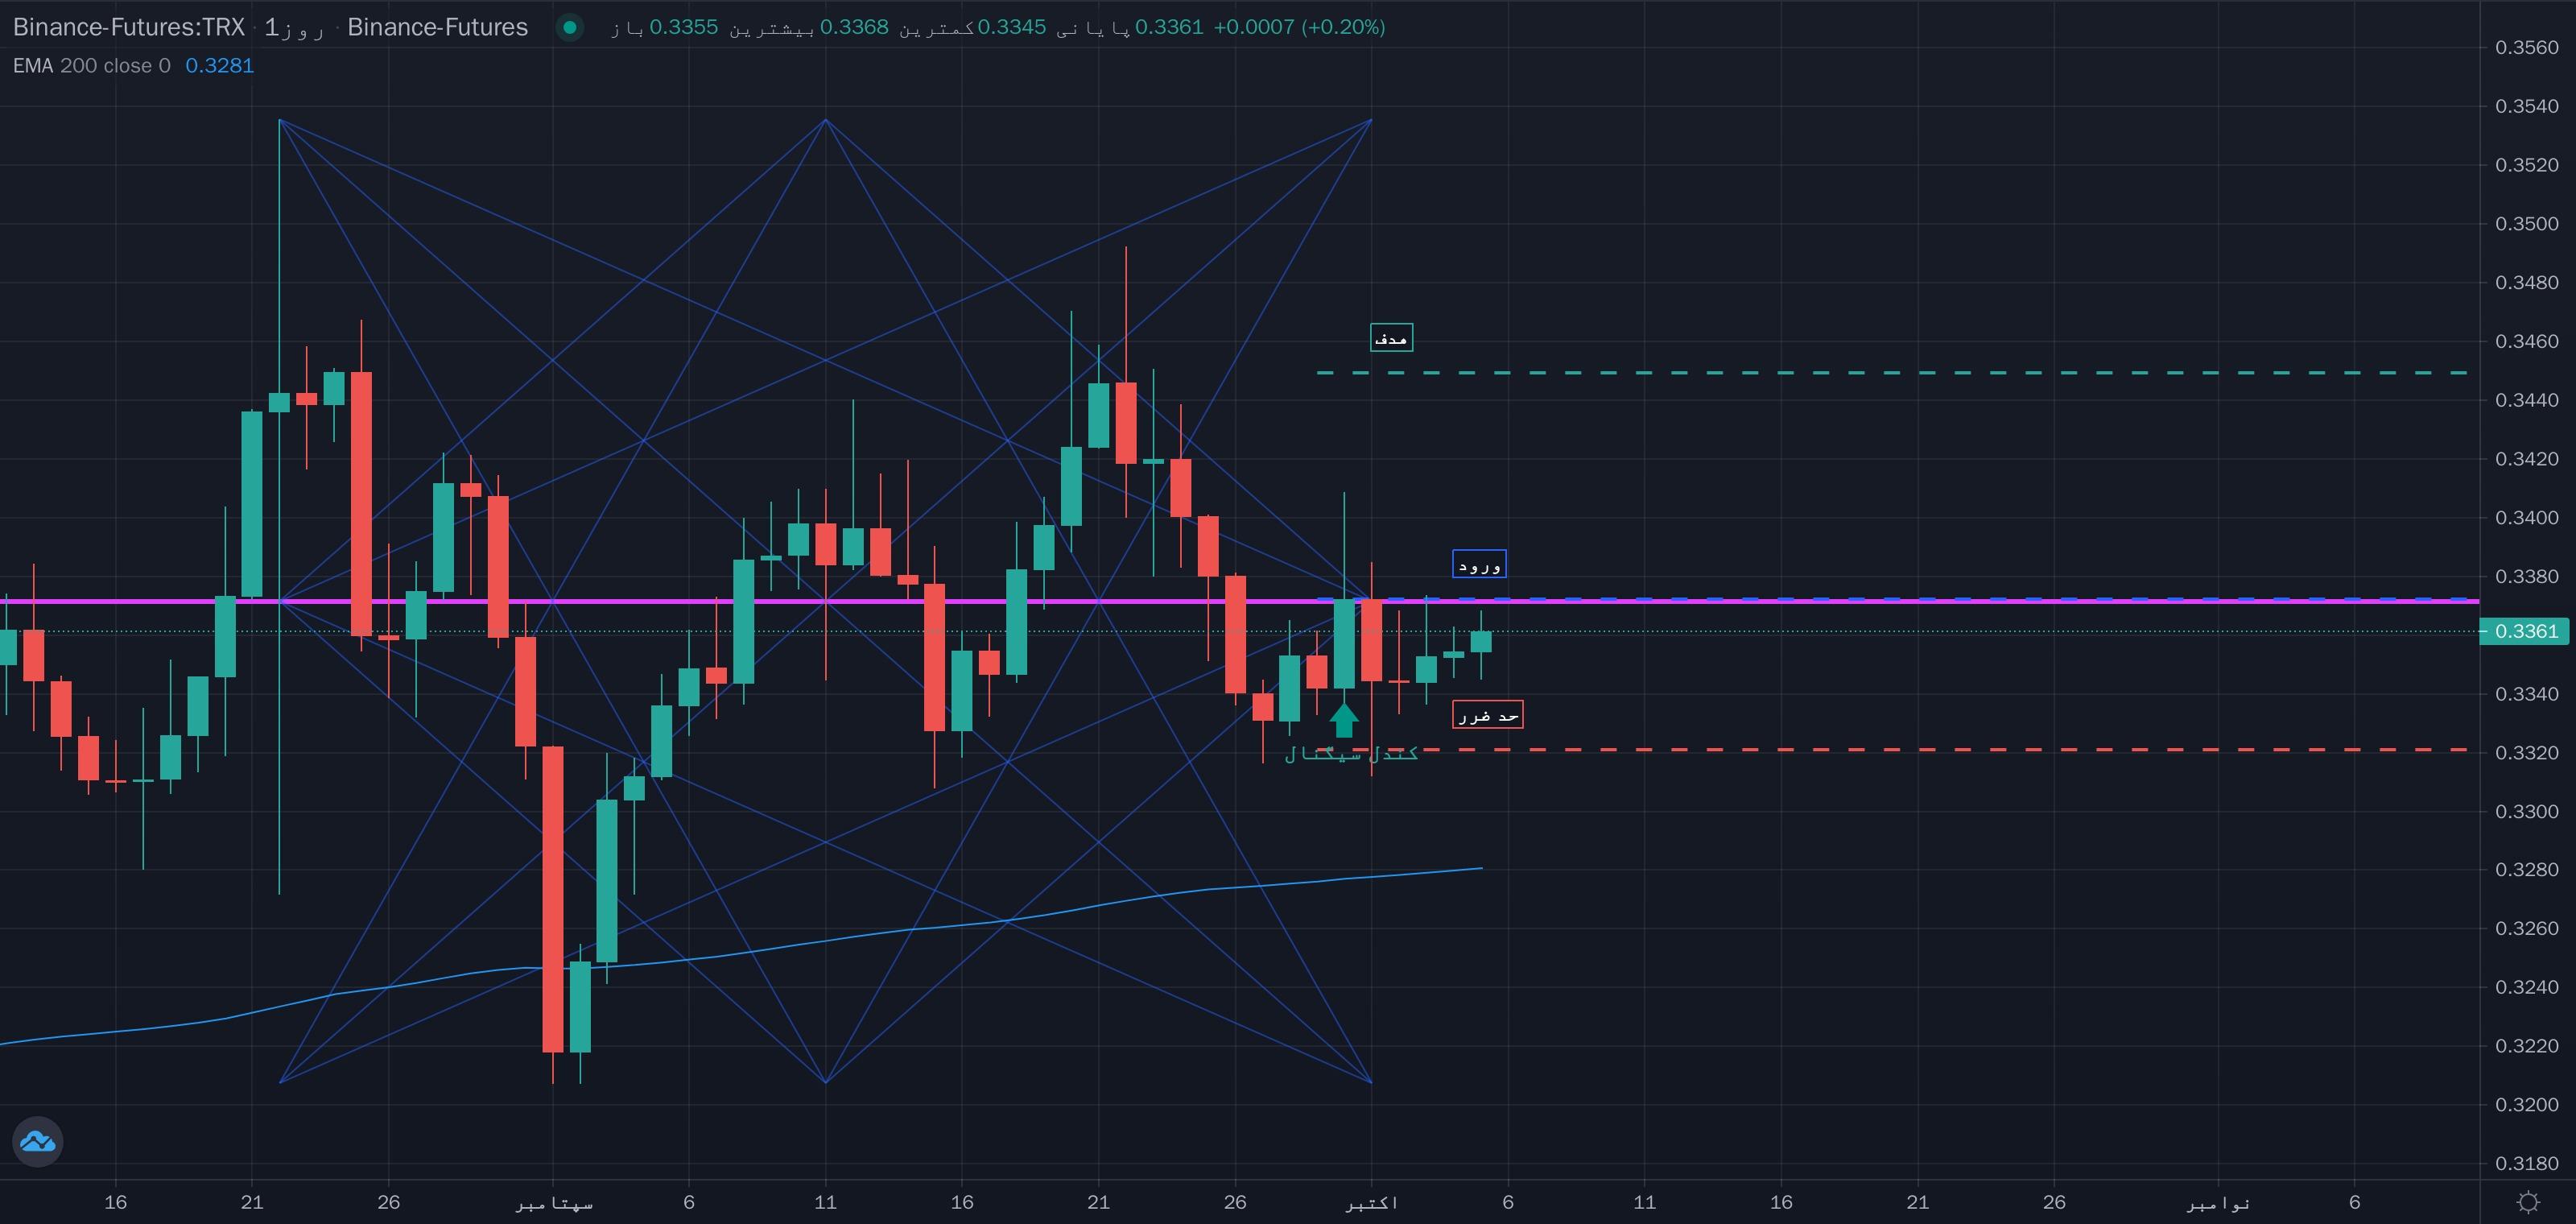
قیمت خط میانی مربع زمان گن (نیمهی مربع، روی مقیاس خودکار) را میشکند، فقط در جهت روند. مربع روی موج متوسط یا ماژور ساخته میشود. روی روزانه از ۲۰۲۲ تا ۲۰۲۶، شکستهای همجهت با روند بهطور میانگین ۰٫۱۲R بهتر از ورود تصادفی بودند؛ همین شکست خلاف روند در هیچ سالی بهتر نبود.
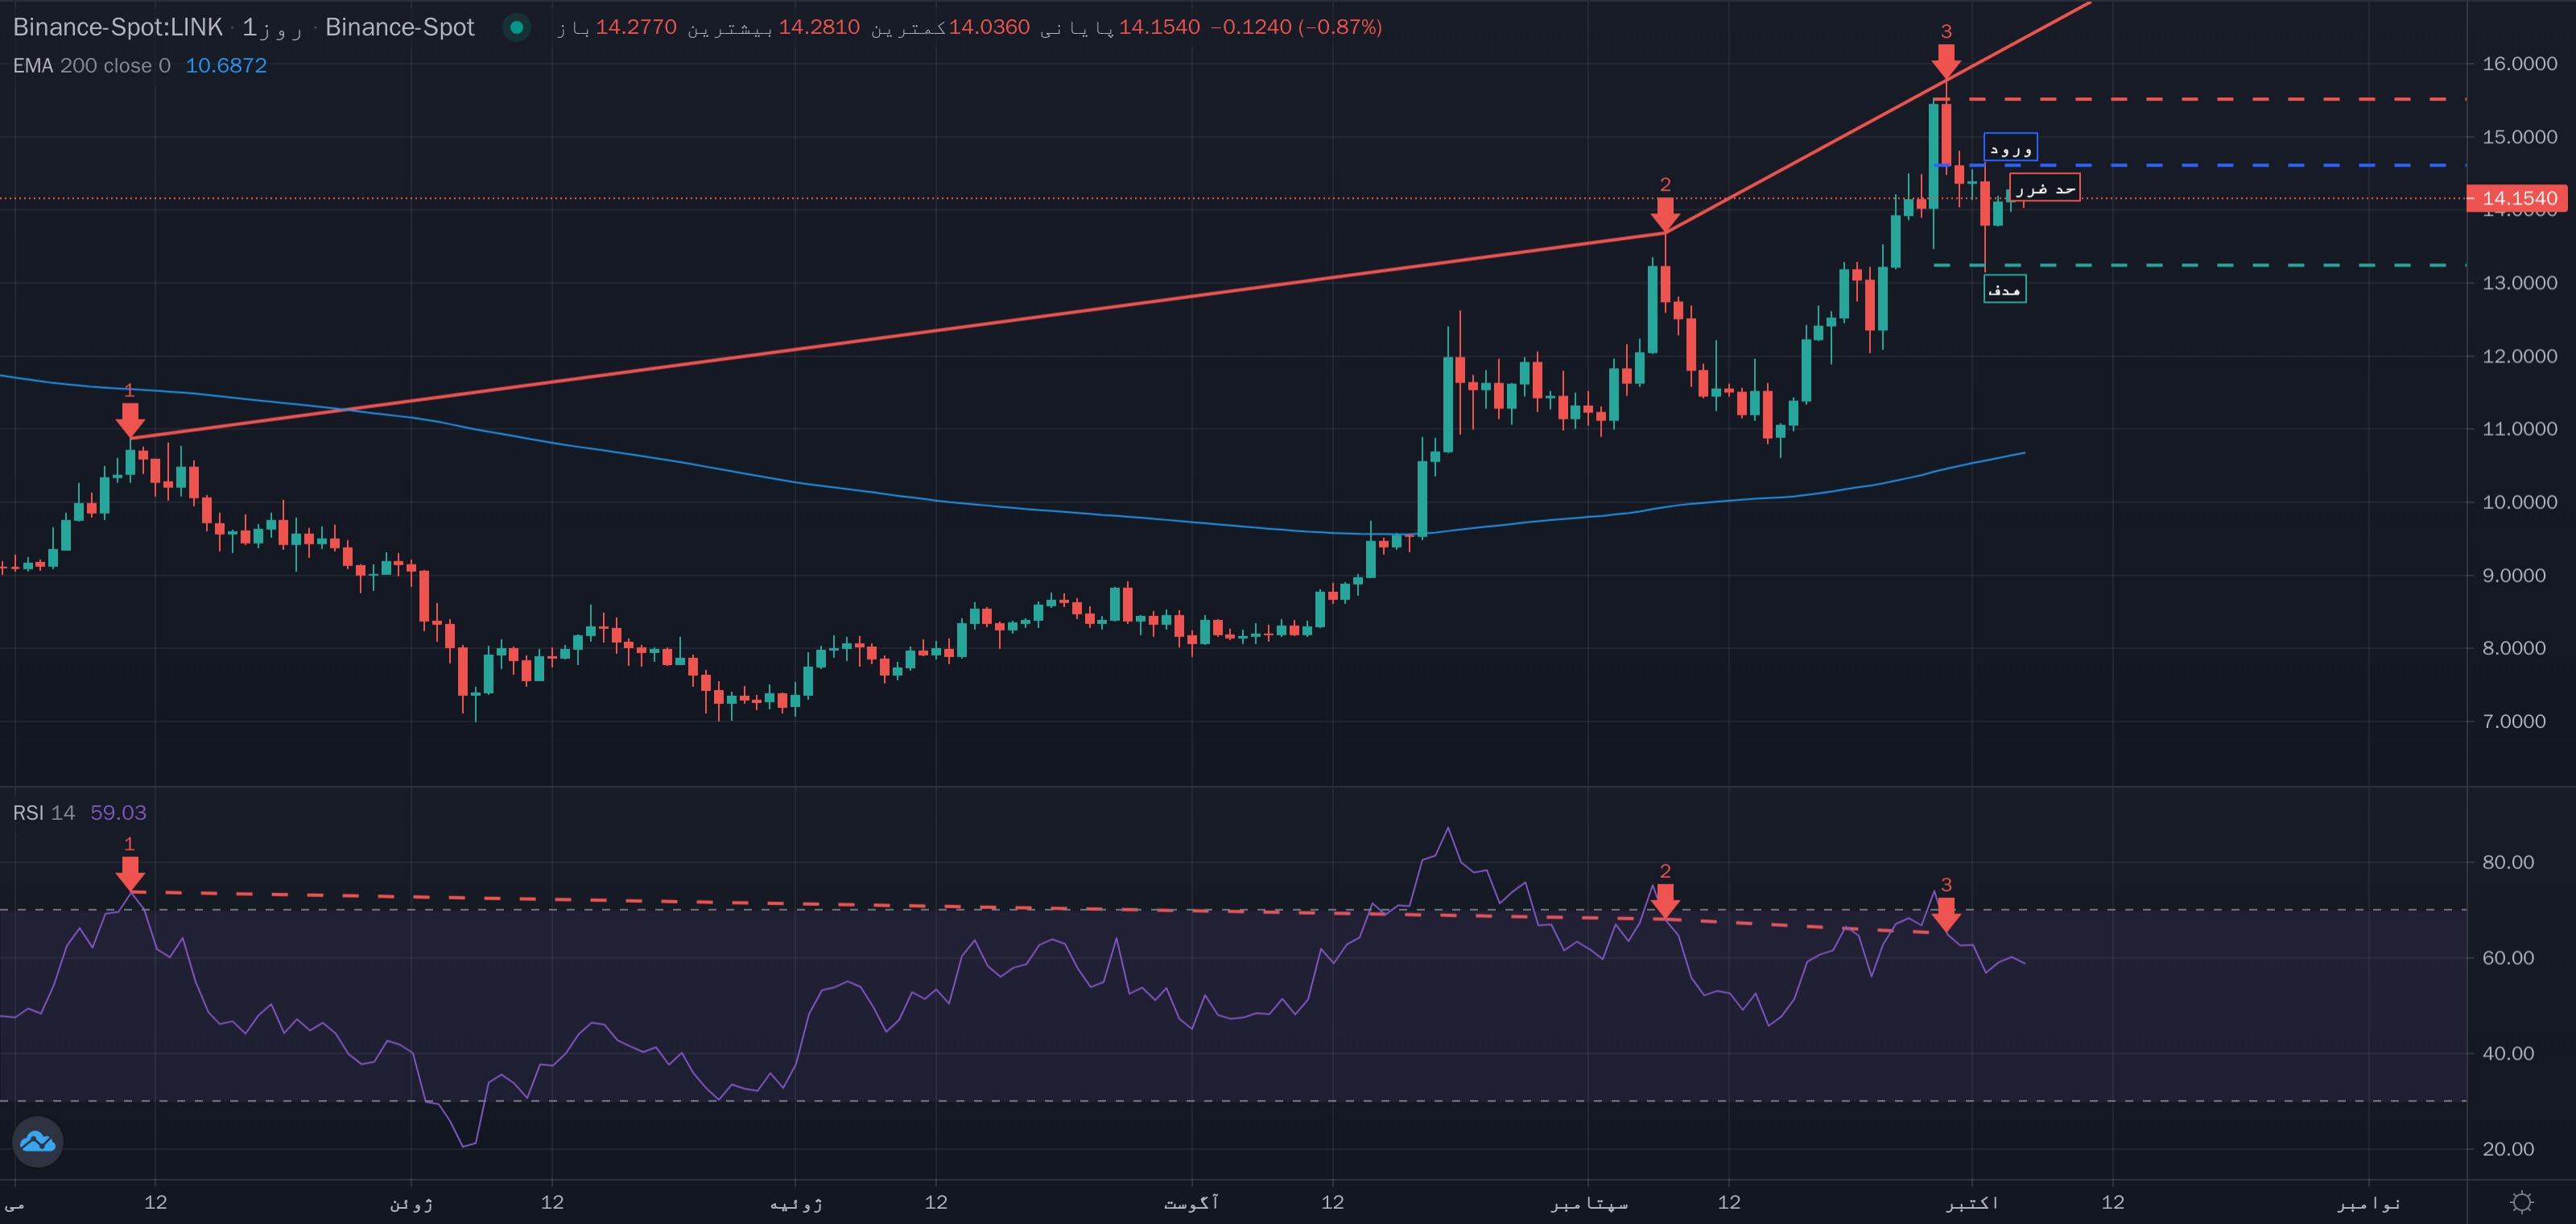
قیمت سه سقف (یا سه کف) پیاپی میسازد اما RSI در هر کدام ضعیفتر میشود. واگرایی از خستگی حرکت خبر میدهد، پس این استراتژی آن را فقط خلاف روند میگیرد: واگرایی نزولی وقتی قیمت بالای EMA200 است و صعودی وقتی زیر آن. ۱۵۷ معامله روی روزانه، بهطور میانگین ۰٫۳۷R بهتر از ورود تصادفی؛ تعداد معاملهها کم است و عدد آن کماتکاتر است.
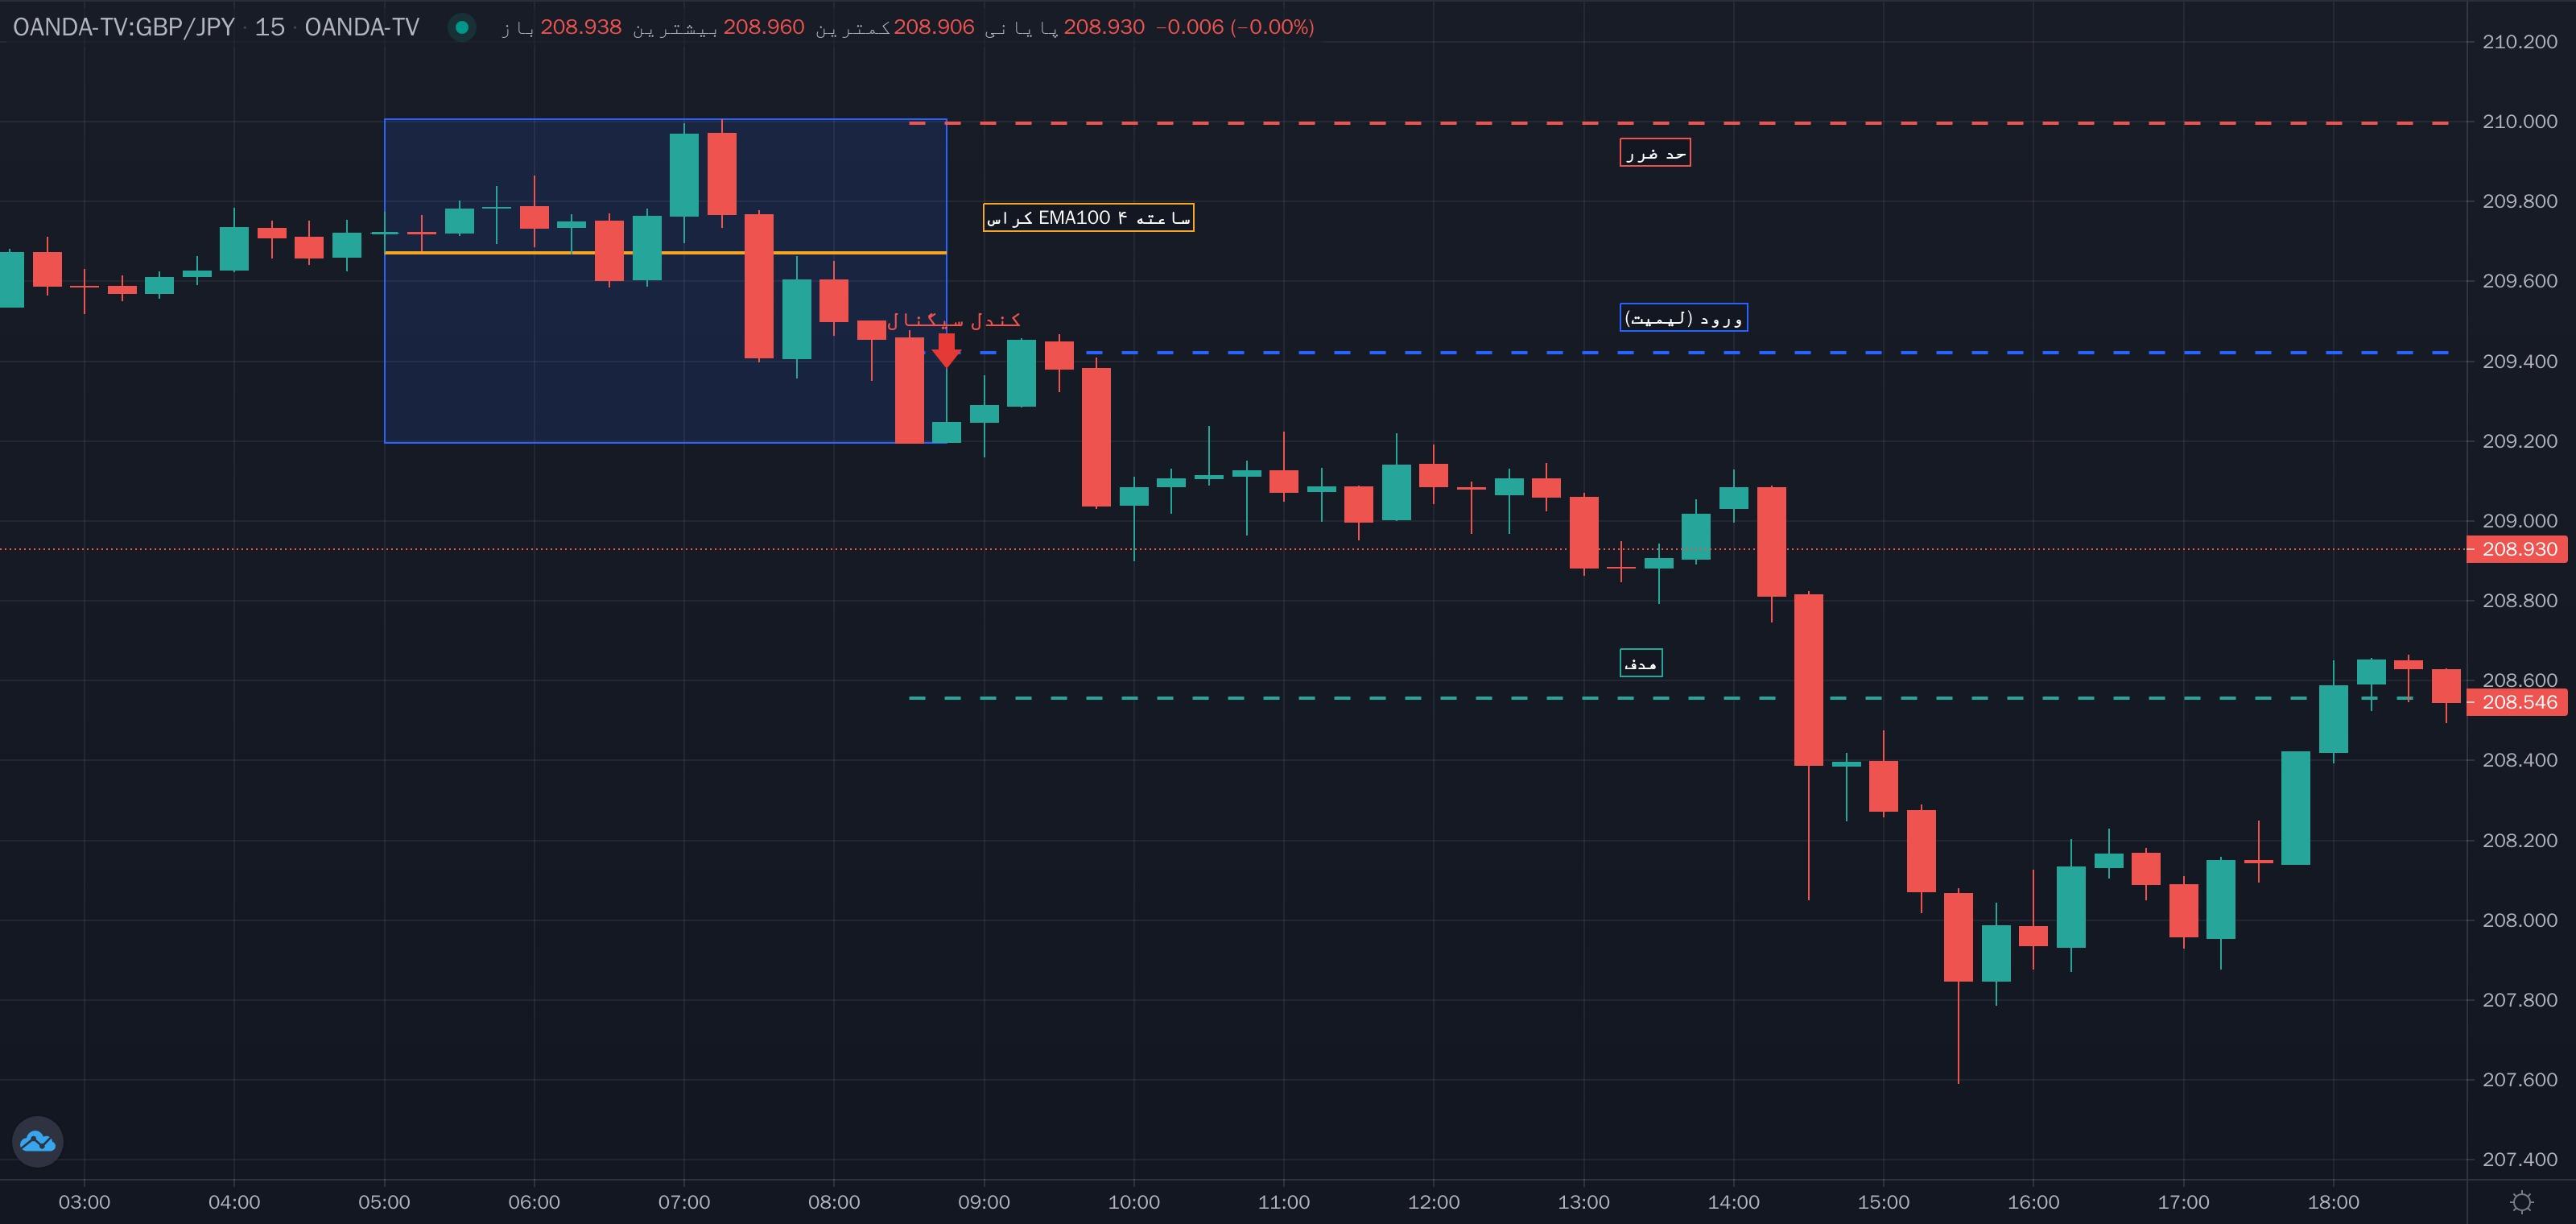
کراس روی نمودار روزانه یا ۴ ساعته دیده میشود و معامله در نمودار پایینتر گرفته میشود. بهجای ورود فوری، یک سفارش لیمیت ۰٫۳ برابر ATR همان تایم عقبتر از بستهشدن کندل کراس گذاشته میشود که تا بستهشدن کندل بعدی همان تایم معتبر است؛ حدود ۳۵ تا ۴۰ درصد سفارشها پر نمیشوند.
R یعنی اندازهی ریسک هر معامله: +۰٫۱۸R یعنی بهطور میانگین هر معامله ۱۸ درصد اندازهی حد ضررش سود داده است. در همهی این استراتژیها بیش از نیمی از معاملهها به حد ضرر میخورند و سود در میانگین است؛ پس اندازهی ثابت معامله و پایبندی به حد ضرر شرط اصلی است.
هر استراتژی صفحهی خودش را دارد: توضیح دقیق شرط، تصویر نمونه و سابقهی رخدادهای اخیر. برای دیدن جزئیات، روی نام یا اندازهی موج آن کلیک کنید.
ثبتنام کنید یا وارد حساب خود شوید و از منوی پنل به «تنظیمات» بروید.
در «بسته های استراتژی» یک بستهی تازه بسازید، از فهرست گروهها «استراتژیهای روند» را باز کنید و استراتژیها و موجهایی را که میخواهید انتخاب کنید.
در «جدول ها» یا «آلرت ها» بسته را با نمادها و تایمفریمهای دلخواه ترکیب کنید تا رصد شروع شود.
هر سیگنال را باز کنید تا ساختاری که آن را ساخته، روی نمودار واقعی همان نماد رسم شود.
چون فروشهای همان قاعده در آزمون نگه نداشتند. مثلاً فروشهای کراس EMA20 زیر EMA200 در آزمون قبول شدند اما در ۲۰۲۶ ضرر دادند؛ برای همین آن استراتژی فقط خرید میدهد.
خیر. اعداد از آزمون روی دادههای گذشتهاند و کارمزد و اسپرد در آنها حساب نشده است. نتیجهی گذشته تضمین نتیجهی آینده نیست.
استراتژیهای کامل با ورود و حد ضرر، سیستمهای چندشرطی، دو تایمفریمیها، استراتژیهای روند و استراتژیهای درخواستی.
باکس شادو، باکسهای مربع زمان، پولبک محدوده و اسپلیت هریس؛ انتخابهای سازندهی سایت.
استراتژی پورصمدی: کندل جهش که شکاف پرنشده جا میگذارد، با ورود روی اولین اصلاح.
بازگشت به نقطهی سربهسر: شکست یک سطح، برگشت به آن، و کندل تأیید.
تحلیل روی تایم بالاتر، ورود روی تایم پایینتر: یازده ناحیه با تریگر SP2L یا کندلی.
سیستمهای چندشرطی: بازگشت به باند بولینگر، شندلیر + ZLSMA، هیکنآشی روی RSI و VWAP.
هر گروه راهنمای جداگانه دارد؛ از الگوهای قیمتی تا سبک گن و ICT.