اگر «تاریخچه بازار فارکس» را جستوجو کنید، بیشتر صفحهها یک داستان کوتاه و تکراری میگویند: برتون وودز، نیکسون و اینکه حجم معاملات روزانه «بیش از ۶ تریلیون دلار» است. آن عدد مال نظرسنجی سال ۲۰۱۹ است. جدول نهایی بانک تسویه بینالمللی (BIS) که ژوئن ۲۰۲۶ منتشر شد، میانگین روزانه را ۹٫۵۱ تریلیون دلار نشان میدهد. خود تاریخ این بازار هم خیلی قدیمیتر و پرماجراتر از دو پاراگراف کلیشهای است.
این مقاله را برای کسی نوشتهایم که میخواهد بداند چارت امروز EUR/USD از کجا آمده است. برای تاریخها و عددها تا جایی که ممکن بود سراغ منبع اصلی رفتهایم: فدرال رزرو، بانک تسویه بینالمللی، دفتر تاریخ وزارت خارجه آمریکا و بانک مرکزی اروپا. نمودارهای قیمت هم طرح دستی نیستند و از آرشیو بلندمدت همین سایت رسم شدهاند، جایی که طلا از ۱۷۹۳ و پوند از ۱۹۰۰ ثبت شده است. فهرست کامل منابع در پایان مقاله آمده است.
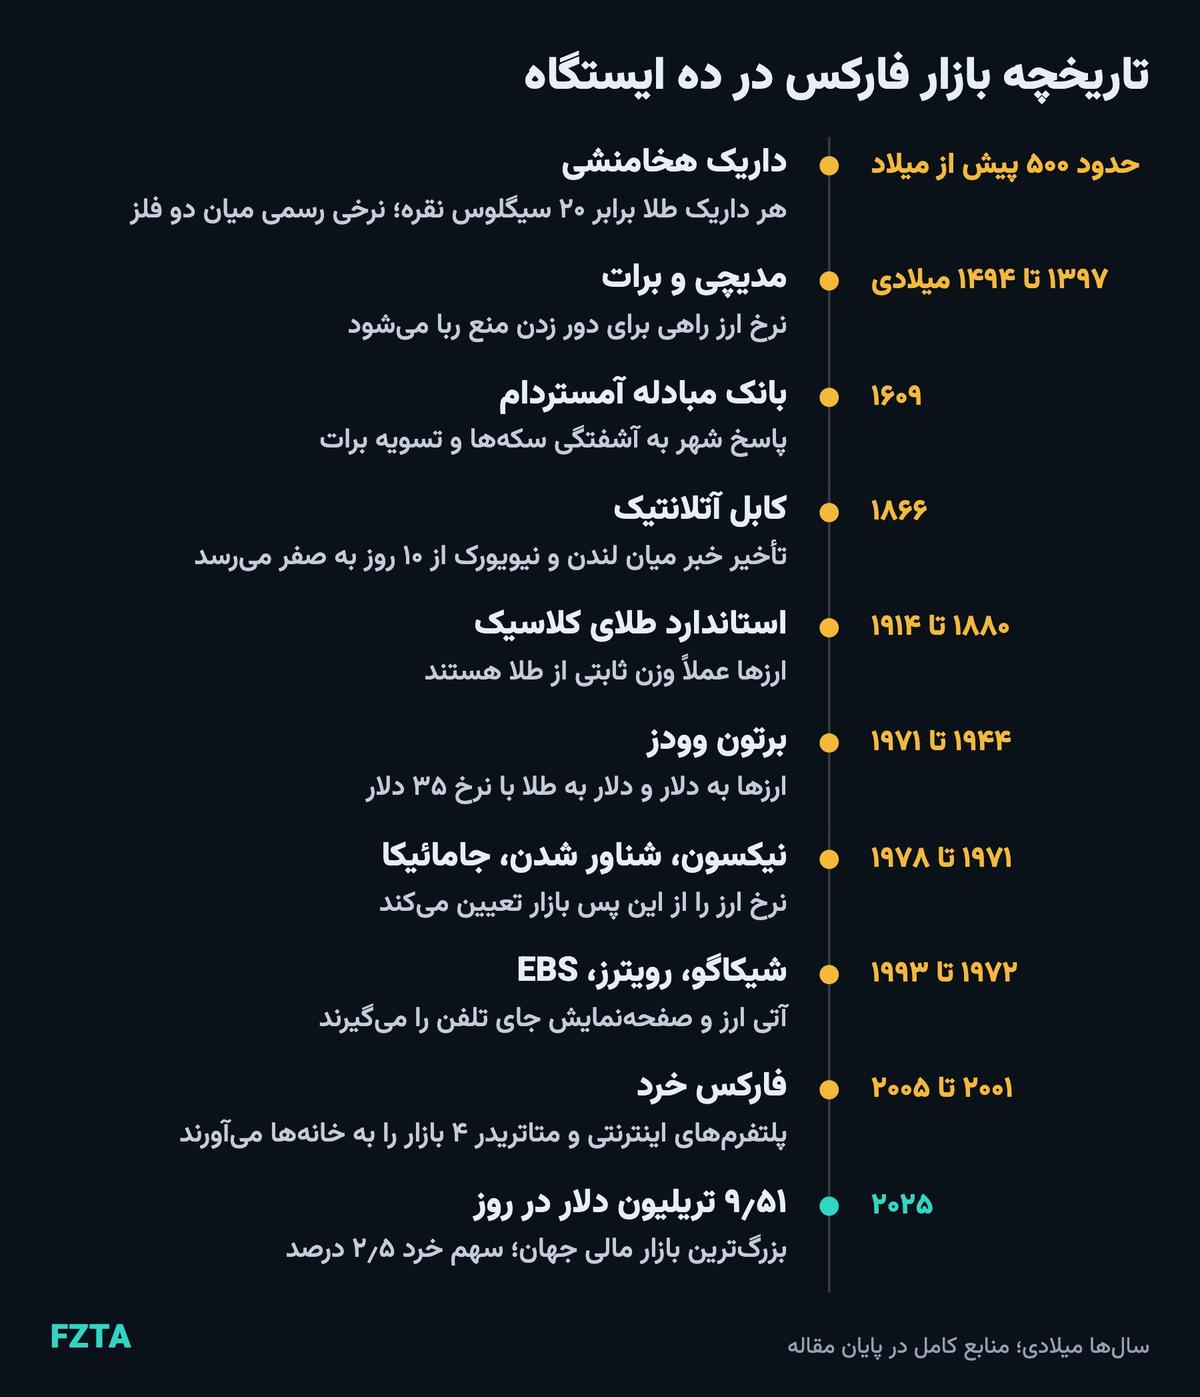
تاریخچه بازار فارکس در یک نگاه
پاسخ کوتاه: مبادله ارز بیش از ۲٬۵۰۰ سال سابقه دارد، اما بازار فارکس به شکل امروزی از دهه ۱۹۷۰ میلادی شکل گرفت. در اوت ۱۹۷۱ نیکسون تبدیل دلار به طلا را متوقف کرد، در مارس ۱۹۷۳ ارزهای اصلی عملاً شناور شدند و توافق جامائیکا در ژانویه ۱۹۷۶ این وضعیت را رسمیت داد. از حدود سال ۲۰۰۱ پلتفرمهای اینترنتی پای معاملهگران خرد را به این بازار باز کردند و امروز روزانه حدود ۹٫۵ تریلیون دلار ارز در آن جابهجا میشود.
بازار فارکس چیست و چرا تاریخش مهم است؟
فارکس (Forex) کوتاهشده Foreign Exchange است، یعنی مبادله یک ارز با ارز دیگر. این بازار ساختمان، زنگ افتتاح و دفتر سفارش واحد ندارد. معاملات میان بانکها، صندوقها، شرکتها و کارگزاران بهصورت فرابورسی (OTC) انجام میشود. طبق جدول ۲۵ گزارش نهایی BIS، در آوریل ۲۰۲۵ گردش فرابورسی ۹٬۵۱۰ میلیارد دلار در روز بود، در حالی که آتی و اختیار ارز در بورسها فقط حدود ۲۰۱ میلیارد دلار، یعنی نزدیک ۲ درصد مجموع. اگر تازه با این بازار آشنا میشوید، مبانی فارکس و طلا را هم ببینید.
تاریخ این بازار را میشود با سه پرسش خواند، و هر دوره پاسخ تازهای به یکی از آنها داده است:
- چه چیزی به پول ارزش میدهد؟ وزن فلز، وعده یک دولت، یا فقط اعتماد.
- قیمت با چه سرعتی میرسد؟ پیک و کشتی، تلگراف، صفحهنمایش، الگوریتم.
- چه کسی میتواند معامله کند؟ صرافها، بانکهای بزرگ، و در پایان شما.
این سه پرسش فقط کنجکاوی تاریخی نیستند. وقتی کندلی ناگهانی میبینید، بیشتر وقتها جواب یکی از همین پرسشها عوض شده است: بانک مرکزی وعدهاش را پس گرفته، نقدشوندگی ساعت خلوت ته کشیده یا خبری زودتر از شما به دیگران رسیده است.
ریشههای باستانی: داریک و نخستین نرخ رسمی
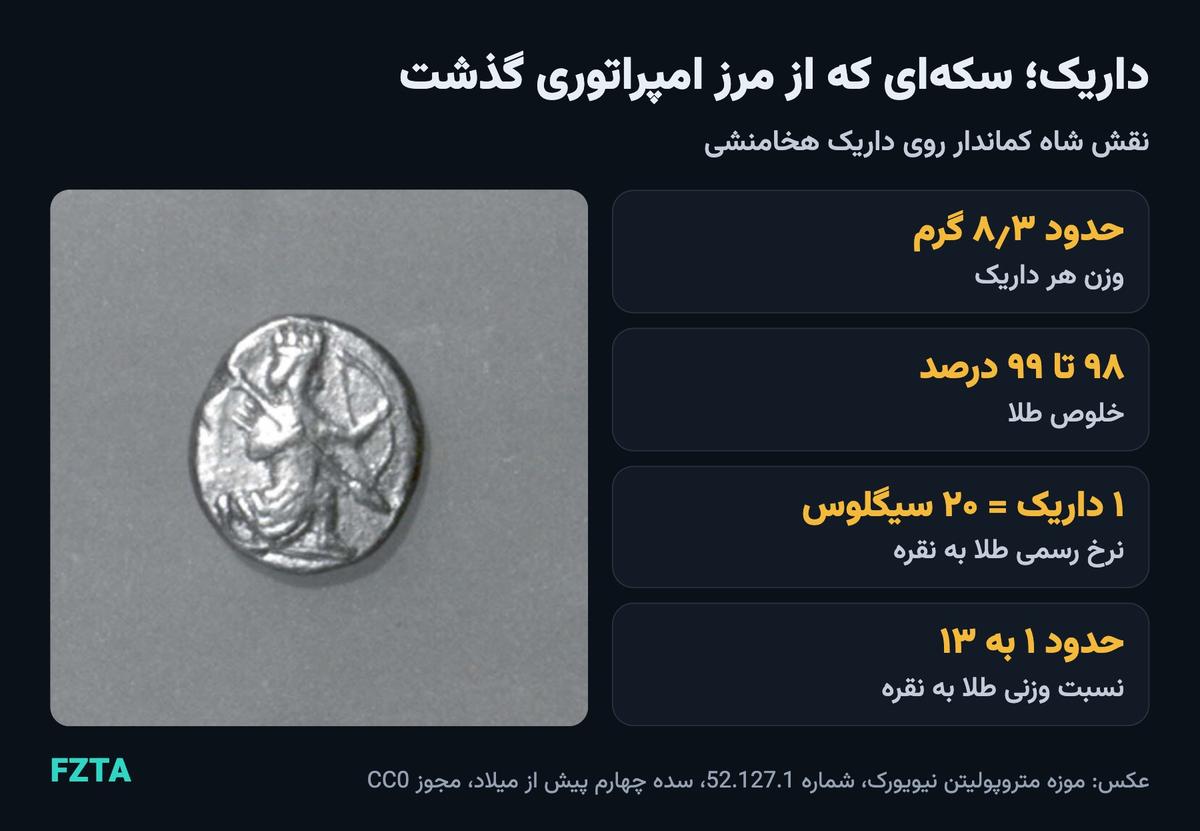
نخستین سکهها در لیدیه، در غرب آسیای صغیر، ضرب شدند. پس از آنکه کوروش در حدود ۵۴۶ پیش از میلاد لیدیه را گرفت، پارسیان مدتی همان سکههای لیدیایی را ادامه دادند. داریوش یکم حدود ۵۱۰ تا ۵۰۰ پیش از میلاد نظام تازهای ساخت: داریک طلا و سیگلوس نقره. وزن هر داریک بین ۸٫۱ تا ۸٫۵ گرم و خلوص آن ۹۸ تا ۹۹ درصد بود و هر داریک رسماً ۲۰ سیگلوس ارزش داشت.
این عدد برای موضوع ما مهم است. حکومت هخامنشی میان دو پول خود یک نرخ برابری اعلام کرده بود که بر پایه نسبت وزنی حدود ۱ به ۱۳ طلا به نقره بنا شده بود. این هنوز «بازار فارکس» نیست، چون قیمت را عرضه و تقاضا تعیین نمیکرد، ولی منطق نرخ ثابت را میشود از همینجا دنبال کرد: دولتی عددی اعلام میکند و تا وقتی مردم به آن باور دارند، آن عدد برقرار میماند. داریک در سراسر جهان باستان گشت، در حالی که سیگلوس بیشتر در آسیای صغیر ماند.
یک نکته فارسی هم اینجا هست. به روایت منابعی که ویکیپدیا نقل میکند، از سده سوم میلادی در قلمرو ایران اسناد اعتباری به نام «چک» رواج داشت و همین واژه در دوره عباسی به شکل «صک» در تجارت جهان اسلام به کار رفت. با این حال، این ادعای پرتکرار که واژه انگلیسی cheque مستقیماً از «چک» فارسی آمده، پشتوانه محکمی ندارد. فرهنگهای ریشهشناسی آن را به معنای «کنترل در برابر جعل» برمیگردانند.
برات و مدیچی؛ وقتی نرخ ارز جای بهره را گرفت
جهش بعدی نه از فناوری، که از فقه آمد. کلیسا در اروپای قرون وسطی گرفتن بهره را ربا میدانست. بانکدارها نمیتوانستند سفته را تنزیل کنند، پس آن را با قیمتی میخریدند که نرخ ارز تعیینش میکرد. ریموند دو روور، مورخ برجسته بانک مدیچی (۱۳۹۷ تا ۱۴۹۴ میلادی)، نشان داده است که بانکداری آن دوره به همین دلیل به مبادله ارز گره خورد: مبادله سکه در بانکداری محلی و برات در بانکداری بینشهری.
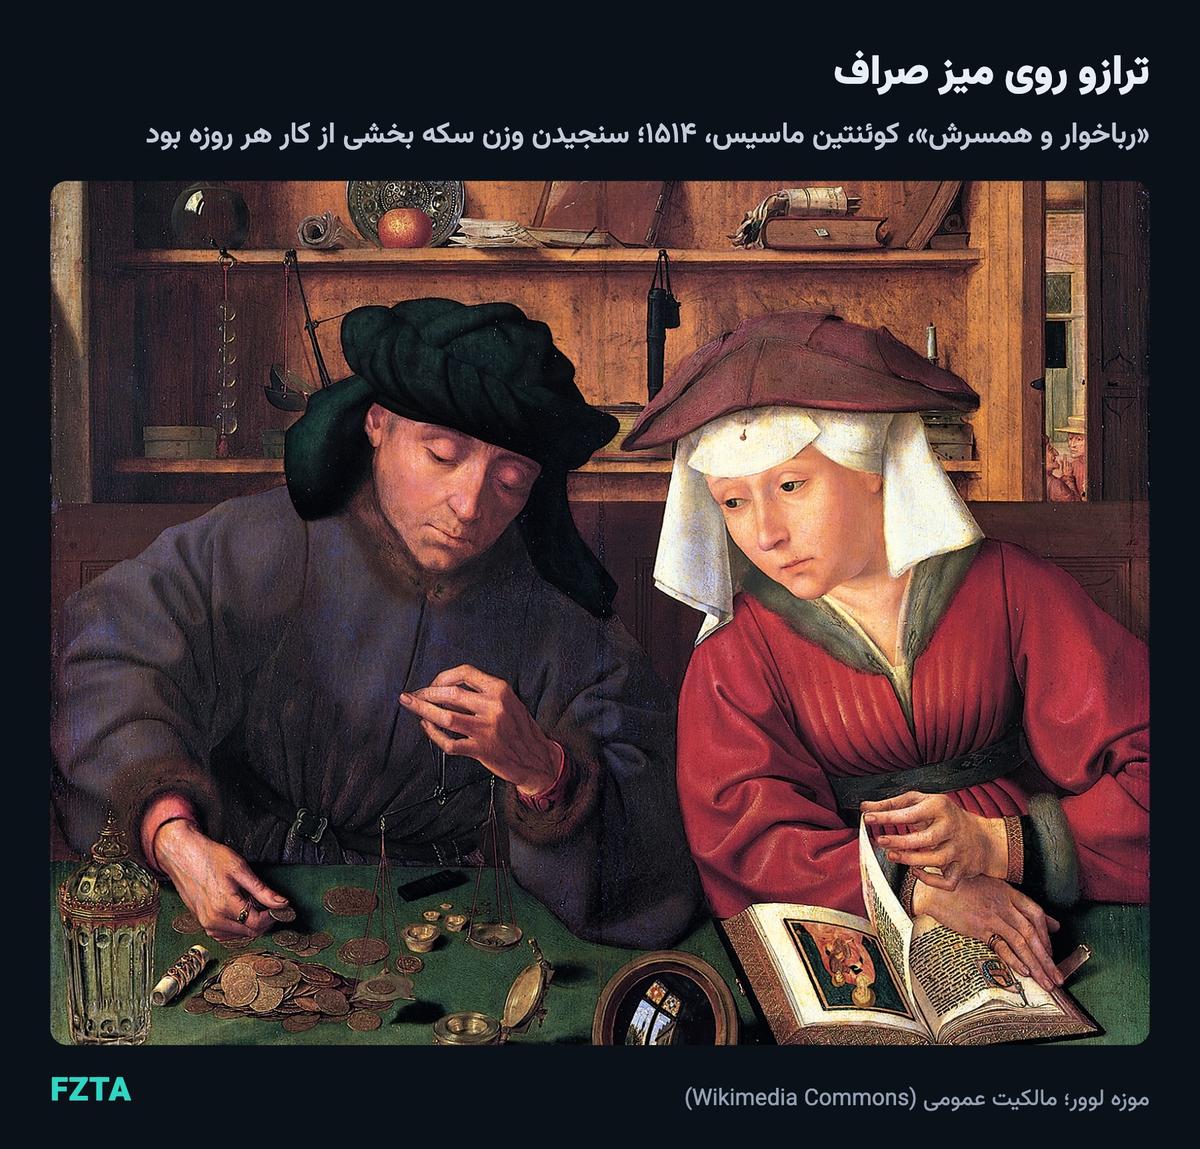
برات سندی بود که میگفت «در فلان شهر، به فلان ارز، به فلان شخص بپرداز». سکه از مرز رد نمیشد، ولی ارزش جابهجا میشد. فاصله زمانی پرداخت در دو شهر و اختلاف نرخ آنها سودی میساخت که شبیه بهره بود ولی نامش خرید و فروش ارز بود. گاهی هم هیچ مبادله واقعی در کار نبود و فقط سودی روی کاغذ تسویه میشد؛ به این «برات خشک» (cambio secco) میگفتند. واژه «برات» هنوز هم در قانون تجارت ایران زنده است.
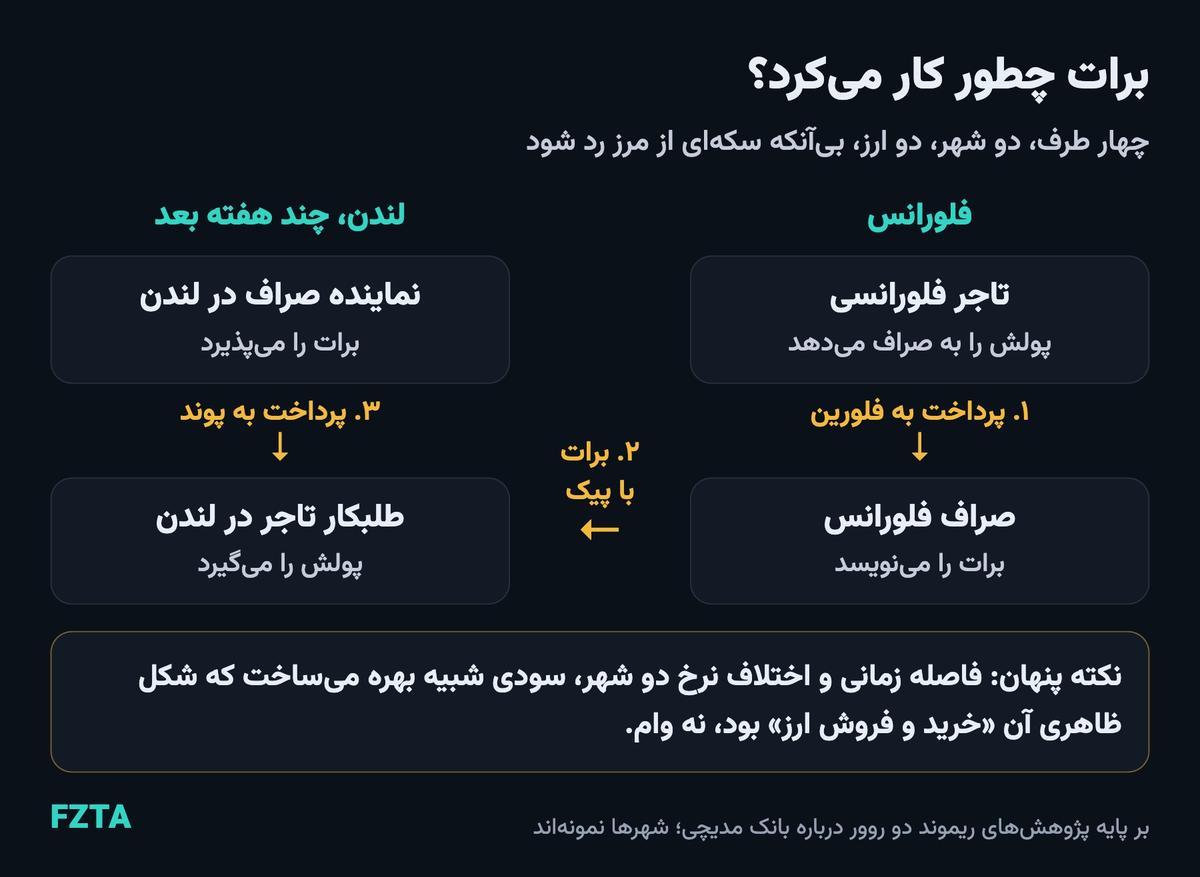
این سود تضمینشده هم نبود. دو روور در بررسی ده مورد ثبتشده از اسناد مدیچی، بازده را از زیر صفر تا ۲۶٫۱ درصد سالانه یافت. پس صراف فلورانسی هم، مثل معاملهگر امروز، ریسک حرکت نرخ را میپذیرفت؛ نامعلوم بودن همین سود بود که دفاع از برات در برابر اتهام ربا را ممکن میکرد.
آمستردام ۱۶۰۹؛ بانکی برای حل آشفتگی سکهها
برخی صفحههای فارسی مینویسند معاملات فارکس «از آمستردام آغاز شد». واقعیت کمی متفاوت است و جالبتر. شهر آمستردام در ۱۶۰۹ بانک مبادله (Wisselbank) را تأسیس کرد و هدف اصلیاش محافظت از طلبکاران در برابر سکههای کمعیار بود. به نوشته کوئین و رابردز در مقاله فدرال رزرو آتلانتا، شهر شرط کرد براتها از طریق این بانک تسویه شوند و همین، تاجران را به آن کشاند.
بهمرور اتفاقی افتاد که کسی برنامهاش را نریخته بود: موجودی حساب در این بانک ارزشی مستقل از سکه پیدا کرد. از ۱۶۸۳ این حسابها عملاً مستقیم به سکه تبدیل نمیشدند و این دو پژوهشگر همین را دلیل میدانند که بانک آمستردام را نخستین بانک مرکزی واقعی بنامند؛ پولی که، به قول آنها، بیشتر تصادفی پدید آمد تا با تصمیمی سنجیده. بنابراین آمستردام زیرساخت تسویه را ساخت، نه «بازار فارکس» را.
کابل ۱۸۶۶؛ چرا به پوند/دلار میگویند «کابل»؟
تا میانه سده نوزدهم، خبر قیمت با سرعت کشتی سفر میکرد. نخستین کابل زیردریایی آتلانتیک در ۱۸۵۸ پس از حدود یک ماه کار پراکنده از کار افتاد و نسخه پایدار آن در ژوئیه ۱۸۶۶ به سرانجام رسید. کریستوفر هوگ در مجله Journal of Economic History با بررسی روزانه سهمی که همزمان در نیویورک و لندن معامله میشد، شواهدی یافت که تأخیر اطلاعات میان این دو بازار از ده روز به صفر رسید.
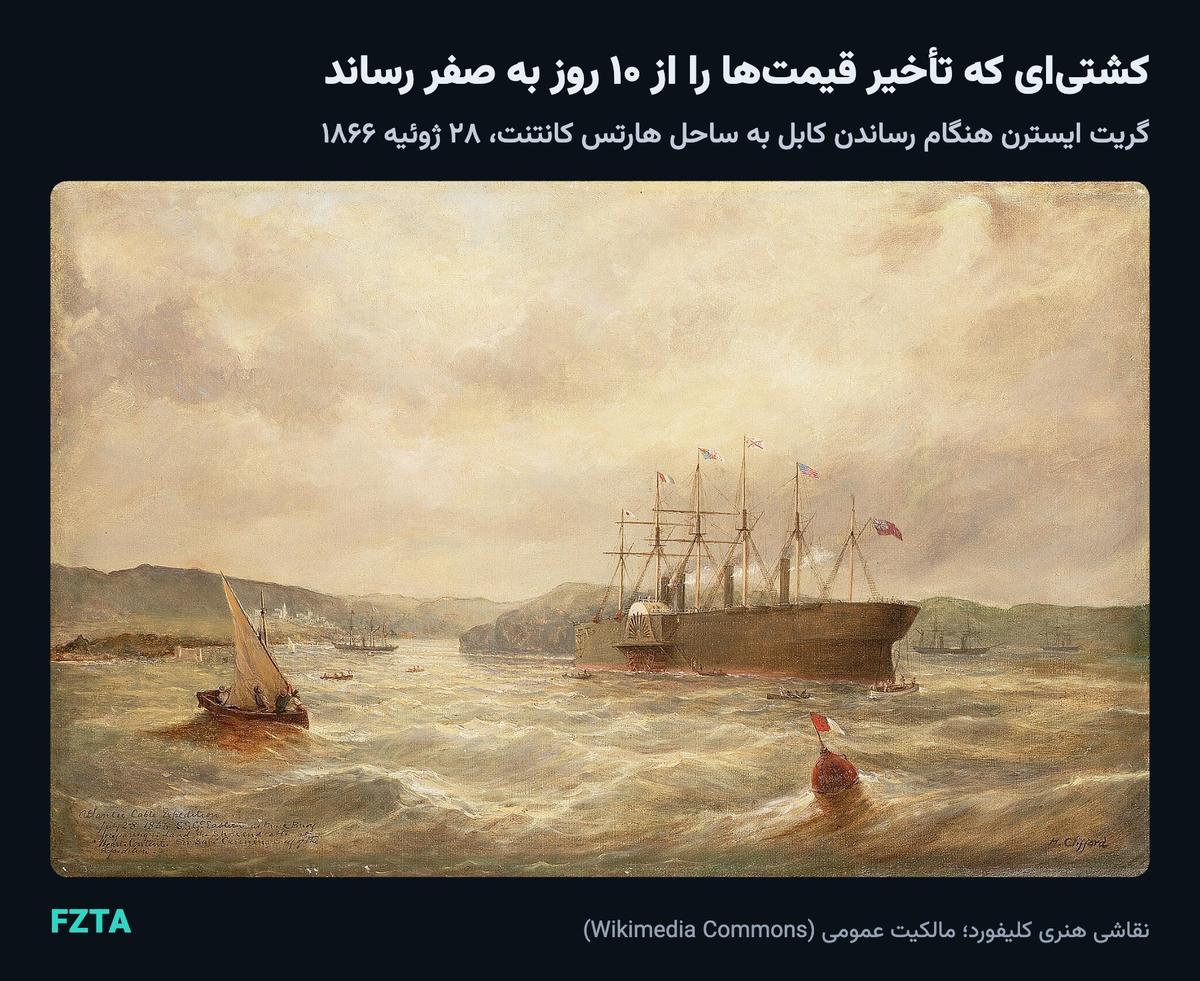
نرخ پوند به دلار از آن پس از راه همین کابل میان دو سوی آتلانتیک رد و بدل میشد و نخستین بار در شماره ۱۰ اوت ۱۸۶۶ روزنامه تایمز چاپ شد. لقب «کابل» برای GBP/USD یادگار همین است و معاملهگرها هنوز هم از آن استفاده میکنند. درسش هم هنوز تازه است: هر بار که خبر سریعتر شد، فرصتهای ساده میان دو بازار کوچکتر شدند. کاری که آن زمان ده روز فرصت میداد، امروز در کسری از ثانیه تمام میشود.
استاندارد طلا؛ نرخهایی که تقریباً تکان نمیخوردند
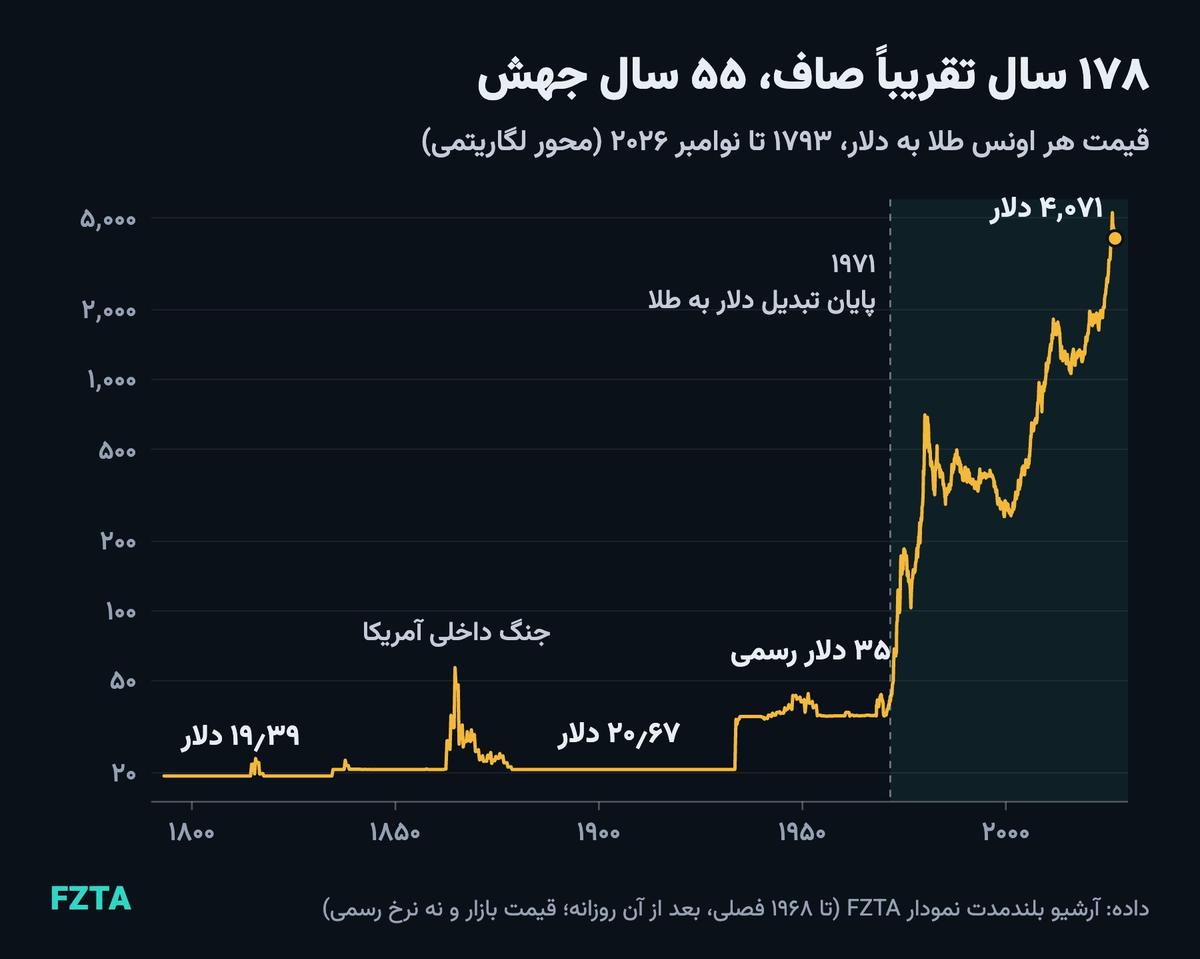
در استاندارد طلا هر ارز یعنی وزن مشخصی از طلا. دانشنامه Econlib مینویسد انگلستان از ۱۷۱۷ عملاً و از ۱۸۱۹ رسماً طلا را پذیرفت؛ آمریکا در ۱۸۳۴ قیمت را ۲۰٫۶۷ دلار برای هر اونس تعیین کرد و در ۱۹۰۰ به آن شکل قانونی داد؛ کشورهای بزرگ دیگر هم در دهه ۱۸۷۰ پیوستند. دوره کلاسیک این نظام از ۱۸۸۰ تا ۱۹۱۴ بود.
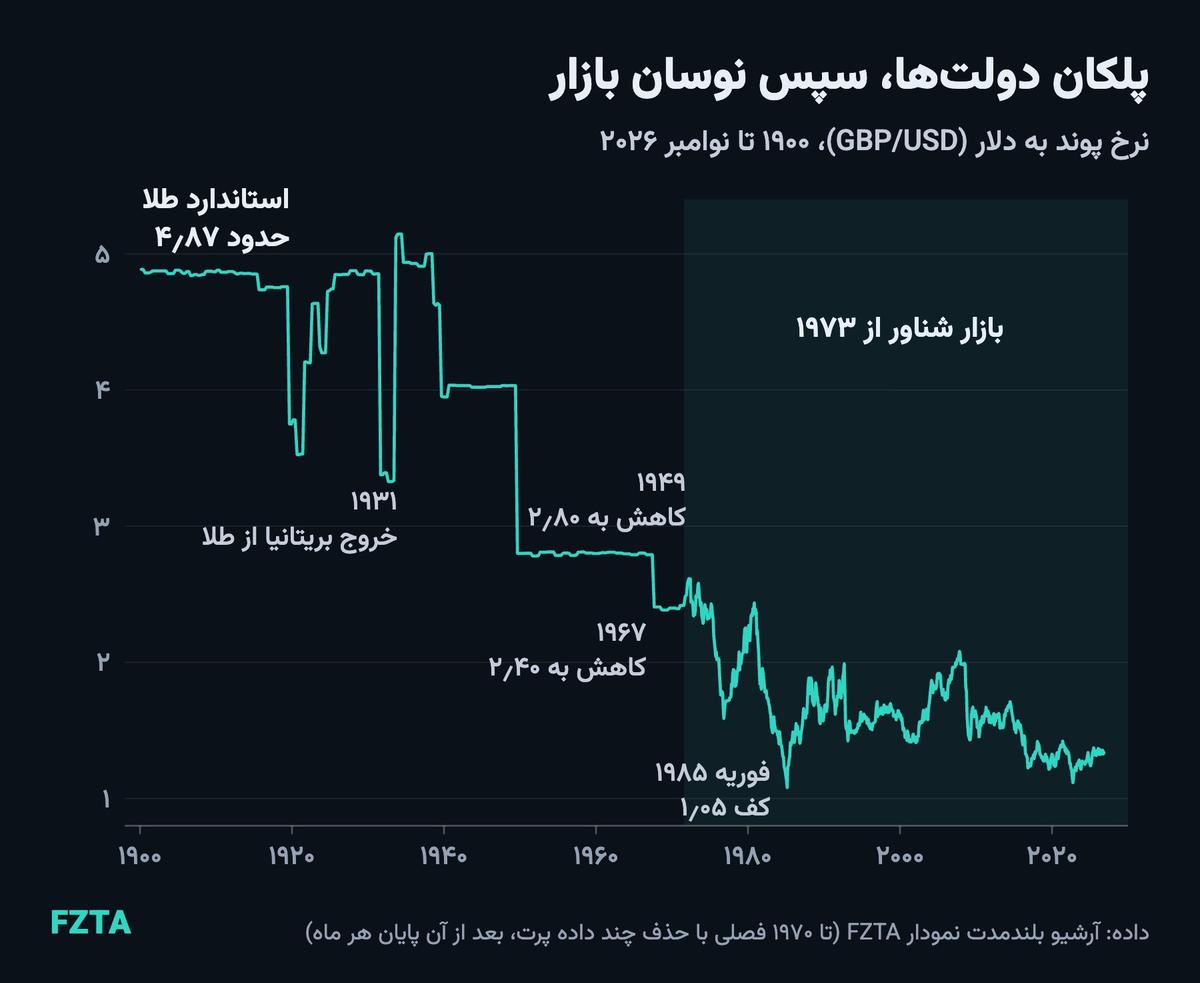
چون بریتانیا هر اونس را ۳ پوند و ۱۷ شیلینگ و ۱۰٫۵ پنس قیمت گذاشته بود، نرخ برابری از تقسیم همین دو عدد به دست میآمد: حدود ۴٫۸۷ دلار برای هر پوند. این نرخ را هیچ معاملهگری تعیین نمیکرد. اگر قیمت بازار زیاد فاصله میگرفت، حمل فیزیکی طلا میان دو کشور سودآور میشد و همین نرخ را برمیگرداند. روی چارت طلا میبینید که قیمت چطور دهها سال روی یک خط ماند.
ولی ثبات آن دوران را نباید بیش از حد رمانتیک دید. تورم آمریکا در ۱۸۸۰ تا ۱۹۱۴ بهطور میانگین فقط ۰٫۱ درصد در سال بود، ولی همان منبع نشان میدهد سطح قیمتها در کوتاهمدت بسیار ناپایدارتر از دوره پس از جنگ جهانی دوم بود: ضریب تغییرات ۱۷ برای ۱۸۷۹ تا ۱۹۱۳ در برابر ۰٫۸۸ برای ۱۹۴۶ تا ۱۹۹۰. طلا نرخ ارز را ثابت میکرد، نه زندگی مردم را.
جنگ جهانی اول این نظام را از هم پاشید، چون دولتها برای تأمین هزینه جنگ پول چاپ کردند. بریتانیکا ادامه ماجرا را چنین میگوید: بازگشت بریتانیا در ۱۹۲۵، خروج بریتانیا و ژاپن در ۱۹۳۱، خروج آمریکا در ۱۹۳۳ و تعیین قیمت تازه ۳۵ دلاری در ژانویه ۱۹۳۴. چارت پوند این پلکان را بهخوبی نشان میدهد. پوند از ۴٫۸۷ به حدود ۳٫۲۳ سقوط کرد و وقتی آمریکا دلار را در برابر طلا ضعیف کرد، بار دیگر به بالای ۵ دلار رسید.
برتون وودز ۱۹۴۴؛ نظم تازه و نام ایران در فهرست
از ۱ تا ۲۲ ژوئیه ۱۹۴۴ (۱۰ تا ۳۱ تیر ۱۳۲۳)، در حالی که جنگ هنوز ادامه داشت، ۷۳۰ نماینده از ۴۴ کشور در هتل مانت واشنگتن در برتون وودز آمریکا جمع شدند. دو طرح روی میز بود: کینز از طرف بریتانیا یک بانک جهانی با پولی به نام «بنکور» میخواست و هری دکستر وایت از طرف آمریکا صندوقی کوچکتر. نتیجه نهایی به طرح وایت نزدیکتر بود، طبیعی هم بود، چون آمریکا طلبکار جهان بود.
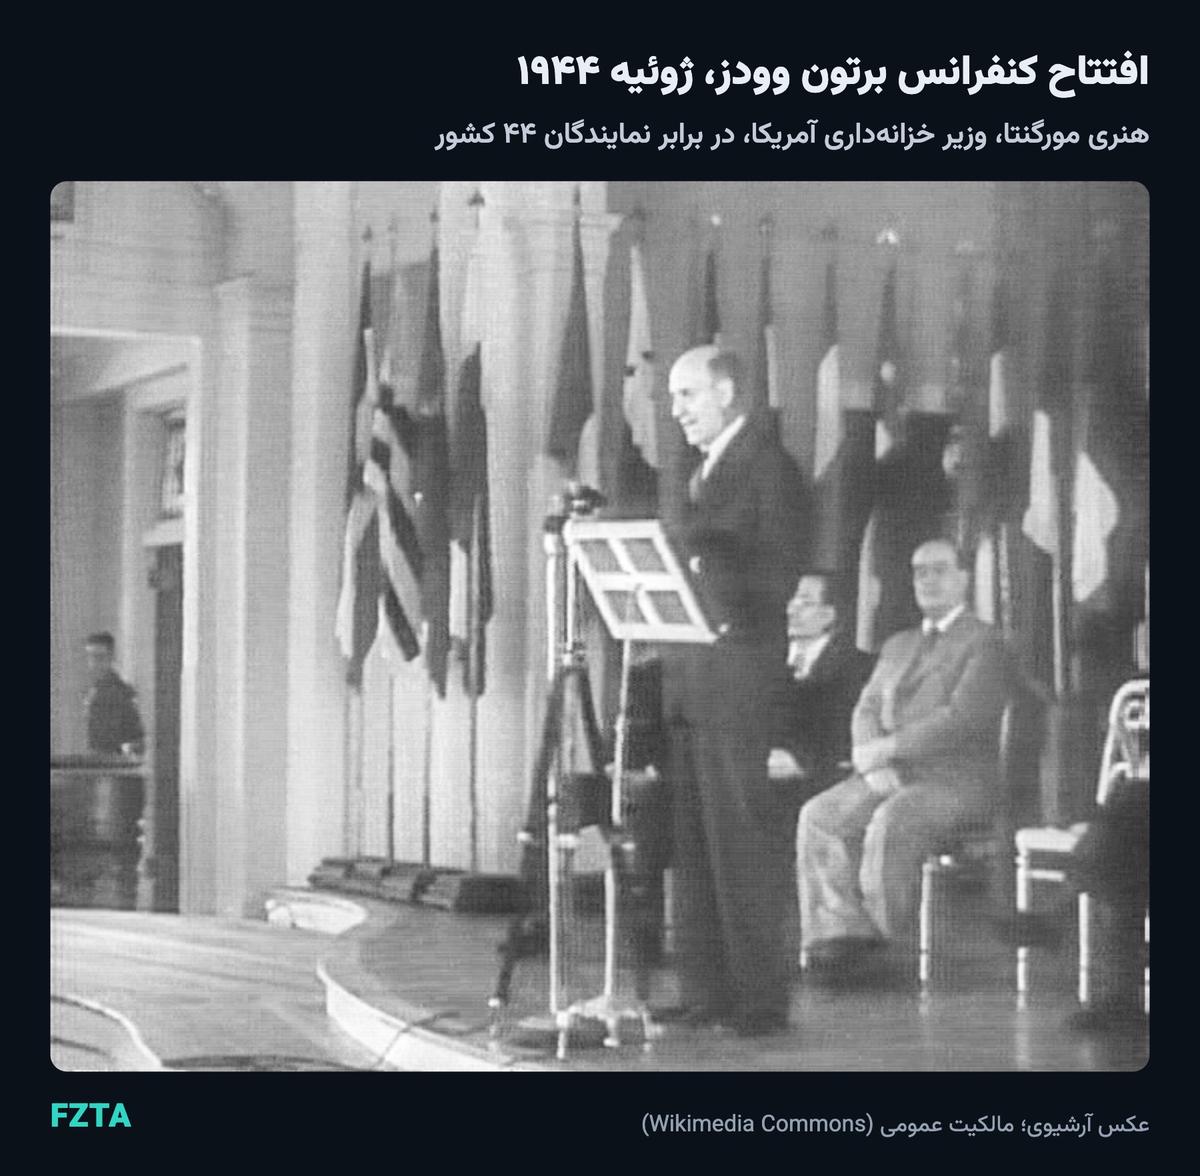
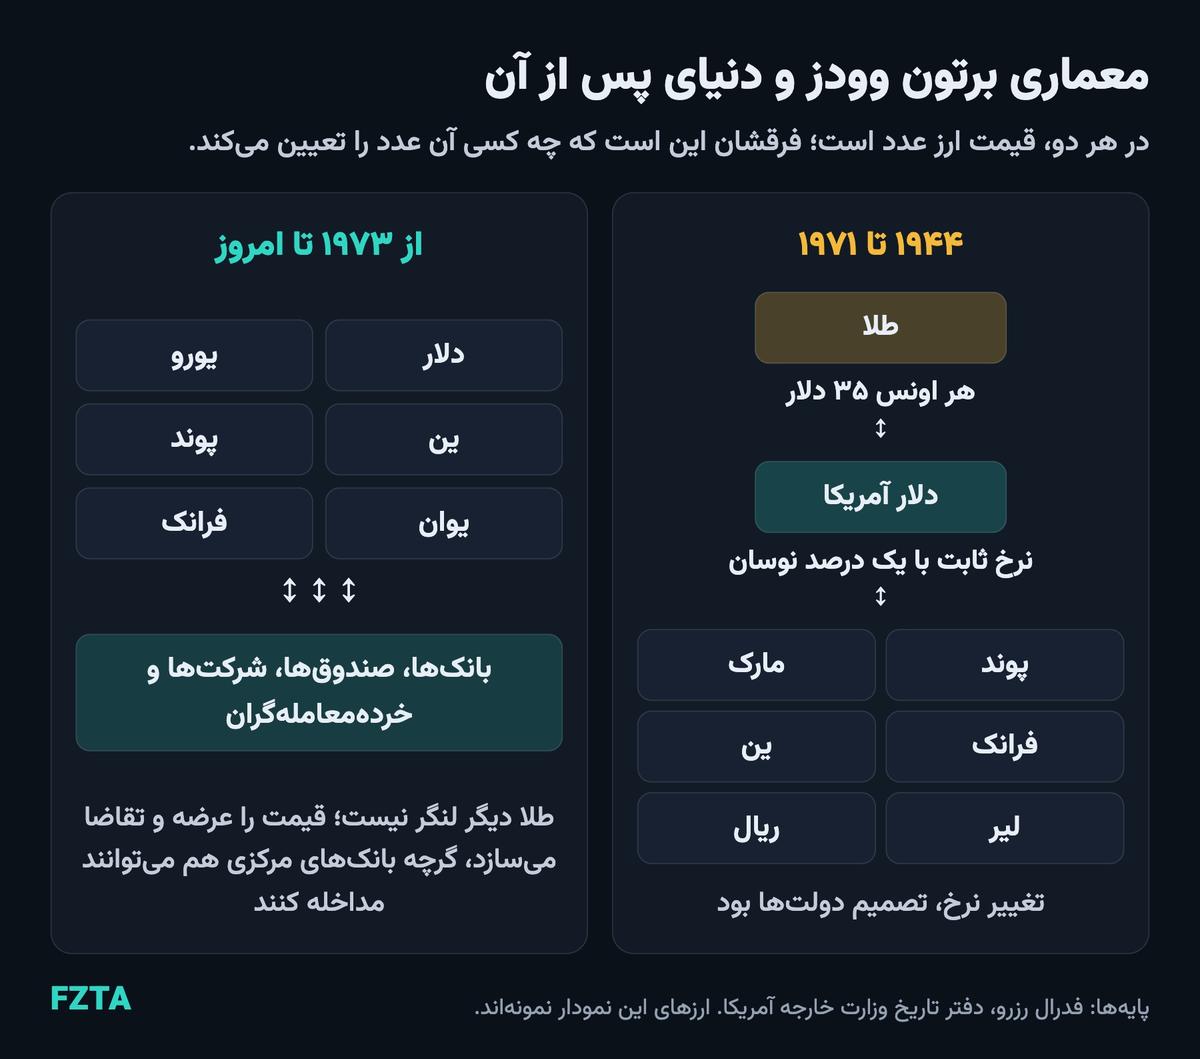
قاعده بازی ساده بود: هر اونس طلا ۳۵ دلار، و ارز هر عضو به دلار با دامنه نوسان یک درصد. صندوق بینالمللی پول در دسامبر ۱۹۴۵ پا گرفت و نظام هم در عمل از ۱۹۵۸ که ارزها تبدیلپذیر شدند، کامل کار کرد.
ایران هم آنجا بود. به نوشته اسناد وزارت خارجه آمریکا، ابوالحسن ابتهاج، رئیس وقت بانک ملی ایران، ریاست هیئت ایران را بر عهده داشت. آرشیو صندوق بینالمللی پول عکسی از ۸ ژوئیه ۱۹۴۴ دارد که او را همراه دفتری، حسین نواب و تقی نصر نشان میدهد. ایران ۲۹ دسامبر ۱۹۴۵ به صندوق پیوست، یعنی از همان روزهای نخست.
در این دوره بازار ارز به معنای امروزی کوچک بود. نرخها ثابت بودند، بسیاری از کشورها جریان سرمایه را محدود میکردند و تغییرات بزرگ با تصمیم دولتها رخ میداد؛ مانند کاهش ارزش پوند به ۲٫۸۰ در ۱۹۴۹ و به ۲٫۴۰ در ۱۹۶۷. ولی فشار زیر پوست سیستم جمع میشد، چون دلارهای بیرون از آمریکا مدام بیشتر میشد و طلای پشتوانه آنها نه. فدرال رزرو چند نشانه را ثبت کرده است:
- ۲۰ اکتبر ۱۹۶۰: قیمت طلا در لندن به ۴۰ دلار رسید.
- ۱ نوامبر ۱۹۶۱: استخر طلای لندن با هشت بانک مرکزی برای نگه داشتن قیمت شکل گرفت و در مارس ۱۹۶۸ فروپاشید.
- مارس ۱۹۶۲: فدرال رزرو نخستین خط سواپ را با بانک فرانسه باز کرد؛ ابزاری که ۴۶ سال بعد نجاتبخش بحران ۲۰۰۸ شد.
همزمان در اروپا پدیدهای تازه رشد میکرد: یورودلار، یعنی سپرده دلاری در بانکهای بیرون از آمریکا. بیشتر روایتها آغاز آن را به لندن دهه ۱۹۵۰ میرسانند و سقف سود آمریکا (مقررات Q) بعدها به رونقش کمک کرد. یورودلار نشان داد پول میتواند بیرون از مرز و قانون کشور صادرکنندهاش زندگی کند.
۱۵ اوت ۱۹۷۱؛ شوک نیکسون و آغاز پایان نرخ ثابت
نیکسون از ۱۳ تا ۱۵ اوت ۱۹۷۱ با پانزده مشاور در کمپ دیوید جلسه گذاشت و عصر یکشنبه ۱۵ اوت (۲۴ مرداد ۱۳۵۰) سه تصمیم را اعلام کرد: بستن پنجره طلا، به طوری که دولتهای خارجی دیگر نمیتوانستند دلار را به طلا تبدیل کنند؛ ۱۰ درصد عوارض اضافی بر واردات؛ و ۹۰ روز توقف دستمزد و قیمتها. بیکاری تا پایان رکود ۱۹۷۰ به ۶ درصد و تورم به ۵٫۴ درصد رسیده بود.
ولی فارکس امروزی آن شب متولد نشد. جهان ۱۹ ماه تلاش کرد نرخ ثابت را نجات دهد:
- دسامبر ۱۹۷۱، توافق اسمیتسونین: گروه ده کشور نرخهای ثابت تازه با دلار ضعیفتر تعیین کردند: طلا ۳۸ دلار و دامنه نوسان ۲٫۲۵ درصد. نیکسون آن را «مهمترین توافق پولی تاریخ جهان» خواند.
- فوریه ۱۹۷۳: با فشار سفتهبازی، دلار باز هم تضعیف شد و طلا به ۴۲٫۲۲ دلار رسید.
- مارس ۱۹۷۳: شش عضو جامعه اروپا ارزهایشان را به هم بستند و در برابر دلار شناور کردند. دفتر تاریخ وزارت خارجه آمریکا همین را عملاً پایان برتون وودز میداند.
- ژانویه ۱۹۷۶، کینگستون: توافق جامائیکا شناور بودن را پذیرفت و قیمت رسمی طلا را کنار گذاشت. این تصمیم با اصلاحیه دوم اساسنامه صندوق بینالمللی پول در ۱۹۷۸ اجرایی شد.
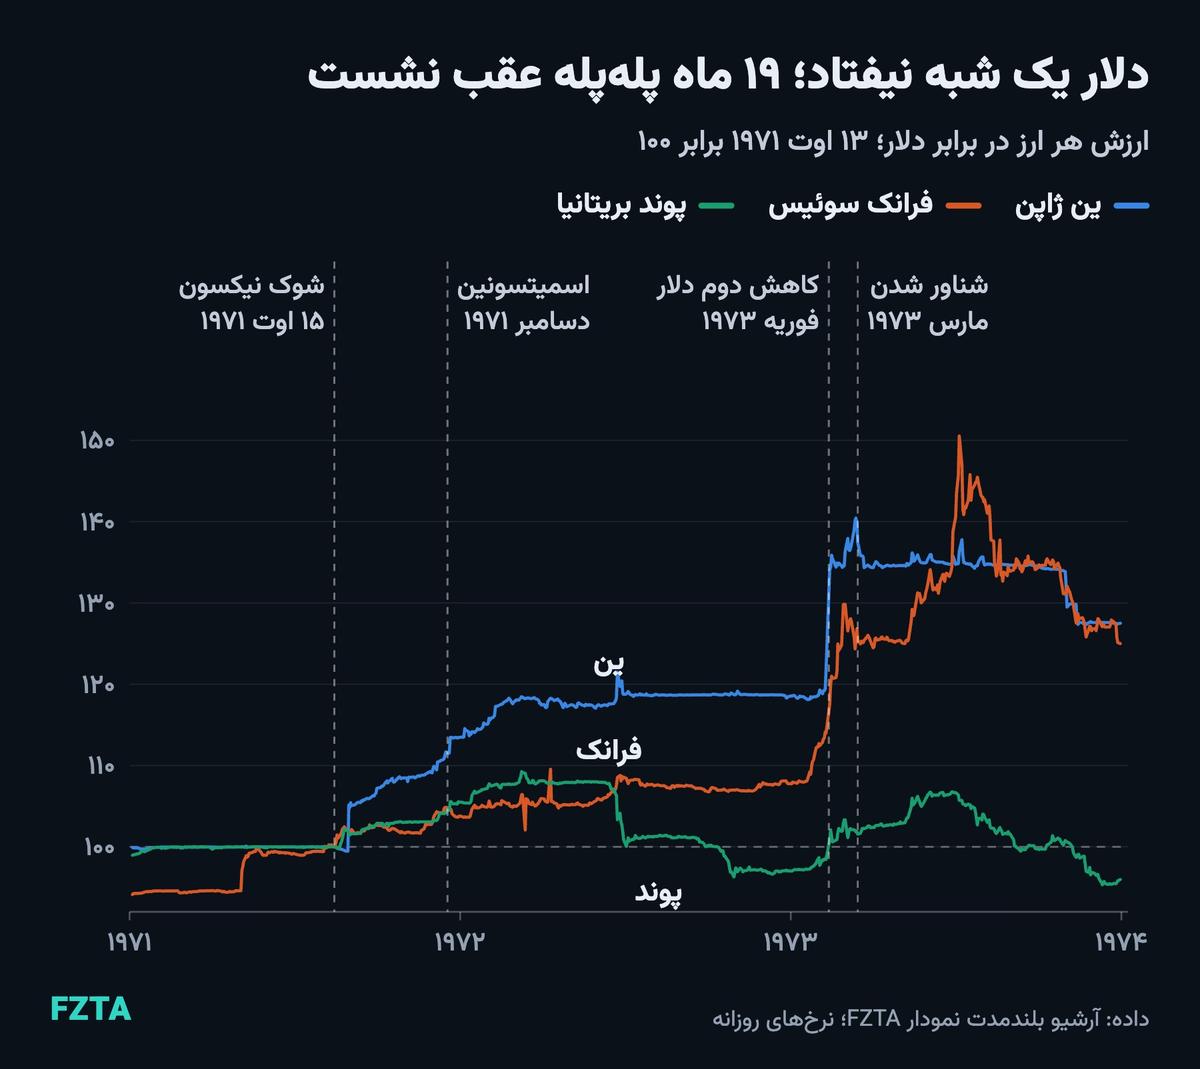
بنابراین اگر کسی پرسید «فارکس از چه سالی شروع شد؟»، پاسخ دقیق سه تاریخ دارد: ۱۹۷۱ پایان تبدیلپذیری، ۱۹۷۳ شناور شدن و ۱۹۷۶ تا ۱۹۷۸ رسمی شدن قواعد تازه.
شیکاگو، رویترز، هرشتات؛ سه اتفاق بزرگ در سه سال
۱۹۷۲: آتی ارز در شیکاگو
لئو ملامد، رئیس بورس کالای شیکاگو، حدس میزد با نوسانی شدن ارزها، بانکها و شرکتها به ابزاری برای پوشش ریسک نیاز پیدا میکنند. میلتون فریدمن با یک مقاله امکانسنجی از این ایده دفاع کرد و ۱۶ مه ۱۹۷۲ «بازار پولی بینالمللی» (IMM) با هفت قرارداد روی پوند، ین، دلار کانادا، فرانک سوئیس، پزوی مکزیک، مارک آلمان و لیر ایتالیا آغاز به کار کرد. آنها حتی پیش از شناور شدن کامل ارزها روی چنین دنیایی شرط بستند.
۱۹۷۳: صفحهنمایش رویترز
مانیتور رویترز که ایدهاش در ۱۹۷۲ و پس از شوک نیکسون شکل گرفت، ۲۵ ژوئن ۱۹۷۳ با حدود ۳۰ مشتری در لندن راه افتاد. بانکها نرخهایشان را روی صفحههایی میگذاشتند و بقیه روی پایانه خود آنها را میدیدند. پاسخ بازار به پرسش دوم ما، یعنی سرعت قیمت، بار دیگر تغییر کرده بود.
۱۹۷۴: هرشتات و ریسکی که هنوز زنده است
نوسان تازه خیلی زود قربانی گرفت. بانک کوچک هرشتات در کلن روی جهت دلار شرطهای اشتباه بسته بود و زیان ۴۷۰ میلیون مارکی در برابر سرمایه ۴۴ میلیون مارکی داشت. روز ۲۶ ژوئن ۱۹۷۴ (۵ تیر ۱۳۵۳) ناظر آلمان مجوزش را لغو کرد و ماجرایی رخ داد که نامش را روی یک نوع ریسک گذاشت.
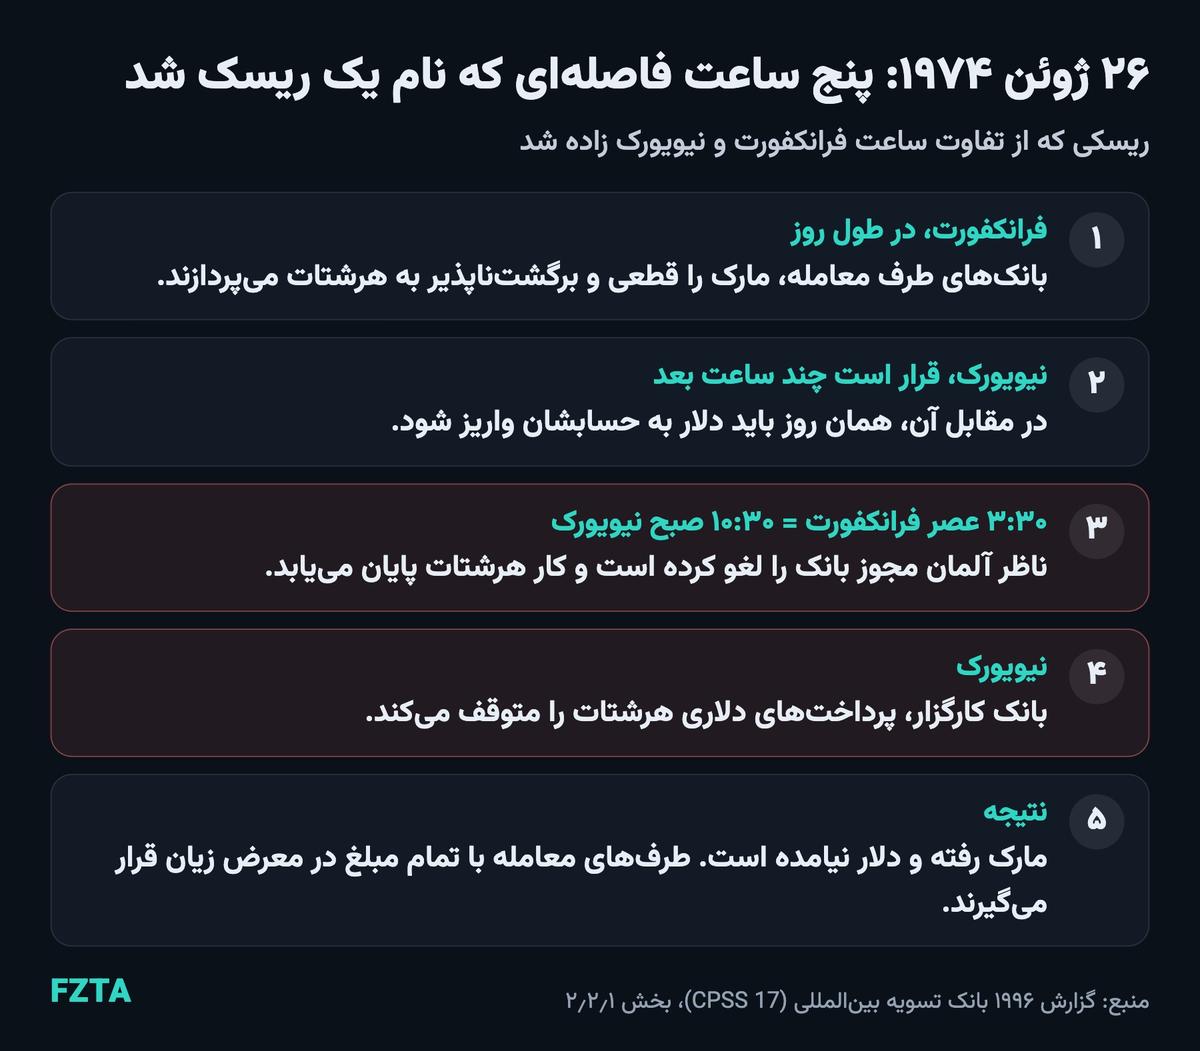
ریسک تسویه از آن روز «ریسک هرشتات» نام گرفت. کمیته بال هم پس از همین آشفتگیها، در پایان ۱۹۷۴ تشکیل شد. پاسخ فنی ۲۸ سال طول کشید: بانک CLS در ۲۰۰۲ با ۷ ارز و ۳۹ عضو کار خود را شروع کرد و با روش «پرداخت در برابر پرداخت» (PvP) دو طرف معامله را همزمان تسویه میکند.
مسئله هنوز کامل حل نشده است. مقاله ژوئن ۲۰۲۶ بانک تسویه بینالمللی میگوید از بیش از ۱۴ تریلیون دلار تعهد روزانه، ۳۶ درصد با PvP تسویه میشود، ۵۴ درصد با روشهایی که ریسک را کم میکنند ولی از بین نمیبرند و ۱۰ درصد، یعنی بیش از ۱٫۴ تریلیون دلار در روز، کاملاً بیپوشش است.
پلازا و لوور؛ وقتی پنج دولت دلار را پایین کشیدند
نیمه اول دهه ۱۹۸۰ دوره دلار بسیار قوی بود. نرخ بهره آمریکا بالا بود، کسری تجاری رشد میکرد و فشار برای حمایتگرایی در کنگره زیاد میشد. در آرشیو ما پوند در فوریه ۱۹۸۵ به ۱٫۰۵ دلار رسید که کمترین عدد این نمودار است و USD/JPY در همان ماه حدود ۲۶۳ بود.
۲۲ سپتامبر ۱۹۸۵ (۳۱ شهریور ۱۳۶۴) وزیران دارایی و رؤسای بانک مرکزی آمریکا، ژاپن، آلمان غربی، فرانسه و بریتانیا در هتل پلازا نیویورک جمع شدند. بیانیه آنها با زبانی مؤدبانه گفت «افزایش منظم بیشتر» ارزهای غیردلاری مطلوب است. بازار زبان سیاسی را خوب فهمید:
- جمعه ۲۰ سپتامبر ۱۹۸۵: USD/JPY روی ۲۴۰٫۰۹
- دوشنبه ۲۳ سپتامبر: ۲۳۱٫۸۹، یعنی ۳٫۴ درصد افت در یک روز معاملاتی
- ۲۰ فوریه ۱۹۸۷: ۱۵۳٫۶۵
- ۳۱ دسامبر ۱۹۸۷: ۱۲۱٫۲۵، یعنی حدود ۵۰ درصد افت در ۲۷ ماه
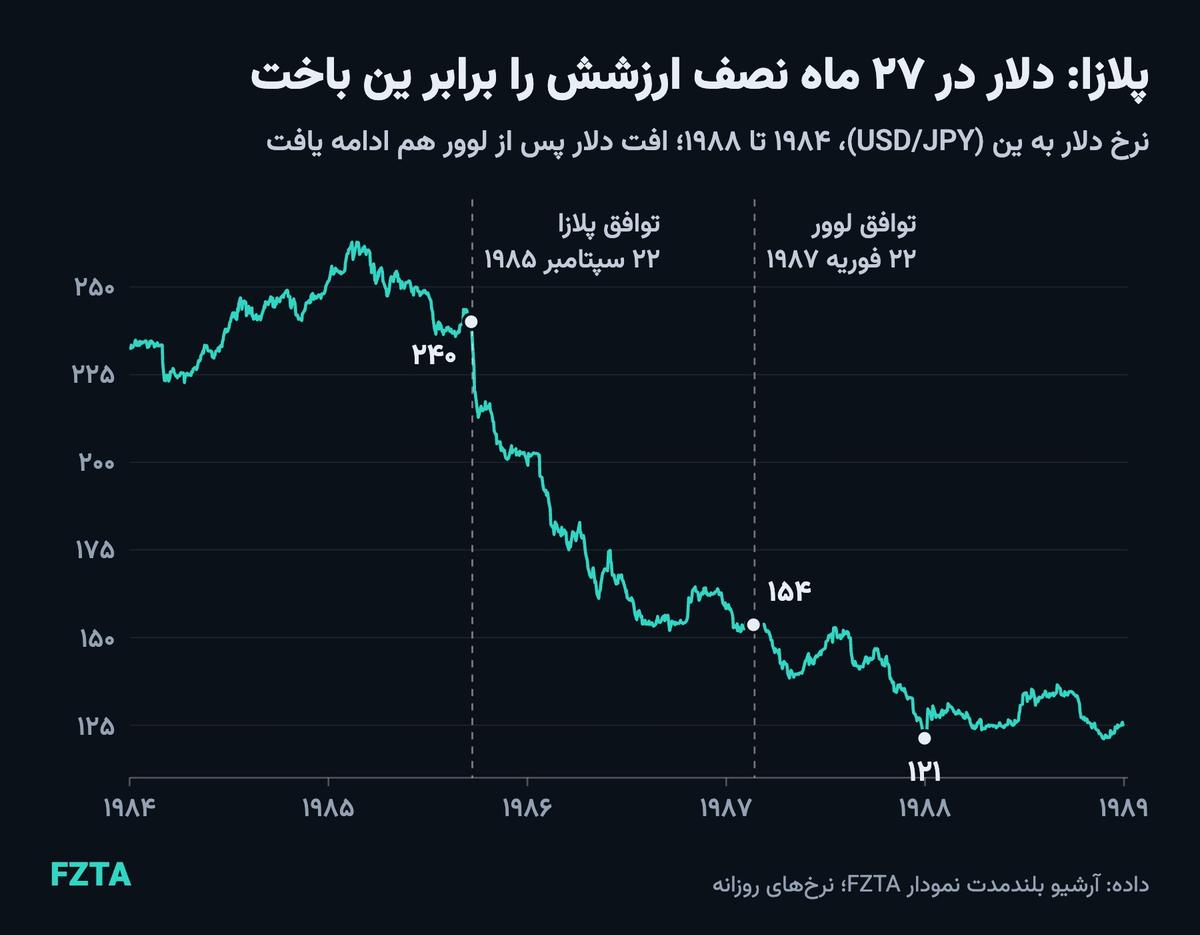
موسسه بیکر مینویسد پلازا بیش از انتظار موفق شد و لوور در هدف کوتاهمدت خود ناکام ماند. درباره علت هم هنوز بحث هست. تحلیلی از PIMCO مداخله را عامل اصلی نمیداند و به کاهش نرخ بهره فدرال رزرو از ۱۲ به ۶ درصد بین اکتبر ۱۹۸۴ و دسامبر ۱۹۸۶ اشاره میکند. پیام عملی برای معاملهگر این است: روندهای چندساله ارز بیشتر با سیاست پولی ساخته میشوند تا با الگوهای کندلی.
۱۹۹۲ تا ۲۰۰۸؛ نرخ ثابت وعده است، نه قانون طبیعت
چهارشنبه سیاه؛ سپتامبر ۱۹۹۲
بریتانیا در اکتبر ۱۹۹۰ با نرخ مرکزی ۲٫۹۵ مارک و دامنه حدود ۶ درصد به سازوکار نرخ ارز اروپا (ERM) پیوست. آلمان پس از وحدت بهره را بالا نگه داشته بود و بریتانیا در رکود نمیتوانست همراهی کند. سفتهبازان این شکاف را دیدند. ۱۶ سپتامبر ۱۹۹۲ (۲۵ شهریور ۱۳۷۱) دولت بهره پایه را صبح از ۱۰ به ۱۲ درصد برد و وعده ۱۵ درصد داد، ولی بازار باور نکرد و ساعت ۷ عصر خروج از ERM اعلام شد.
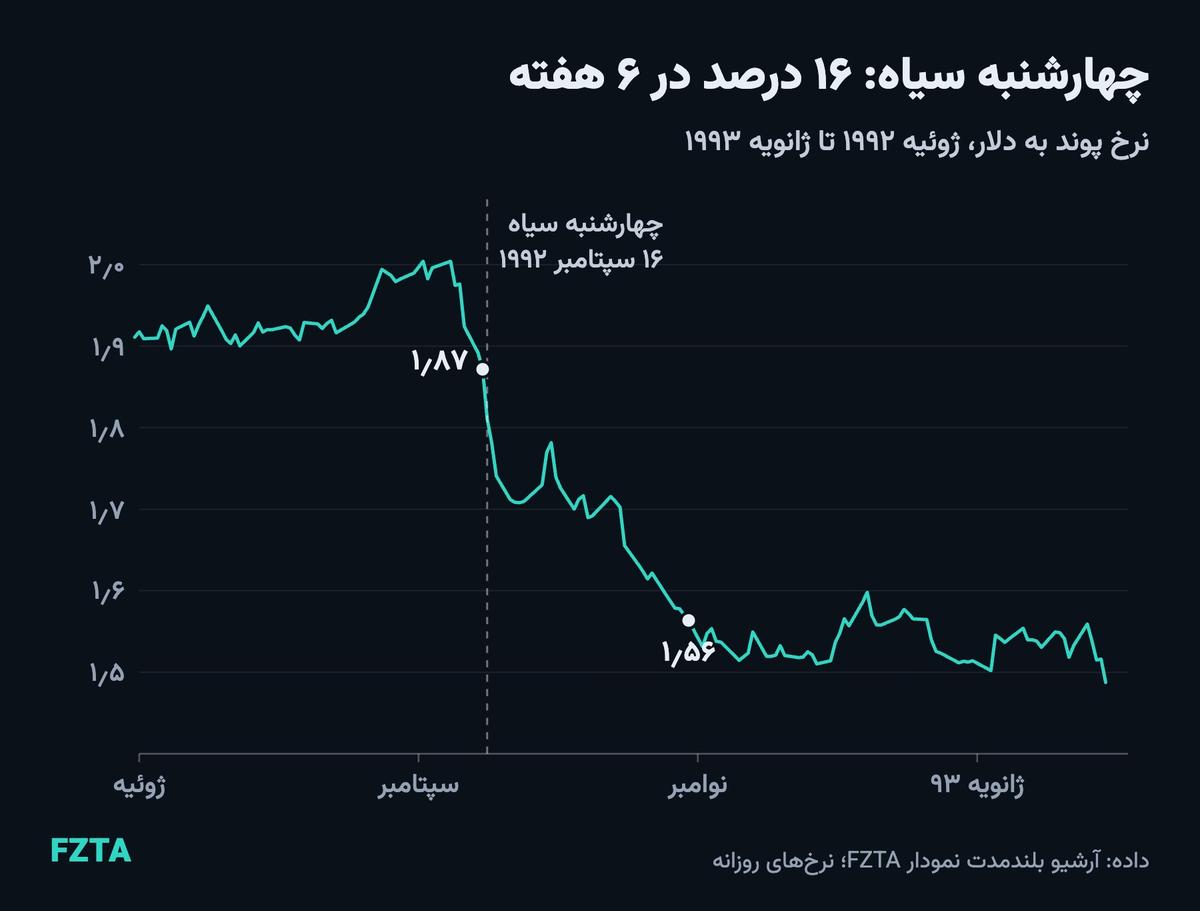
اسناد سال ۲۰۰۵ خزانهداری هزینه این ماجرا را حدود ۳٫۳ میلیارد پوند برآورد کرد و جورج سوروس با فروش پوند بیش از یک میلیارد سود برد؛ منابع این عدد را گاه دلار و گاه پوند نوشتهاند. برای نسل بعدی معاملهگران پیام روشن بود: بانک مرکزی هم میتواند ببازد.
بحران آسیا؛ ۱۹۹۷
۲ ژوئیه ۱۹۹۷ تایلند بات را در برابر دلار تضعیف کرد. موج به مالزی، فیلیپین، اندونزی و کره جنوبی رسید و سال بعد روسیه و برزیل را هم لرزاند. جامعه جهانی ۱۱۸ میلیارد دلار وام برای تایلند، اندونزی و کره بسیج کرد. سازوکار همان بود: کشوری با نرخ وابسته به دلار، بدهی ارزی زیاد و ذخیرهای که به سرعت ته میکشد.
تولد یورو؛ ۱۹۹۹
۱ ژانویه ۱۹۹۹ (۱۱ دی ۱۳۷۷) یورو در یازده کشور به پول غیرنقدی تبدیل شد و اسکناسها در ۲۰۰۲ رسیدند. نخستین نرخ مرجع بانک مرکزی اروپا در ۴ ژانویه ۱۹۹۹ عدد ۱٫۱۷۸۹ دلار بود. در آرشیو ما EUR/USD پایینترین بستهشدن ۰٫۸۲۷ را در ۲۵ اکتبر ۲۰۰۰ و بالاترین ۱٫۵۹۹۵ را در ۲۲ آوریل ۲۰۰۸ ثبت کرده است. یک نکته: هر چارت EUR/USD که پیش از ۱۹۹۹ داده دارد، بازسازی محاسباتی است، چون یورویی وجود نداشت.
بحران ۲۰۰۸ و خطوط سواپ
سال ۲۰۰۸ نشان داد بازار ارز به دلار وابسته است. بانکهای غیرآمریکایی برای بدهیهای دلاری خود سراغ وام دلاری میرفتند و وقتی این منبع خشکید، فشار جهانی شد. فدرال رزرو از دسامبر ۲۰۰۷ با ۲۰ میلیارد دلار برای بانک مرکزی اروپا و ۴ میلیارد برای سوئیس خطوط سواپ باز کرد و در اکتبر ۲۰۰۸ سقف را برای چهار بانک مرکزی بزرگ برداشت. ابزار کوچک ۱۹۶۲ به سوپاپ اطمینان کل سیستم تبدیل شده بود.
از تلفن تا الگوریتم
تا دهه ۱۹۸۰ بازار یعنی تلفن، کارگزار و صدای بلند. رویترز در ۱۹۸۱ سرویس دیلینگ را عرضه کرد تا مشترک بتواند از همان صفحه معامله هم انجام دهد. دیلینگ ۲۰۰۰-۲ در ۱۹۹۲ با ۲۳ مشترک، نخستین نسل تطبیق خودکار سفارش را آورد و EBS در ۱۹۹۳ برای رقابت با تسلط رویترز ساخته شد. تا پایان آن دهه، این دو در ارزهای اصلی بازار بینبانکی را قبضه کردند و قیمتشان مرجع بقیه بازار شد.
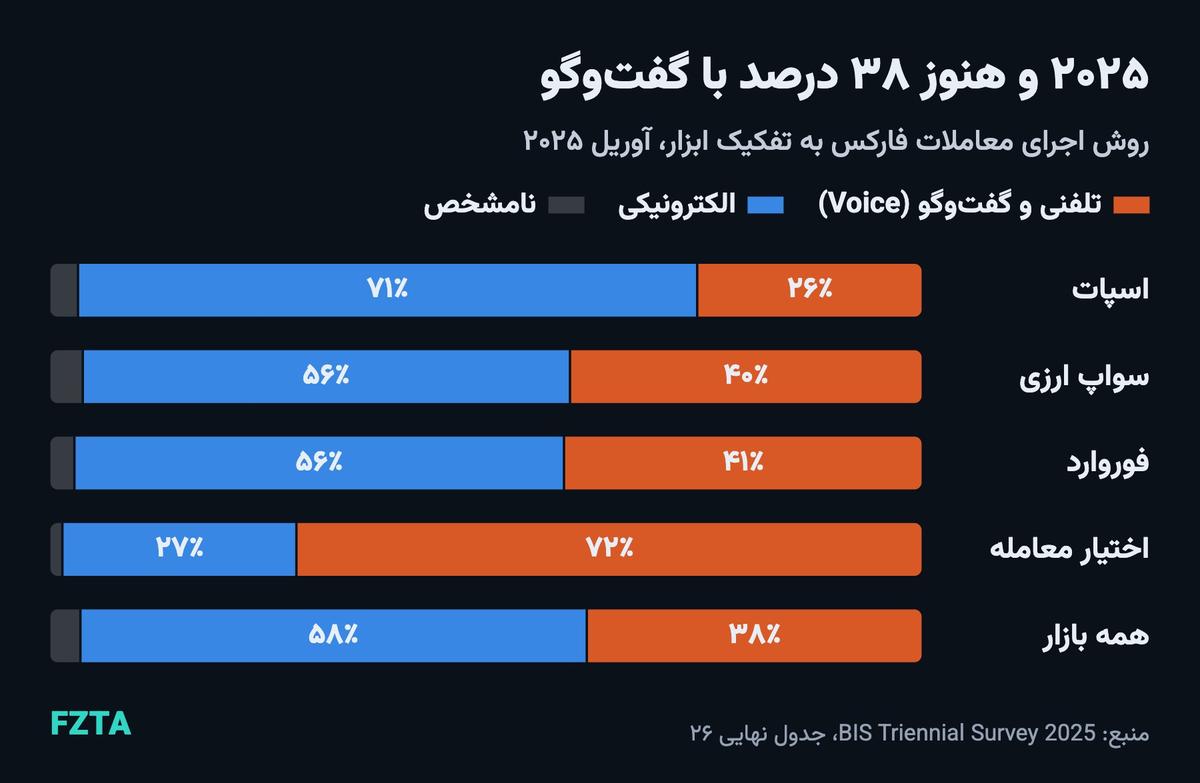
تصور رایج این است که امروز همه چیز ماشینی است. جدول ۲۶ BIS چیز دیگری میگوید:
تغییر بزرگ دیگر، ورود غیربانکها بود. پرایم بروکریج به صندوقها و شرکتهای معامله اختصاصی اجازه داد با اعتبار یک بانک بزرگ در بازار حاضر شوند. طبق همان گزارش، ۲٫۱۶ تریلیون دلار از گردش روزانه، حدود ۲۳ درصد، از این مسیر انجام میشود.
تولد فارکس خرد؛ از اوآندا تا متاتریدر
به نوشته BIS، در اواخر دهه ۱۹۹۰ فارکس عمدتاً قلمرو شرکتهای بزرگ و نهادهای مالی بود و بانکها از فرد عادی هزینههایی بازدارنده میگرفتند، چون معاملهاش برایشان خیلی کوچک بود. حدود سال ۲۰۰۰ پلتفرمهایی مثل FXCM و اوآندا این معادله را عوض کردند. آنها حساب مارجین آنلاین ارائه دادند، قیمت را از بانکها و EBS گرفتند و معاملههای کوچک را با هم جمع کردند تا در بازار بینبانکی بپوشانند. اوآندا میگوید پلتفرمش در ۲۰۰۱ معامله با حتی یک دلار را ممکن کرد و متاتریدر ۴ هم در ۱ ژوئیه ۲۰۰۵ منتشر شد و به زبان مشترک کارگزاریهای خرد تبدیل شد. پاسخ پرسش سوم ما عوض شده بود: حالا هر کسی میتوانست وارد شود.
قانونگذاران هم وارد عمل شدند، چون ترکیب اهرم بالا با کاربر بیتجربه نتیجه خوبی نداشت:
- آمریکا، ۲۰۱۰: کمیسیون CFTC ابتدا اهرم ۱۰ برابری پیشنهاد داد و سرانجام سقف را ۵۰ برابر برای جفتارزهای اصلی و ۲۰ برابر برای بقیه گذاشت.
- اروپا، ۲۰۱۸: نهاد ESMA از ۱ اوت سقف ۳۰ برابر برای جفتارزهای اصلی و ۲۰ برابر برای بقیه و طلا تعیین کرد و حفاظت از منفی شدن حساب را اجباری کرد.
عددی که هر تازهواردی باید ببیند در بیانیه همان نهاد آمده است: بررسی ناظران اروپایی نشان داد ۷۴ تا ۸۹ درصد حسابهای خرد CFD زیان میدهند و میانگین زیان هر مشتری از ۱٬۶۰۰ تا ۲۹٬۰۰۰ یورو است. پیش از سپردن تصمیم به دیگران، حقه کانالهای سیگنال را بخوانید و نتایج معاملات خودتان را در ژورنال معاملاتی ثبت کنید.
رسوایی فیکس؛ بازاری بدون داور مرکزی
نداشتن بورس مرکزی هزینه هم داشت. ناظر بریتانیا در نوامبر ۲۰۱۴ پنج بانک سیتی، HSBC، جیپیمورگان، RBS و UBS را در مجموع ۱٫۱ میلیارد پوند جریمه کرد. طبق این گزارش، بین ژانویه ۲۰۰۸ و اکتبر ۲۰۱۳ معاملهگران بانکهای مختلف در گروههایی با نامهایی مثل «بازیکنان» و «سه تفنگدار» اطلاعات سفارش مشتریان را رد و بدل میکردند و میکوشیدند نرخهای مرجع (فیکس) را جابهجا کنند و حد ضررهای مشتریان را بزنند.
۲۰ مه ۲۰۱۵ در آمریکا جیپیمورگان، RBS، سیتیکورپ و بارکلیز پذیرفتند گناهکار شناخته شوند و UBS هم در پرونده نرخهای بهره مرجع اعتراف کرد. جمع پرداختی این پنج بانک حدود ۵٫۶ میلیارد دلار بود. وزیر دادگستری آمریکا گفت معاملهگران گروهی به نام «کارتل» ساخته بودند و این کار تقریباً هر روز و به مدت پنج سال ادامه داشت. پاسخ صنعت، آییننامه جهانی FX بود که ۲۵ مه ۲۰۱۷ منتشر شد و همچنان داوطلبانه است، نه قانون.
فرانک سوئیس و فلش کراش؛ روزهایی که نقدشوندگی ناپدید شد
۶ سپتامبر ۲۰۱۱ بانک مرکزی سوئیس برای مهار فرانک، کف ۱٫۲۰ را برای EUR/CHF تعیین کرد و گفت هر قدر لازم باشد ارز میخرد. در آرشیو ما از آن روز تا ۱۴ ژانویه ۲۰۱۵، در ۸۶۹ روز معاملاتی حتی یک بستهشدن زیر ۱٫۲۰ ثبت نشد. برای بسیاری از معاملهگرها این خط دیوار بود.
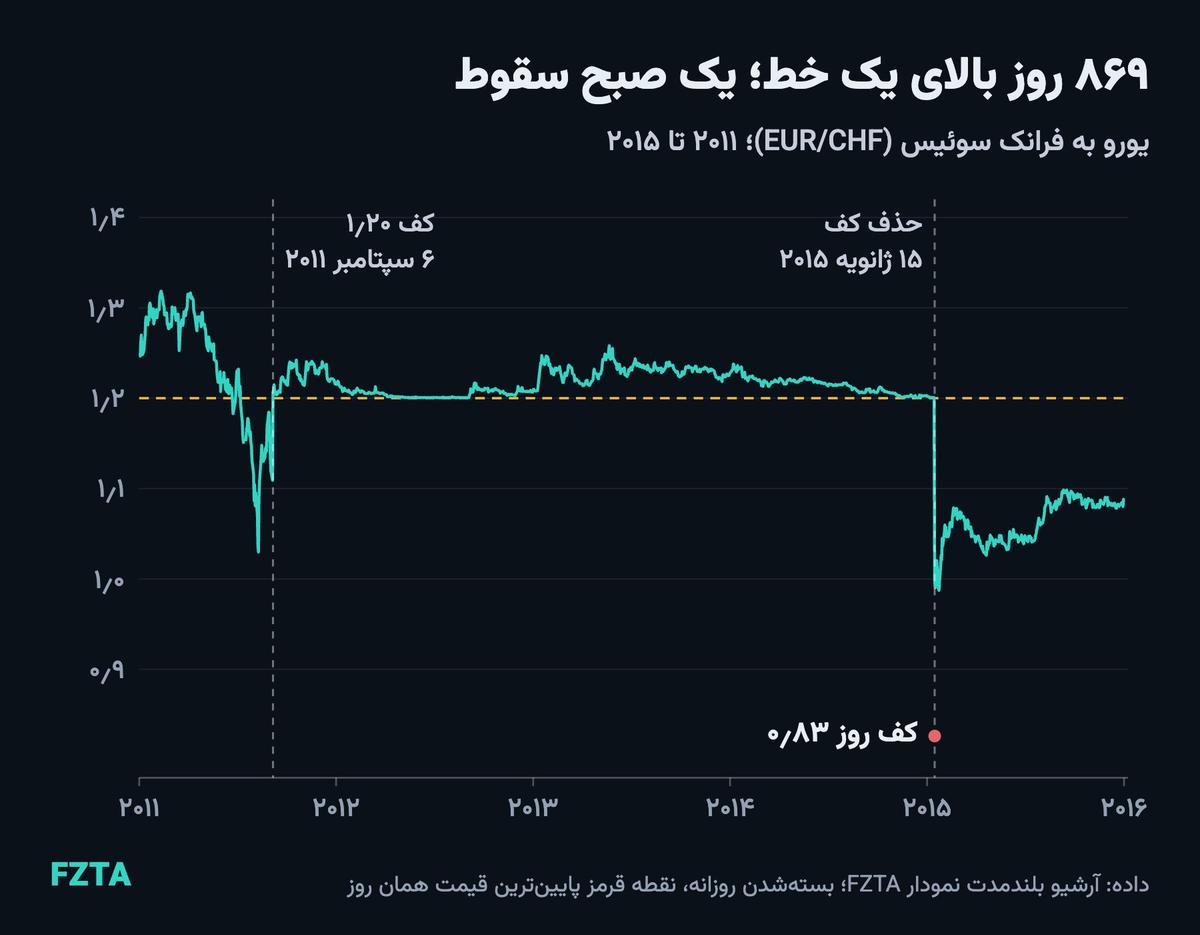
صبح ۱۵ ژانویه ۲۰۱۵ همان بانک کف را برداشت و نرخ سپرده را به منفی ۰٫۷۵ درصد برد. قیمتها چنان پریدند که خیلی از حد ضررها در سطوحی بسیار بدتر پر شدند. کارگزار FXCM از ۲۲۵ میلیون دلار بدهی مشتریانش خبر داد و با وام ۳۰۰ میلیون دلاری لوکادیا سر پا ماند. آلپاری بریتانیا هم ورشکسته شد. این همان منطق هرشتات و برتون وودز بود، این بار روی حساب معاملهگر خرد.
مثال دوم، فلش کراش پوند در ۷ اکتبر ۲۰۱۶ (۱۶ مهر ۱۳۹۵) است. گزارش BIS میگوید پوند طی حدود ۸ ثانیه، از ۰۰:۰۷:۰۳ تا ۰۰:۰۷:۱۱ به وقت بریتانیا، از ۱٫۲۶۰۰ به ۱٫۲۴۹۴ افتاد و در ۰۰:۰۷:۴۱ روی پلتفرم رویترز تا ۱٫۱۴۹۱، یعنی نزدیک ۹ درصد پایینتر، معامله شد. کمیته BIS علت واحدی پیدا نکرد: ساعت خلوت آسیا، پوشش اختیار معاملهها و فعال شدن حد ضررها با هم عمل کردند.
نکته جالب: کف همان روز در آرشیو ما ۱٫۱۸۶ است، نه ۱٫۱۴۹. این خطای داده نیست، چون فارکس قیمت واحد سراسری ندارد و هر پلتفرم کف خودش را دید. ساعت بازار فارکس به وقت تهران را هم برای همین باید جدی بگیرید.
بازار فارکس امروز؛ عددهای نهایی BIS
بانک تسویه بینالمللی از ۱۹۸۹ هر سه سال این نظرسنجی را برگزار میکند و در دور اخیر، ۵۲ حوزه قضایی و بیش از ۱٬۱۰۰ دیلر در آن شرکت کردهاند. نتایج اولیه در سپتامبر ۲۰۲۵ عدد ۹٫۶ تریلیون دلار را نشان داد و جدول نهایی ژوئن ۲۰۲۶ آن را به ۹٫۵۱ تریلیون دلار اصلاح کرد. اگر با عدد اصلاحشده ۲۰۲۲ (۷٫۴۷ تریلیون) مقایسه کنیم، رشد سهساله حدود ۲۷ درصد است. بخشی از این عدد به نوسان استثنایی ماه آوریل ۲۰۲۵ پس از اعلامهای تعرفهای مربوط است، پس همه آن را رشد پایدار ندانید.
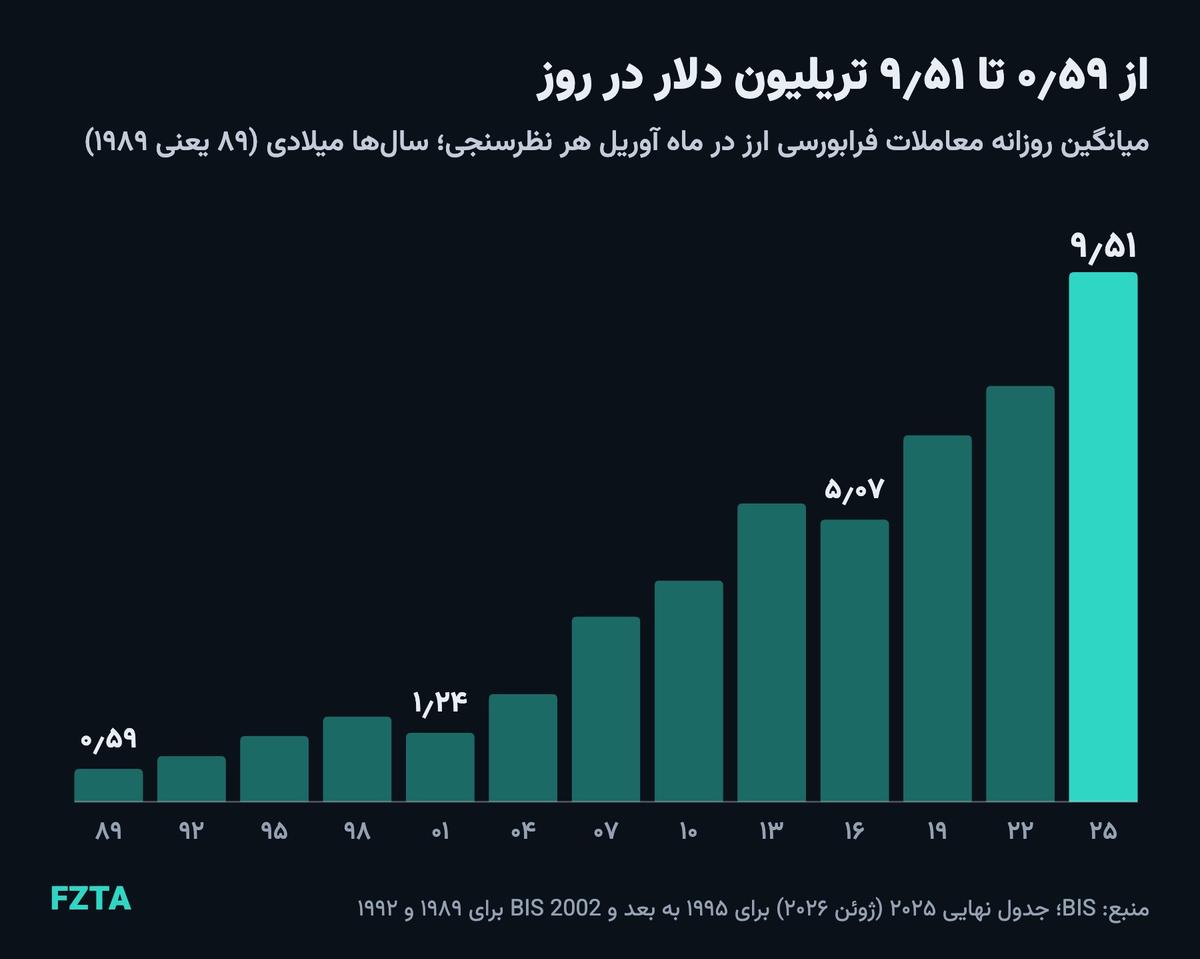
| سال نظرسنجی (آوریل) | گردش روزانه (تریلیون دلار) |
|---|---|
| ۱۹۸۹ | ۰٫۵۹ |
| ۱۹۹۲ | ۰٫۸۲ |
| ۱۹۹۵ | ۱٫۱۸ |
| ۱۹۹۸ | ۱٫۵۳ |
| ۲۰۰۱ | ۱٫۲۴ |
| ۲۰۰۴ | ۱٫۹۳ |
| ۲۰۰۷ | ۳٫۳۲ |
| ۲۰۱۰ | ۳٫۹۷ |
| ۲۰۱۳ | ۵٫۳۶ |
| ۲۰۱۶ | ۵٫۰۷ |
| ۲۰۱۹ | ۶٫۵۸ |
| ۲۰۲۲ | ۷٫۴۷ |
| ۲۰۲۵ | ۹٫۵۱ |
همه این حجم، ترید نیست
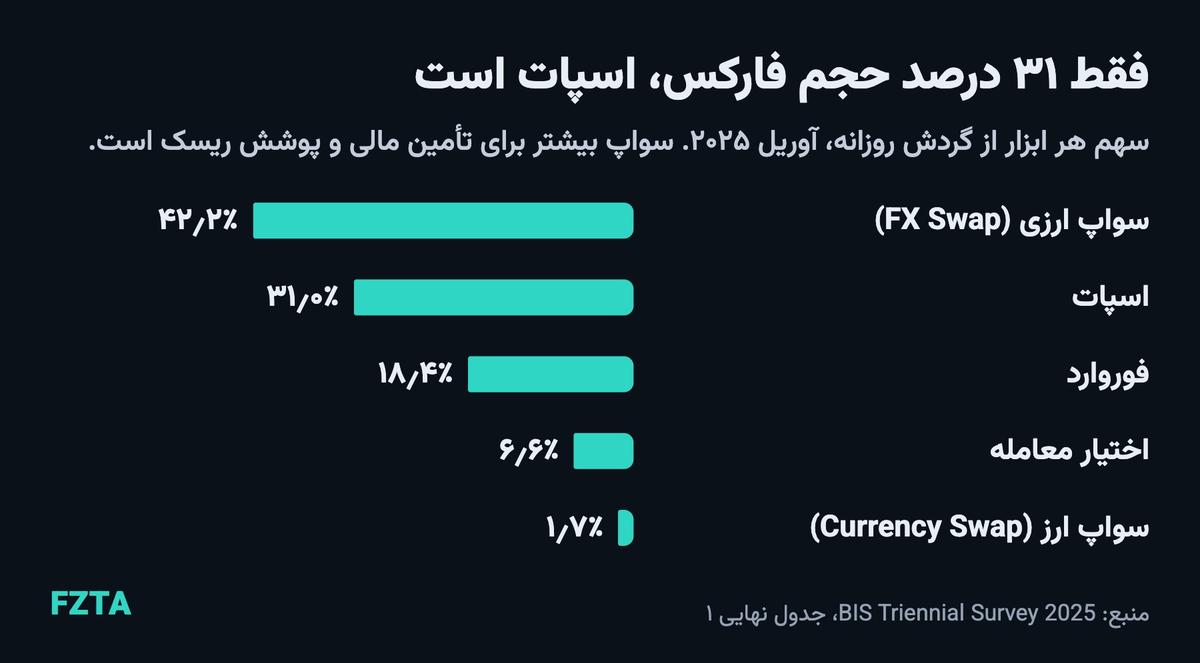
وقتی میشنوید بازار فارکس ۹٫۵ تریلیون دلار حجم دارد، تصویر ذهنی معمولاً کسی است که پوند میخرد تا گرانتر بفروشد. واقعیت این است که بیشترین سهم مال سواپ ارزی است؛ ابزاری که بانکها و شرکتها برای تأمین مالی کوتاهمدت و پوشش ریسک به کار میبرند.
چه کسانی معامله میکنند؟
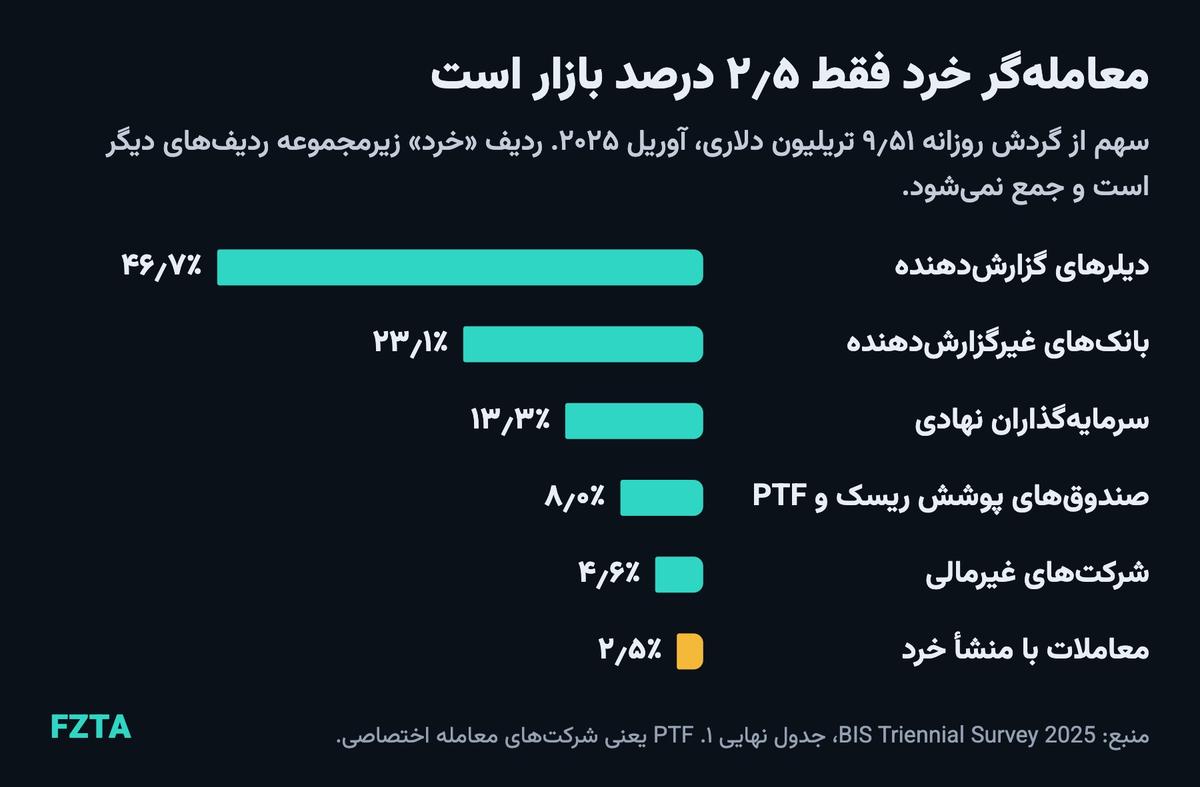
سهم خرد آنقدر کوچک است که بهتنهایی جهت این بازار را تعیین نمیکند. مطالعه BIS در ۲۰۱۳ هم سهم خرد جهانی را حدود ۳٫۵ درصد یافته بود، اگرچه در ژاپن به ۱۹ درصد اسپات میرسید. یک احتیاط: این آمار فقط معاملاتی را میبیند که در نهایت به دیلرها میرسند و معاملاتی که داخل خود پلتفرم با هم تسویه میشوند در آن نیستند، پس عدد واقعی میتواند کمی بیشتر باشد.
دلار هنوز پادشاه است و یوان آمده است
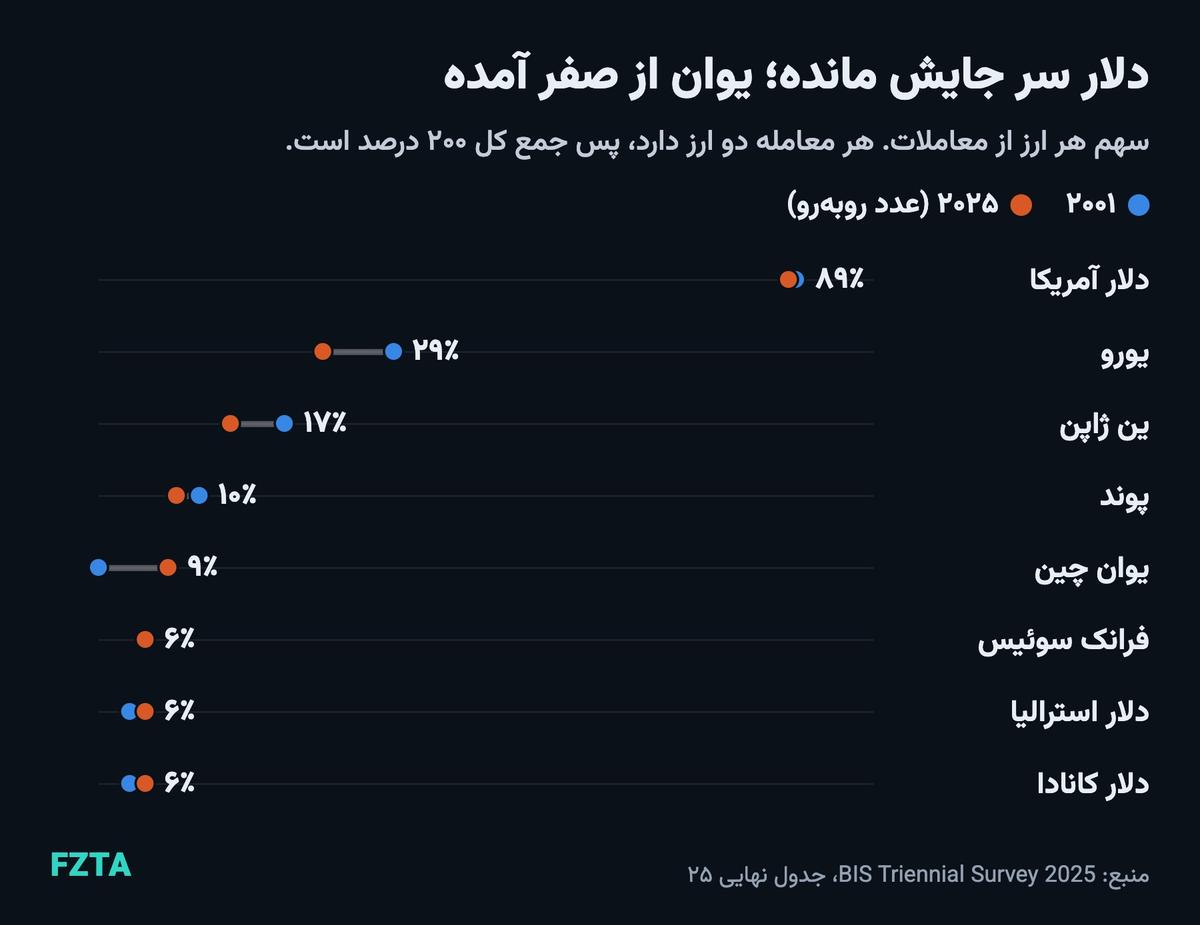
این جدول هم نشان میدهد این معاملات کجا ثبت میشوند. لندن، با وجود خروج بریتانیا از اتحادیه اروپا، هنوز بزرگترین مرکز معاملات ارز جهان است.
| محل معامله | سهم تقریبی (آوریل ۲۰۲۵) |
|---|---|
| بریتانیا | ۳۷٫۸ درصد |
| آمریکا | ۱۸٫۶ درصد |
| سنگاپور | ۱۱٫۸ درصد |
| هنگکنگ | ۷٫۰ درصد |
| ژاپن | ۳٫۵ درصد |
۵۵ سال پس از نیکسون
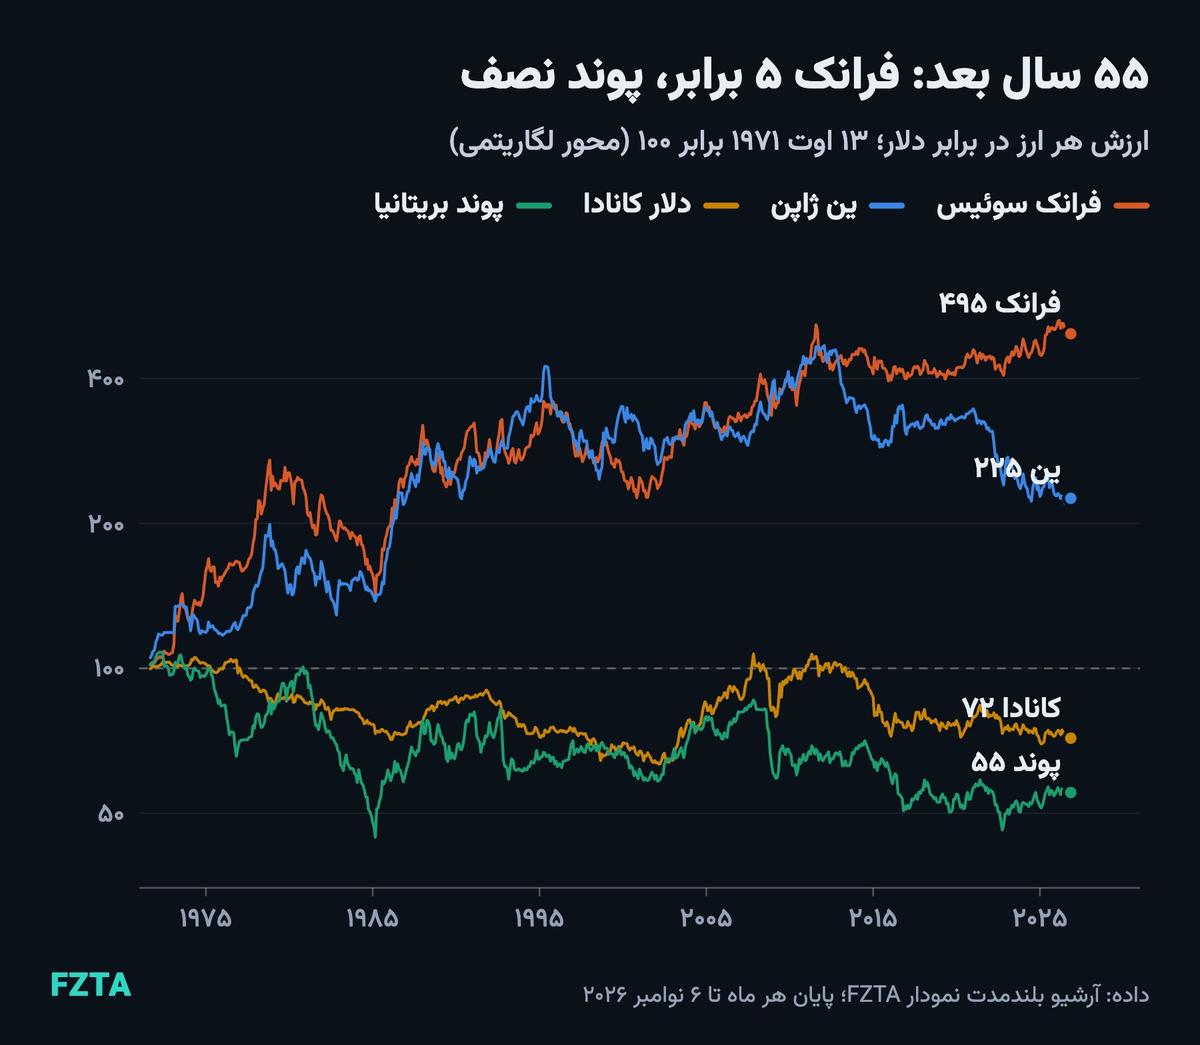
این شاید خلاصهترین پاسخ به این پرسش باشد که بازار شناور چه کرد. ارز کشورهایی با تورم پایینتر، مثل سوئیس و ژاپن، در بلندمدت قویتر شد. این نمودار پیشبینی نیست، ولی یادآوری میکند که در مقیاس دهها سال، اقتصاد بیشتر از هر الگوی نموداری حرف دارد.
ایران در این تاریخ کجا بود؟
کمتر صفحهای این بخش را مینویسد. ریال در ۱۹۳۲ با نرخ برابر جای قران را گرفت و حق نشر اسکناس از بانک شاهی لندننشین به بانک ملی ایران رسید. ریال در آغاز به پوند وابسته بود: ۵۹٫۷۵ ریال برای هر پوند، و در ۱۹۳۶ حدود ۸۰٫۲۵ ریال. ایران همانطور که گفتیم در برتون وودز حضور داشت و از ۱۹۴۵ عضو صندوق بینالمللی پول شد. در ۱۹۷۵ هم ریال به حق برداشت مخصوص (SDR) وصل شد.
در ۱۵ مارس ۱۹۷۸ هر دلار ۷۱٫۴۶ ریال بود. امروز، ۱۶ آبان ۱۴۰۵، تتر در بازار داخلی حدود ۲۶۷ هزار تومان یعنی ۲٫۶۷ میلیون ریال معامله میشود. این دو عدد از یک جنس نیستند، چون اولی نرخ رسمی و دومی قیمت بازار آزاد رمزارز است، با این حال فاصله نزدیک به ۳۷ هزار برابری آنها گویاست. در جدول ارزهای BIS هم نامی از ریال نیست و ریال در این بازار جهانی عملاً حضور ندارد.
وضعیت قانونی فارکس در ایران چیست؟ بر اساس بررسیهای منتشرشده، قانون بازار اوراق بهادار ۱۳۸۴ مستقیماً به فارکس نپرداخته است و کارگزاریهای خارجی مجوز رسمی از نهادهای ایرانی ندارند. پس بر فعالیت آنها نظارت داخلی وجود ندارد و اگر کارگزار پول شما را پس ندهد، مسیر پیگیری بسیار دشوار است. این یک مرور کلی است، نه نظر حقوقی. برای تصمیم حقوقی با وکیل مشورت کنید.
پنج باور رایج درباره تاریخ فارکس
| باور رایج | آنچه منابع میگویند |
|---|---|
| فارکس در ۱۹۷۱ متولد شد. | نرخ شناور در ۱۹۷۳ جا افتاد و قواعدش ۱۹۷۶ تا ۱۹۷۸ رسمی شد. |
| نیکسون طلا را از نظام پولی حذف کرد. | او تبدیل دلار به طلا را برای دولتهای خارجی متوقف کرد. قیمت رسمی طلا بعداً کنار رفت. |
| حجم فارکس ۶ تریلیون دلار است. | آن عدد مال ۲۰۱۹ بود. رقم نهایی آوریل ۲۰۲۵، ۹٫۵۱ تریلیون دلار است. |
| بیشتر این حجم مال سفتهبازان خرد است. | سهم معاملات خرد ۲٫۵ درصد است و بزرگترین ابزار، سواپ ارزی است. |
| فارکس امروز کاملاً الکترونیکی است. | حدود ۳۸ درصد بازار، و ۷۲ درصد اختیار معامله، هنوز با گفتوگو انجام میشود. |
شش درس تاریخ فارکس برای معاملهگر امروز
- نرخ ثابت وعده است. برتون وودز، ERM، بات تایلند و کف فرانک همه تا روز شکستن مطمئن به نظر میرسیدند. هر چقدر خطی طولانیتر حفظ شده باشد، شکستنش ناگهانیتر است.
- نقدشوندگی همیشگی نیست. در ژانویه ۲۰۱۵ و اکتبر ۲۰۱۶ معامله در بسیاری از سطوح میانی عملاً ممکن نبود و حد ضرر تضمینی برای قیمت نیست. به ساعت بازار و تقویم اقتصادی پیش از باز کردن معامله نگاه کنید.
- اهرم همان چیزی است که قربانی میگیرد. از هرشتات تا FXCM، حرکت قیمت تنها مقصر نبود؛ ترکیب حرکت قیمت با موقعیتی بزرگتر از سرمایه ماجرا را تمام میکرد.
- روندهای بلند از سیاست پولی میآیند. پلازا نشان داد تصمیم بانکهای مرکزی چند سال بازار را جهت میدهد. تحلیل تکنیکال برای زمانبندی مفید است، ولی تحلیل تکنیکال جای فهم نرخ بهره را نمیگیرد.
- قیمت واحد سراسری وجود ندارد. بازار فرابورسی است و هر کارگزار قیمت و کف و سقف خودش را دارد. اگر استراتژی شما روی پیپ حساس است، داده کارگزار خودتان را آزمایش کنید.
- روی چند رژیم بازار آزمایش کنید. بکتستی که فقط چند سال آرام را دیده است، هنوز ژانویه ۲۰۱۵ را ندیده است. برای این کار از دیتای خام فارکس استفاده کنید یا از صفحه دانلود دیتا کندل بگیرید.
این تاریخ را روی نمودار ببینید
همه سریهای قیمتی این مقاله در نمودار FZTA هستند. از جستوجوی نماد، بازار «دیتای بلند مدت» را انتخاب کنید تا طلا را از ۱۷۹۳، پوند را از ۱۹۰۰ و جفتارزهای اصلی را از ۱۹۷۱ ببینید. برای وضعیت امروز هم صفحههای EUR/USD، GBP/USD، USD/JPY، USD/CHF و طلا آمادهاند. فهرست بقیه هم در صفحه فارکس است.
پرسشهای متداول درباره تاریخچه بازار فارکس
بازار فارکس از چه سالی شروع شد؟
مبادله ارز هزاران سال سابقه دارد، ولی بازار شناور امروزی پس از شوک نیکسون در ۱۹۷۱ و شناور شدن ارزهای اصلی در مارس ۱۹۷۳ شکل گرفت و در ۱۹۷۶ تا ۱۹۷۸ قواعد رسمیاش را پیدا کرد.
بنیانگذار بازار فارکس کیست؟
فارکس بنیانگذار ندارد، چون شرکت یا بورس نیست. شبکهای از بانکها و نهادهاست که طی قرنها شکل گرفته است. نزدیکترین نامها برای بخشهایی از آن، لئو ملامد برای آتی ارز و نیکسون برای پایان نرخ ثابت هستند.
پیمان برتون وودز چیست؟
توافق ژوئیه ۱۹۴۴ میان ۴۴ کشور برای نظم پولی پس از جنگ. طلا ۳۵ دلار، ارزهای عضو به دلار با دامنه یک درصد، و تأسیس صندوق بینالمللی پول و بانک جهانی.
شوک نیکسون چه بود؟
تصمیم ۱۵ اوت ۱۹۷۱ رئیسجمهور آمریکا برای توقف تبدیل دلار به طلا برای دولتهای خارجی، همراه با عوارض ۱۰ درصدی واردات و توقف ۹۰ روزه دستمزد و قیمتها.
حجم معاملات روزانه فارکس چقدر است؟
طبق جدول نهایی BIS، میانگین روزانه در آوریل ۲۰۲۵ حدود ۹٫۵۱ تریلیون دلار بود. طبق روال سهساله، نظرسنجی بعدی در ۲۰۲۸ خواهد بود.
چرا به GBP/USD کابل میگویند؟
چون از ۱۸۶۶ نرخ پوند و دلار از راه کابل زیردریایی آتلانتیک میان لندن و نیویورک منتقل میشد.
آیا فارکس در ایران قانونی است؟
قانون مشخصی برای معاملات خرد فارکس نیست و کارگزاریهای خارجی مجوز داخلی ندارند، پس ریسک حقوقی و ریسک کارگزار را خودتان میپذیرید. برای تصمیم قطعی با وکیل مشورت کنید.
منابع
آخرین بهروزرسانی دادهها: ۱۵ آبان ۱۴۰۵ (۶ نوامبر ۲۰۲۶). این مقاله آموزشی و تاریخی است و توصیه سرمایهگذاری نیست. قیمتهای پیش از ۱۹۷۱ در آرشیو فصلیاند و تا ابتدای دهه ۱۹۹۰ در بسیاری از جفتارزها فقط یک نرخ در روز ثبت شده است.
- BIS، جدولهای نهایی نظرسنجی سهساله ۲۰۲۵ (ژوئن ۲۰۲۶)
- BIS Quarterly Review، ژوئن ۲۰۲۶: ریسک تسویه ارز
- BIS/CPSS، گزارش ۱۹۹۶ درباره ریسک تسویه و پرونده هرشتات
- BIS Markets Committee، فلش کراش پوند ۲۰۱۶
- دادههای ۱۹۸۹ و ۱۹۹۲ بر پایه BIS 2002، جدول B1، Rime و Schrimpf، BIS 2013
- Federal Reserve History: ایجاد برتون وودز، پایان تبدیلپذیری طلا، بحران آسیا
- دفتر تاریخ وزارت خارجه آمریکا: شوک نیکسون، سند ۱۳ ژوئن ۱۹۴۴ درباره هیئت ایران
- آرشیو IMF: عکس هیئت ایران در برتون وودز، بیانیه IMF درباره عضویت ایران
- متن بیانیه پلازا، موسسه بیکر، PIMCO
- Econlib: استاندارد طلا (مایکل بوردو)، بریتانیکا: افول طلا
- Hoag 2006، Journal of Economic History، Quinn و Roberds، فدرال رزرو آتلانتا، de Roover 1946
- بانک مرکزی اروپا: نرخ مرجع ژانویه ۱۹۹۹، بیانیه بانک مرکزی سوئیس، ۱۵ ژانویه ۲۰۱۵
- FCA، جریمههای نوامبر ۲۰۱۴، بیانیه انتشار FX Global Code، ESMA مارس ۲۰۱۸، ESMA ژوئن ۲۰۱۸
- تصویرها از Wikimedia Commons با مالکیت عمومی یا مجوز CC0؛ نمودارهای قیمت از آرشیو FZTA.