اگر روی یورو/دلار حد ضرر ۱۵ پیپی میگذارید، این عدد را ببینید: در ۱۲ ماه گذشته، اگر هر روز درست در لحظهی باز شدن بازار یک معامله باز میکردید، چه خرید و چه فروش، در حدود ۶۹ درصد روزها قیمت دستکم یک بار ۱۵ پیپ خلاف جهت شما میرفت. یعنی حد ضرر شما بیشتر وقتها نه با «اشتباه در تحلیل»، بلکه با نوسان عادی یک روز معمولی زده میشود.
این را هیچ اندیکاتوری روی چارت به شما نمیگوید. یک فایل CSV و ده دقیقه وقت در اکسل میگوید.
دیتای خام کندل همان چند ستون ساده است: قیمت باز شدن، سقف، کف، بسته شدن و حجم. هر نمودار و هر اندیکاتوری از همین ستونها ساخته میشود. فرق معاملهگری که با دیتا کار میکند با بقیه این است که او بهجای «به نظرم» میپرسد «چند بار؟» و جوابش را از گذشتهی واقعی بازار میگیرد.
در این راهنما ۱۰ کار مشخص را میبینید که با دیتای فارکس میشود انجام داد. هر کدام با یک نتیجهی واقعی که خودمان روی آرشیو دیتای FZTA حساب کردهایم، و با فرمول اکسل یا کد پایتونی که میتوانید همین امروز روی فایل خودتان اجرا کنید. خود دیتا را هم رایگان از بخش دانلود دیتا میگیرید.
خلاصه در یک دقیقه
- دیتای خام کندل یعنی فایلی که هر ردیفش یک کندل است: زمان، Open، High، Low، Close و Volume.
- پیش از هر تحلیلی فایل را چک کنید. مثلاً در دیتای روزانهی منبع ما ۸۲٪ کندلها با قیمت بسته شدن روز قبل باز میشوند، پس گپ آخر هفته را فقط در دیتای یکساعته میبینید.
- مهمترین کاربردها: اندازه گرفتن نوسان واقعی و چیدن حد ضرر، پیدا کردن ساعتهای پرتحرک، سنجیدن شکست سقف و کف دیروز، همبستگی جفتارزها، ریسک روزهای غیرعادی و بکتست یک ایده پیش از گذاشتن پول.
- برای شروع، برنامهنویسی لازم نیست؛ اکسل کافی است. پایتون وقتی به کار میآید که دیتا بزرگ شود.
- دانلود دیتا در FZTA رایگان است: هفت تایمفریم از ۵ دقیقه تا هفتگی، فارکس از دو منبع، و دیتای روزانهی طلا از سال ۱۷۹۳.
دیتای خام کندل دقیقاً چیست؟
هر کندلی که روی چارت میبینید، پشت صحنه فقط چند عدد است. در فایل دانلودی هر ردیف یک کندل است و ستونهایش اینها هستند:
| ستون | یعنی چه؟ | نمونه (یورو/دلار، ۲۲ اکتبر ۲۰۲۶) |
|---|---|---|
| Symbol | نماد | EUR/USD |
| TimeFrame | تایمفریم کندل | 1day |
| Date | زمان شروع کندل، به وقت UTC | 2026-10-22 00:00:00+00:00 |
| Open | اولین قیمت کندل | 1.12286 |
| High | بالاترین قیمت | 1.12560 |
| Low | پایینترین قیمت | 1.11885 |
| Close | آخرین قیمت | 1.12166 |
| Volume | حجم تیکی (توضیح پایین) | 136107 |
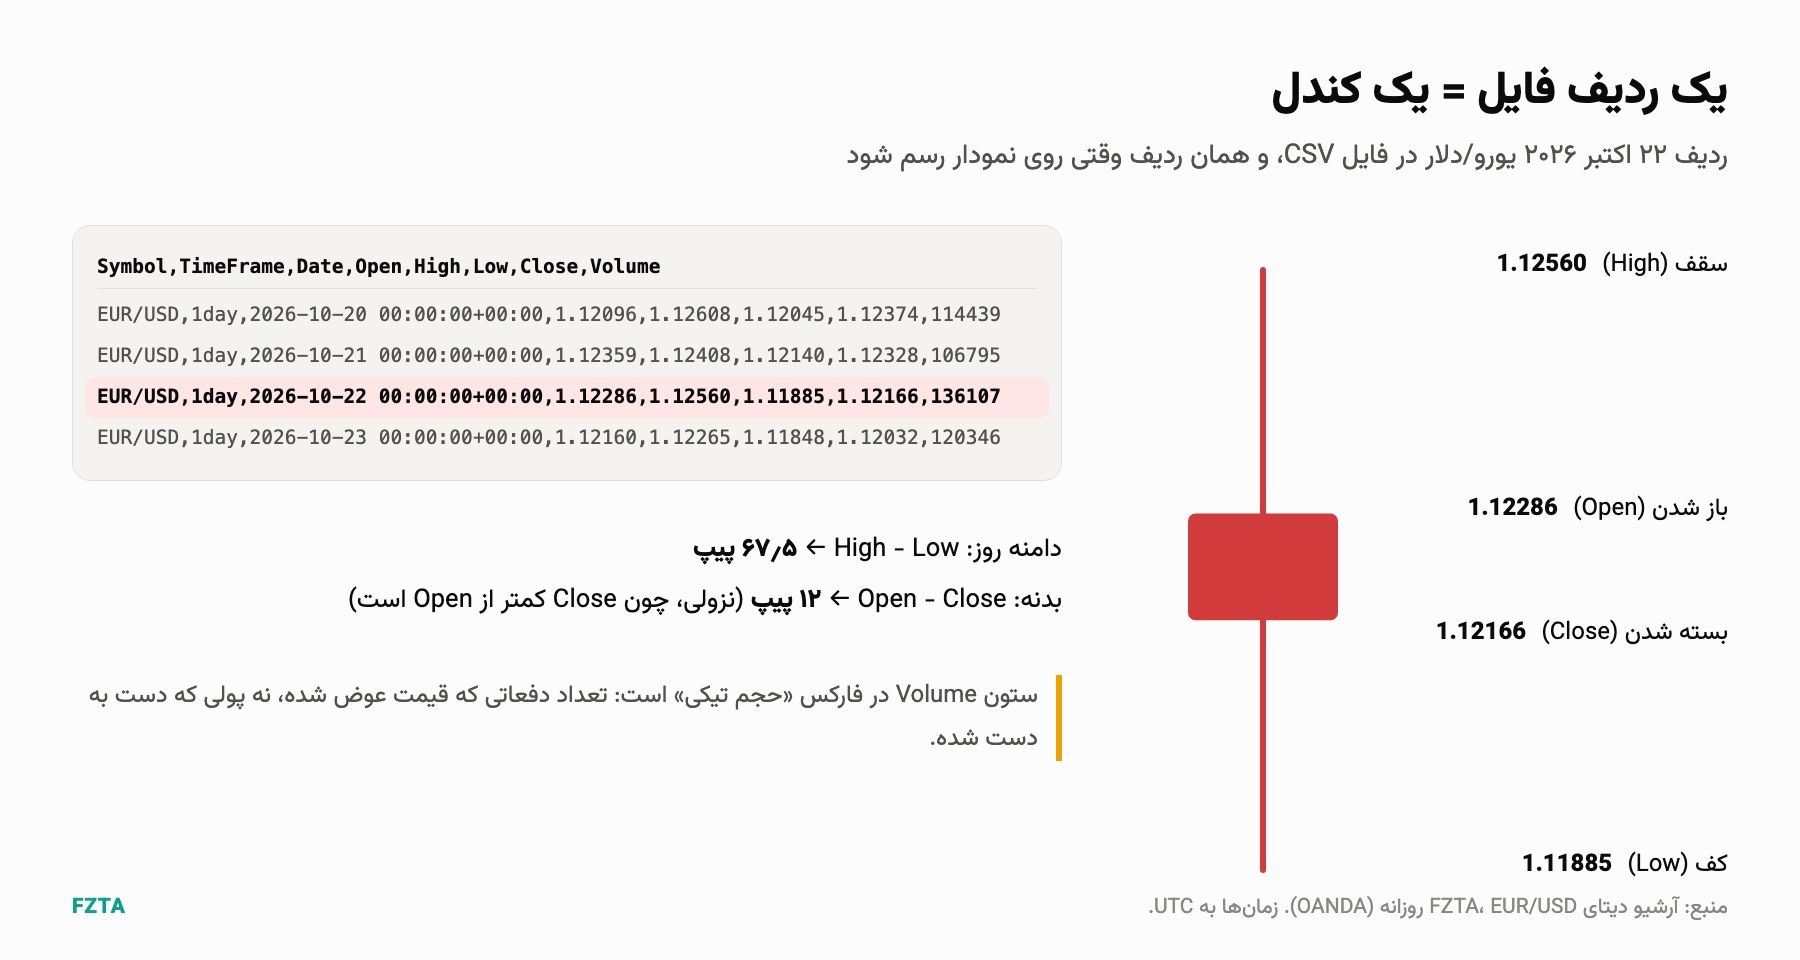
از همین چهار قیمت هر چیزی را که فکرش را بکنید میشود ساخت. میانگین متحرک فقط میانگین ستون Close است. RSI از تغییرات Close ساخته میشود و ATR از High و Low و Close. به همین دلیل به آن «خام» میگوییم: هنوز هیچ تفسیری رویش سوار نشده و هر محاسبهای را خودتان انتخاب میکنید.
نکتهای که خیلیها نمیدانند: فارکس صرافی مرکزی ندارد، پس هیچکس حجم واقعی کل بازار را در اختیار ندارد. عدد ستون Volume در دیتای فارکس «حجم تیکی» است، یعنی تعداد دفعاتی که قیمت در آن کندل عوض شده. برای مقایسهی پرتحرکی ساعتها با هم مفید است، اما آن را با حجم واقعی بورس یا ارز دیجیتال یکی نگیرید.
دیتای فارکس را از کجا بگیریم؟
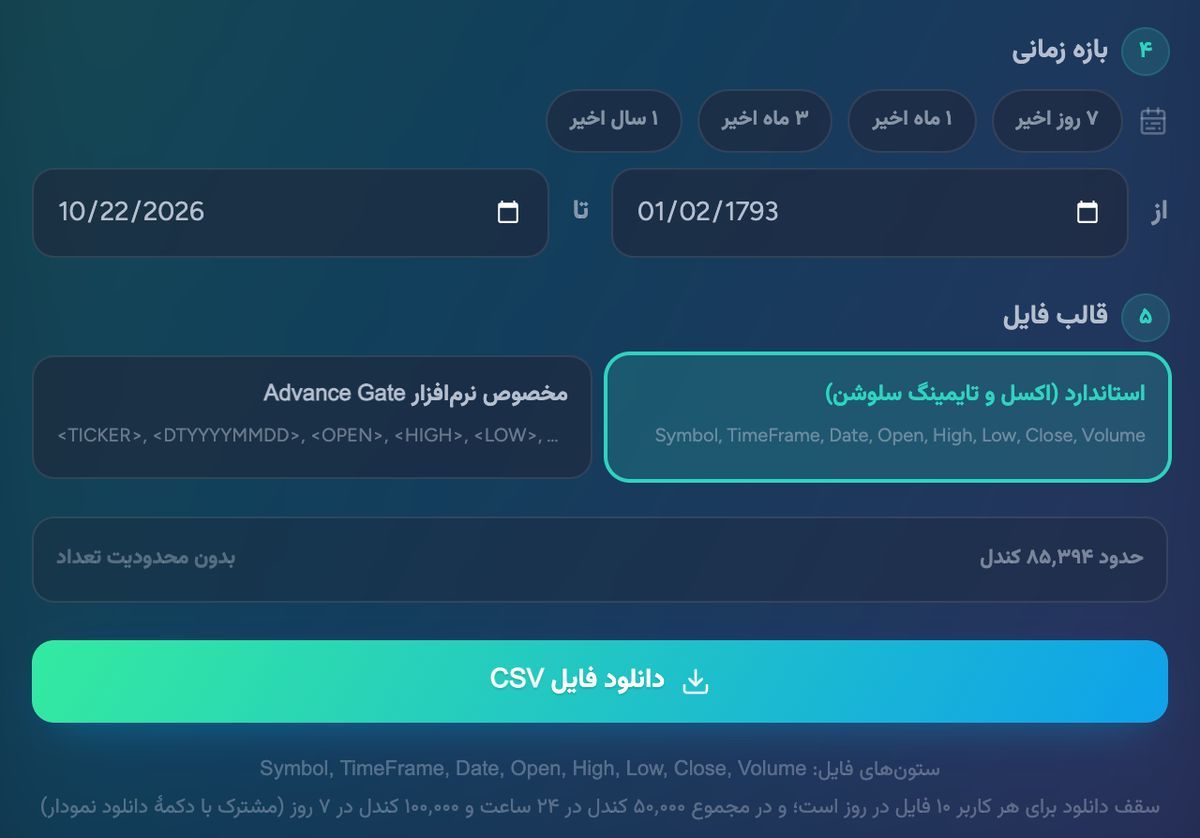
در FZTA بخش دانلود دیتا پنج قدم دارد: بازار و صرافی، نماد، تایمفریم، بازهی زمانی و قالب فایل.
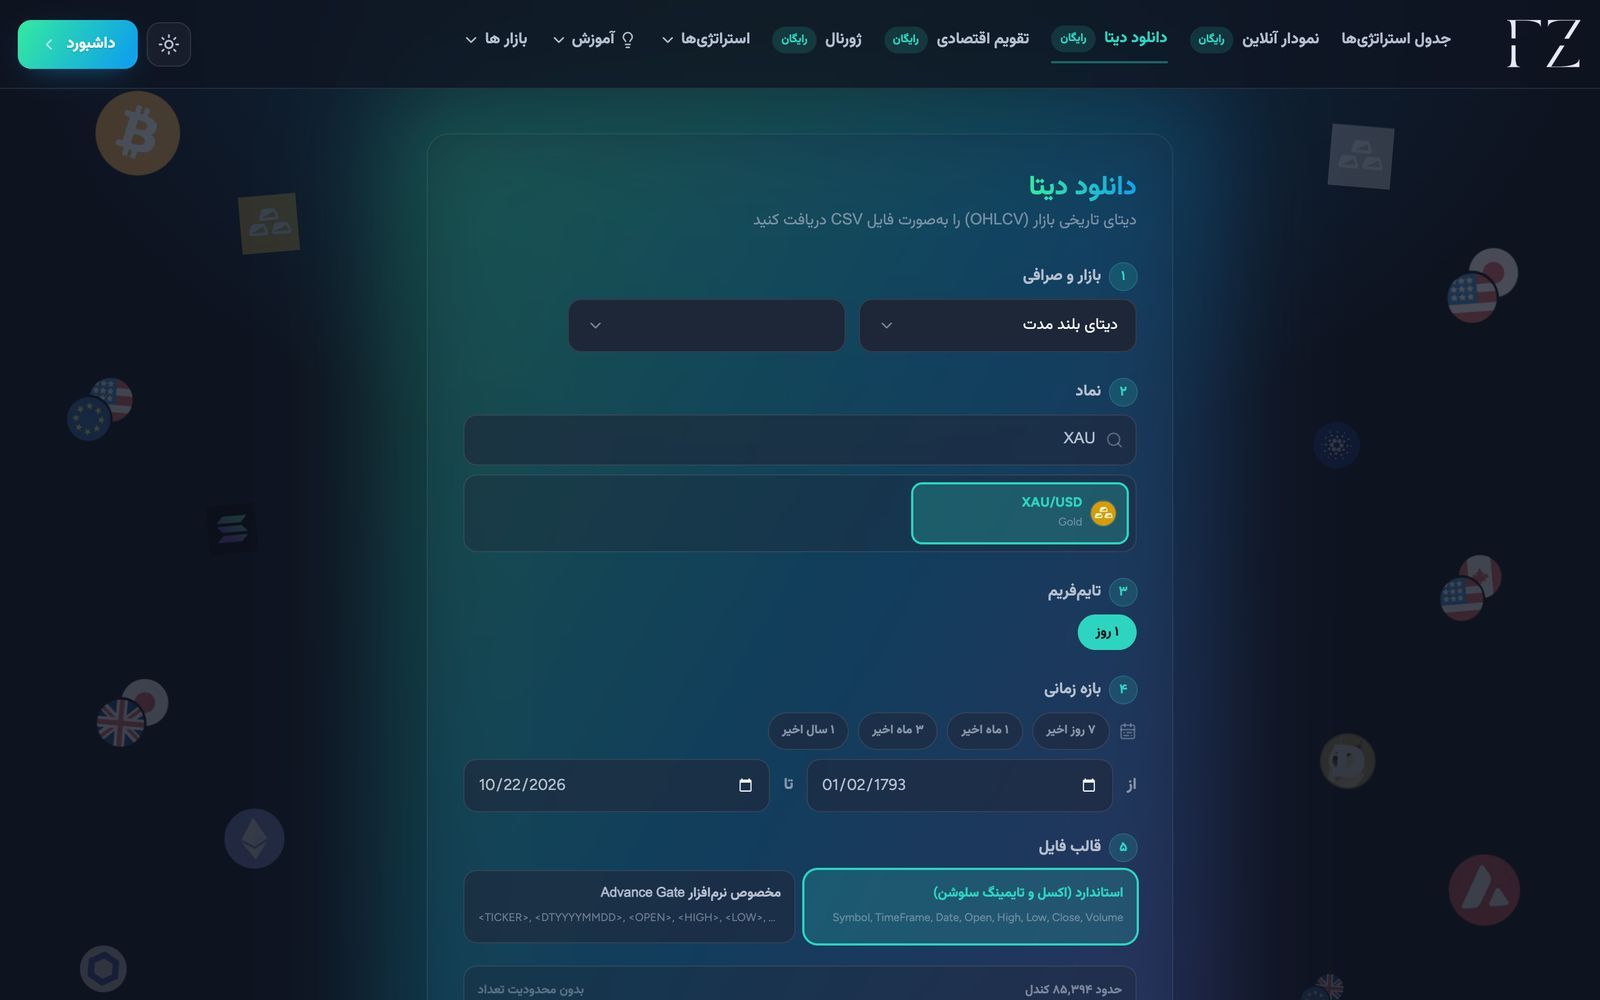
- بازار و منبع: فارکس و طلا از دو منبع مستقل (OANDA و FXCM)، ارز دیجیتال از چهار صرافی، بورس تهران، و یک «دیتای بلندمدت» روزانه که برای طلا از سال ۱۷۹۳ شروع میشود.
- تایمفریم: ۵ دقیقه، ۱۵ دقیقه، ۳۰ دقیقه، یک ساعت، چهار ساعت، روزانه و هفتگی. فارکس تنها بازاری است که هر هفت تا را دارد.
- قالب فایل: قالب «استاندارد» برای اکسل و پایتون، و قالب مخصوص Advance Gate و نرمافزارهای خانوادهی MetaStock.
- هزینه و سقف: رایگان است و فقط ورود به حساب میخواهد. سقف روزانه ۱۰ فایل است، و برای تعداد کندل هم سقف ۵۰ هزار کندل در ۲۴ ساعت و ۱۰۰ هزار کندل در ۷ روز وجود دارد. فرم پیش از دانلود تعداد تقریبی کندلهای فایل را نشان میدهد.
کدام تایمفریم را بگیرم؟ قاعدهی سادهاش این است: یک پله ریزتر از سؤالتان. سؤال دربارهی روزهاست، مثل نوسان روزانه یا سقف و کف دیروز؟ دیتای روزانه کافی است. سؤال دربارهی ساعتهای روز است؟ یکساعته بگیرید. سؤال دربارهی دقیقههای اطراف یک خبر است؟ ۵ دقیقهای. دیتای ریزتر همیشه بهتر نیست؛ فقط فایل را سنگینتر و سقف دانلود را زودتر پر میکند. یک سال دیتای ۵ دقیقهای حدود ۷۵ هزار کندل است، پس آن را در دو نوبت و در دو روز جدا بگیرید.
این مقاله دربارهی کار کردن با فایل است. اگر سؤالتان وارد کردن فایل در متاتریدر یا Advance Gate است، راهنمای جداگانهی دانلود دیتای فارکس و طلا برای متاتریدر و Advance Gate را ببینید.
قدم صفر: پنج دقیقه چکاپ فایل، پیش از هر تحلیل
بیشتر نتیجههای عجیب در تحلیل دیتا از خود دیتا میآیند، نه از بازار. یک ردیف تکراری، یک روز جاافتاده یا یک اختلاف ساعت کافی است تا نتیجهای «جالب» بسازد که واقعی نیست. ما فایل روزانهی یورو/دلار را از ۲۰۰۵ تا امروز همینطور چک کردیم:
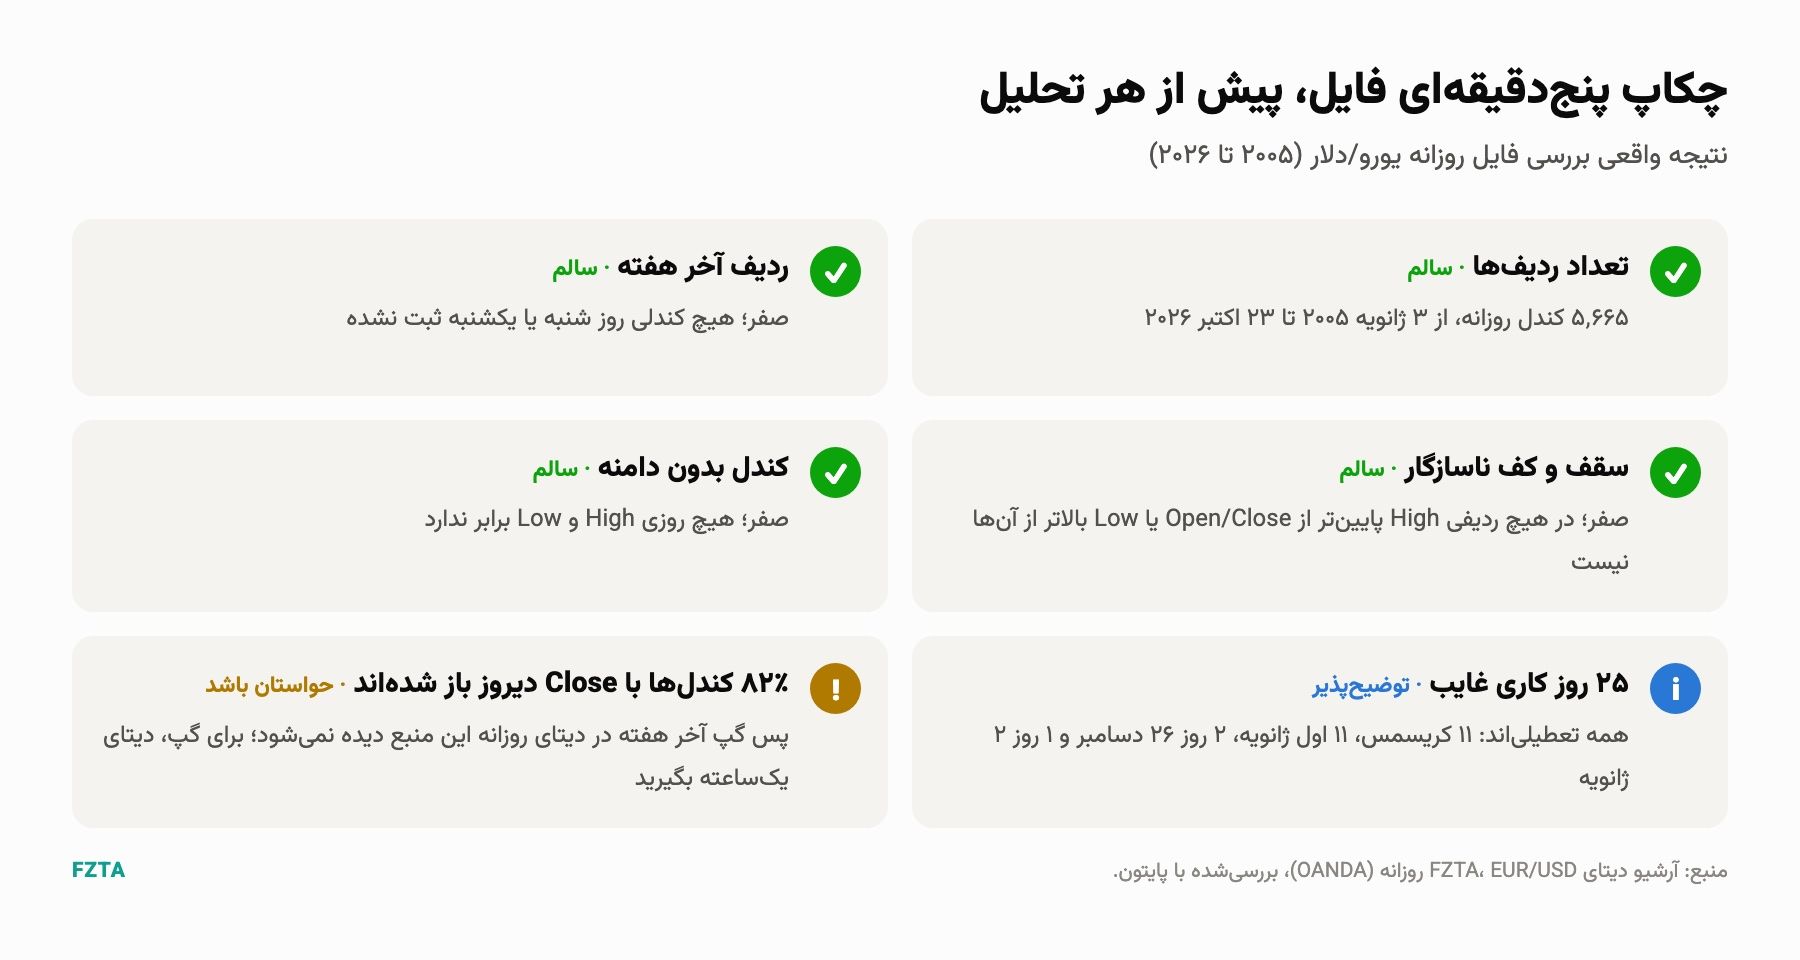
این پنج سؤال را از هر فایلی بپرسید:
- تعداد ردیفها منطقی است؟ فارکس حدود ۲۶۰ روز معاملاتی در سال دارد. فایل یکسالهی روزانه با ۱۸۰ ردیف یعنی جایی خالی مانده است.
- تاریخها مرتب و بدون تکرارند؟ در اکسل ستون Date را مرتب کنید و با Remove Duplicates ردیفهای تکراری را حذف کنید.
- قیمتها با هم جورند؟ High نباید از Open و Close کمتر باشد و Low نباید از آنها بیشتر.
- روزهای غایب توضیح دارند؟ در فایل ما ۲۵ روز کاری نبود و همهشان کریسمس و اول ژانویه بودند. یعنی تعطیلی، نه خرابی.
- ساعت فایل با ساعت شما یکی است؟ ستون Date به وقت UTC است و تهران ۳ ساعت و ۳۰ دقیقه جلوتر است (ایران از ۱۴۰۱ ساعت تابستانی ندارد). کندل روزانهی بروکر شما هم ممکن است از ساعت دیگری شروع شود. این مهمترین دلیل تفاوت دیتای شما با چارت بروکر است.
تلهای که همین چکاپ پیدا کرد: در دیتای روزانهی این منبع، ۸۲٪ کندلها دقیقاً با قیمت بسته شدن روز قبل باز میشوند. پس اگر بخواهید گپ آخر هفته را از روی دیتای روزانه اندازه بگیرید، تقریباً همیشه صفر میبینید. همین سؤال را با دیتای یکساعته بپرسید تا جواب واقعی را بگیرید (کاربرد ۷).
۱۰ کاری که با دیتای خام کندل میشود کرد
۱. اندازهی واقعی نوسان روزانه را بشناسید
اولین و مفیدترین محاسبه، سادهترینش هم هست: سقف منهای کف هر روز. میانگین این عدد میگوید یک روز «عادی» در هر بازار چقدر جا دارد.
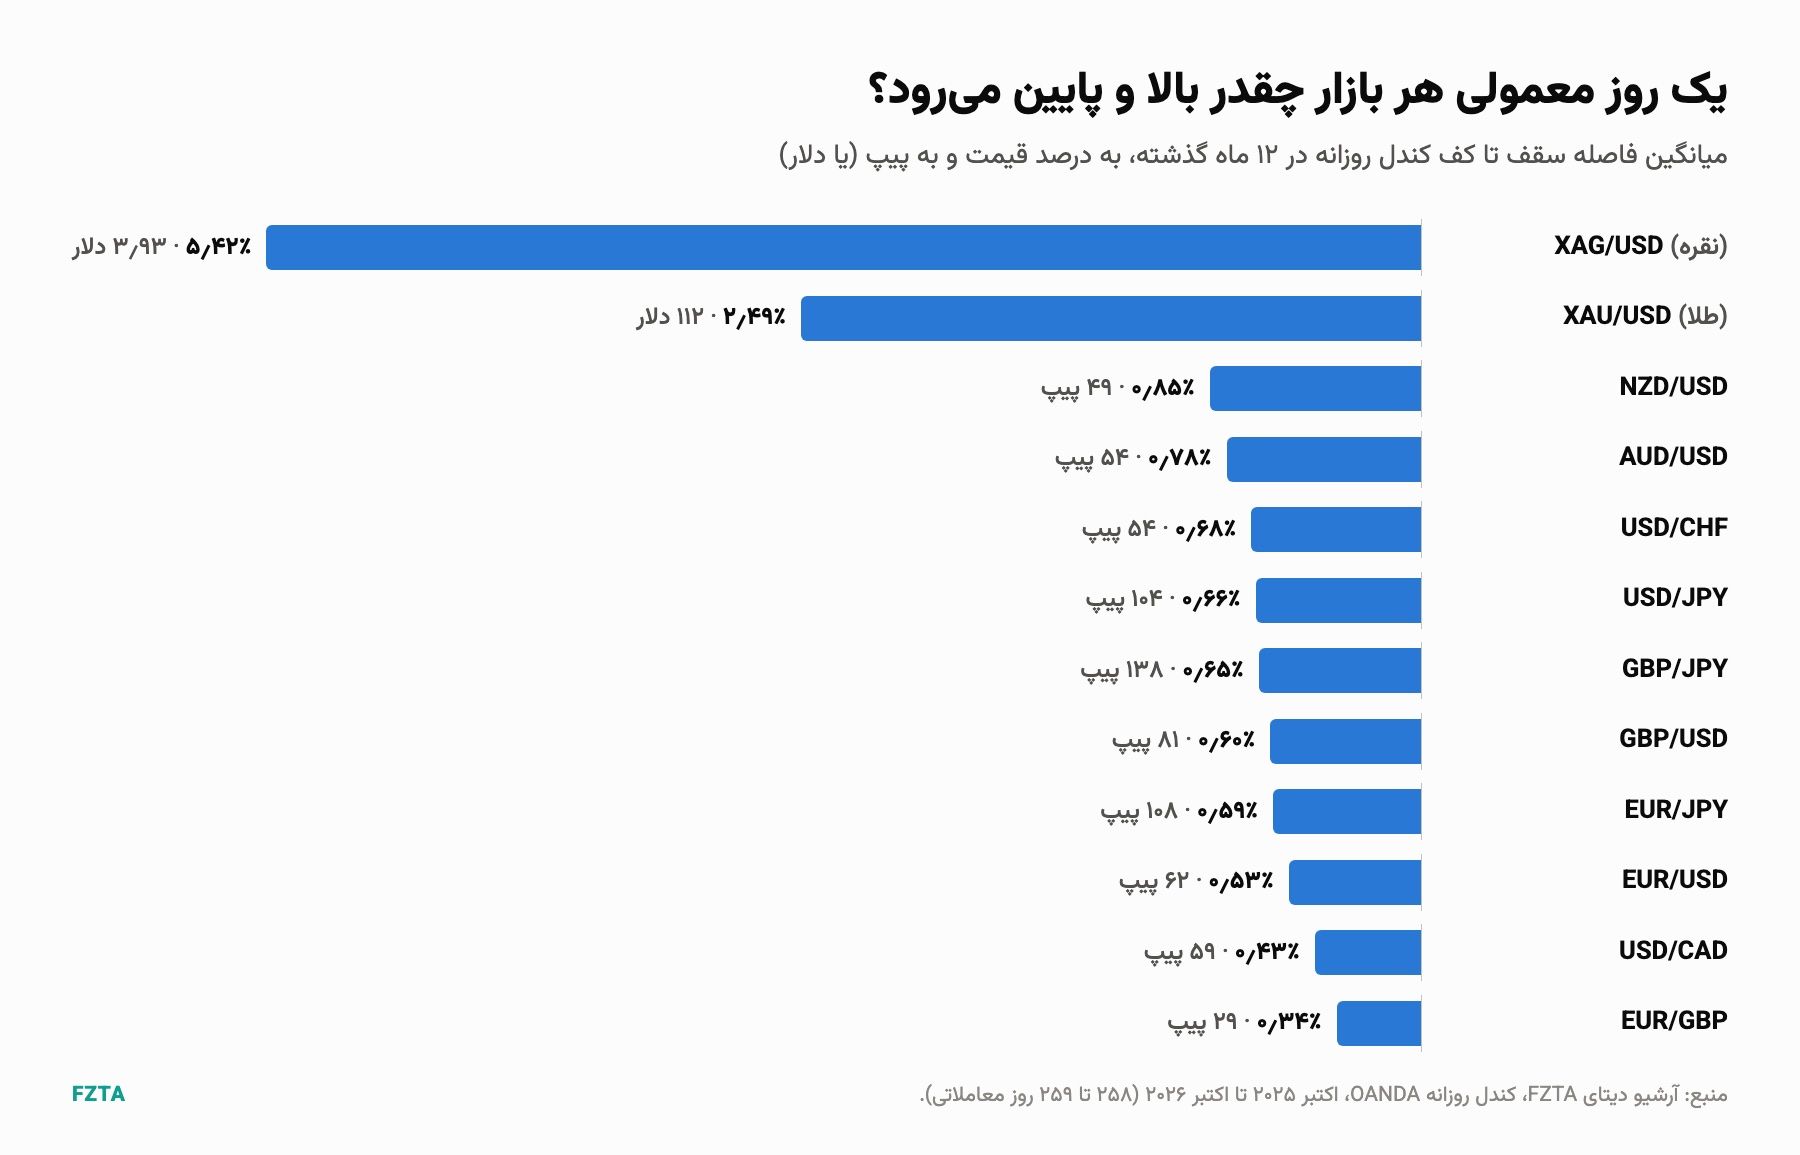
- یورو/دلار در یک روز معمولی ۶۲ پیپ بین سقف و کف جابهجا شده و یورو/پوند فقط ۲۹ پیپ. همان حد ضرر ۲۰ پیپی برای اولی تنگ است و برای دومی معقول.
- پوند/ین با ۱۳۸ پیپ، بیش از دو برابر یورو/دلار حرکت میکند. اگر برای هر دو حجم یکسان میگیرید، ریسکتان یکسان نیست.
- طلا در ۱۲ ماه گذشته روزانه بهطور میانگین ۱۱۲ دلار (۲٫۵٪ قیمت) نوسان داشته و نقره ۵٫۴٪. هر دو در این دوره چند برابر جفتارزهای اصلی پرنوسانتر بودهاند.
از عدد به تصمیم: فرض کنید حساب ۱٬۰۰۰ دلاری دارید و در هر معامله ۱٪ (۱۰ دلار) ریسک میکنید. ATR چهاردهروزهی یورو/دلار این روزها حدود ۶۴ پیپ است. اگر حد ضرر را نصف ATR یعنی ۳۲ پیپ بگذارید و ارزش هر پیپ برای یک لات استاندارد ۱۰ دلار باشد، حجم مناسب میشود ۱۰ تقسیم بر (۳۲ × ۱۰)، یعنی حدود ۰٫۰۳ لات. حالا حد ضرر از رفتار واقعی بازار آمده، نه از عددی که «همه میگذارند».
و آن ۱۵ پیپ اول مقاله؟ همان محاسبه روی ۱۲ ماه گذشته نشان میدهد برای معاملهای که از باز شدن روز تا پایانش باز میماند، حد ضرر ۳۲ پیپی در حدود ۳۶٪ روزها زده میشد و حد ضرر ۱۵ پیپی در ۶۹٪ روزها. وقتی حجم را درست حساب کنید، حد ضرر کوچکتر ریسک هر معامله را کم نمیکند؛ فقط احتمال زده شدنش را بالا میبرد.
در اکسل: دامنه به پیپ میشود =(E2-F2)*10000. برای جفتارزهای ین بهجای ۱۰۰۰۰ در ۱۰۰ ضرب کنید و برای طلا ضرب نکنید تا عدد به دلار بماند. فرمول ATR در بخش اکسل آمده است.
۲. ببینید «عادی» چقدر عوض میشود
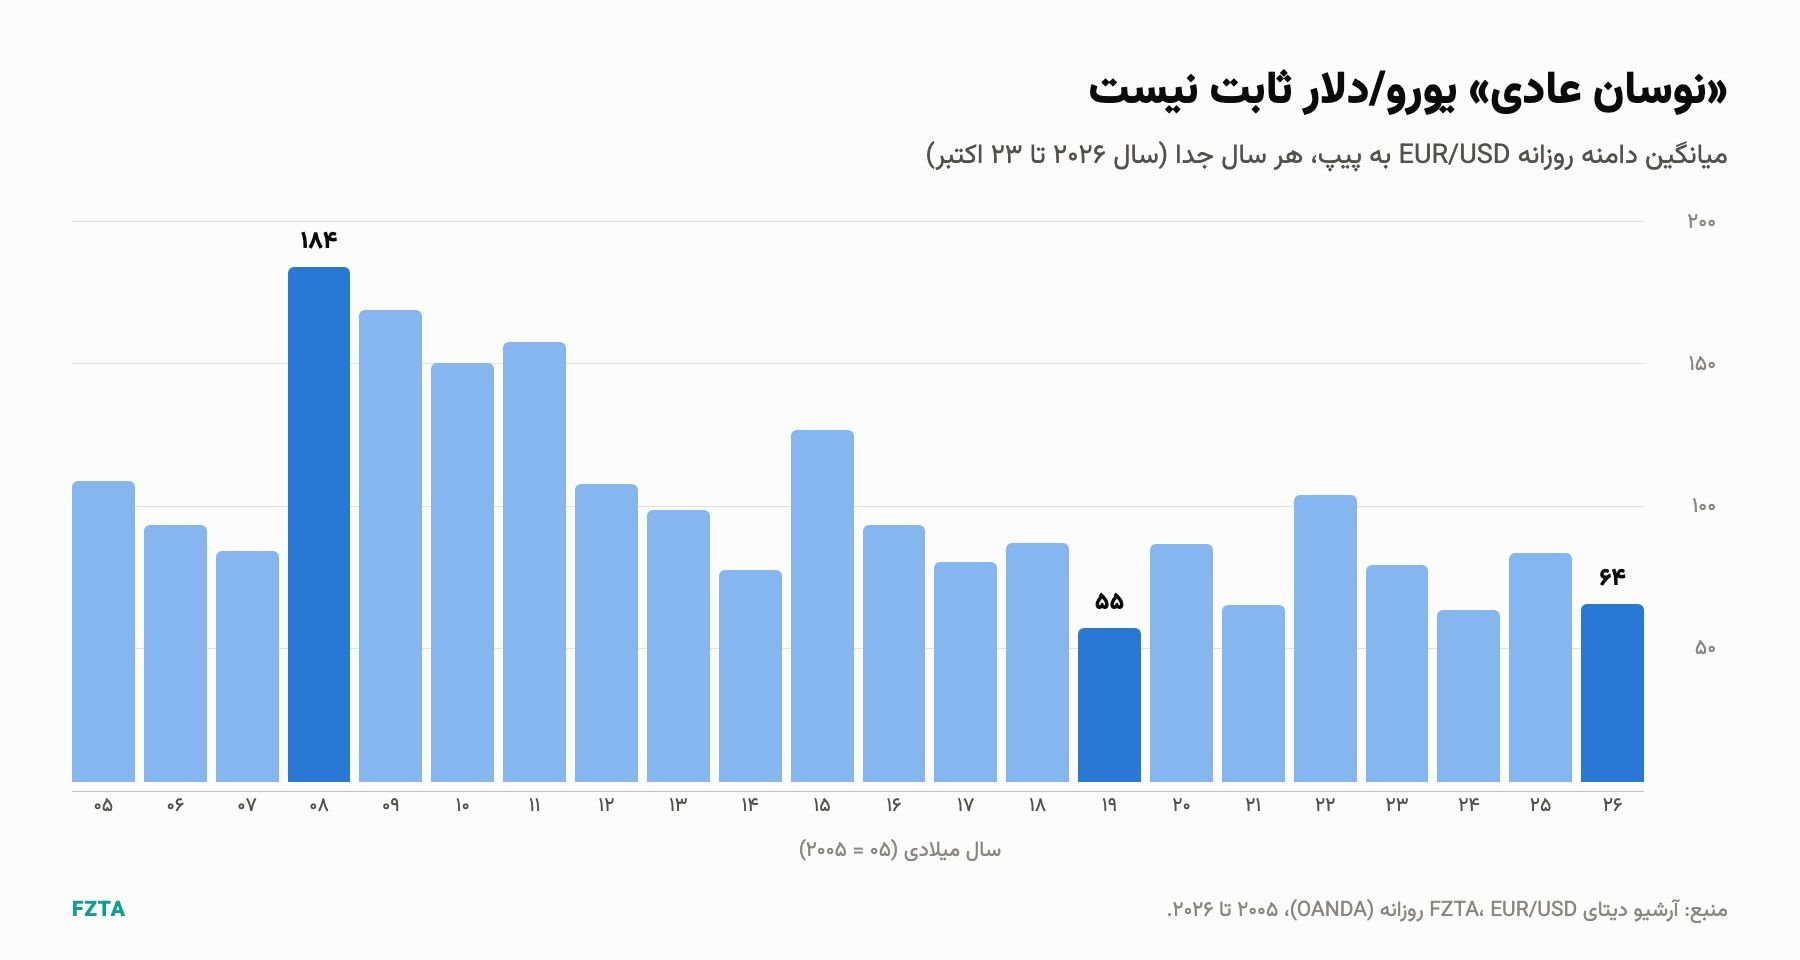
میانگین دامنهی روزانهی یورو/دلار در سال ۲۰۰۸ به ۱۸۴ پیپ رسید و در ۲۰۱۹ به ۵۵ پیپ افتاد؛ بیش از سه برابر اختلاف. امسال (تا ۲۳ اکتبر) حدود ۶۴ پیپ است.
این دو معنی دارد. اول، عددهایی که در دورهها و کتابهای قدیمی آمده («حد ضرر یورو/دلار را ۵۰ پیپ بگذارید») ممکن است برای بازار امروز دو برابر بزرگ یا نصف کوچک باشد. دوم، هر محاسبهی نوسان را روی دیتای اخیر انجام دهید و هر چند ماه تکرارش کنید. ATR دقیقاً برای همین ساخته شده است: خودش همراه بازار بالا و پایین میرود.
۳. سقف و کف روز معمولاً چه ساعتی ساخته میشود؟
با دیتای یکساعته میشود برای هر روز پیدا کرد بالاترین و پایینترین قیمت در کدام ساعت ثبت شده است. ما این کار را برای حدود ۲۹۰ روز معاملاتی یورو/دلار و طلا انجام دادیم:
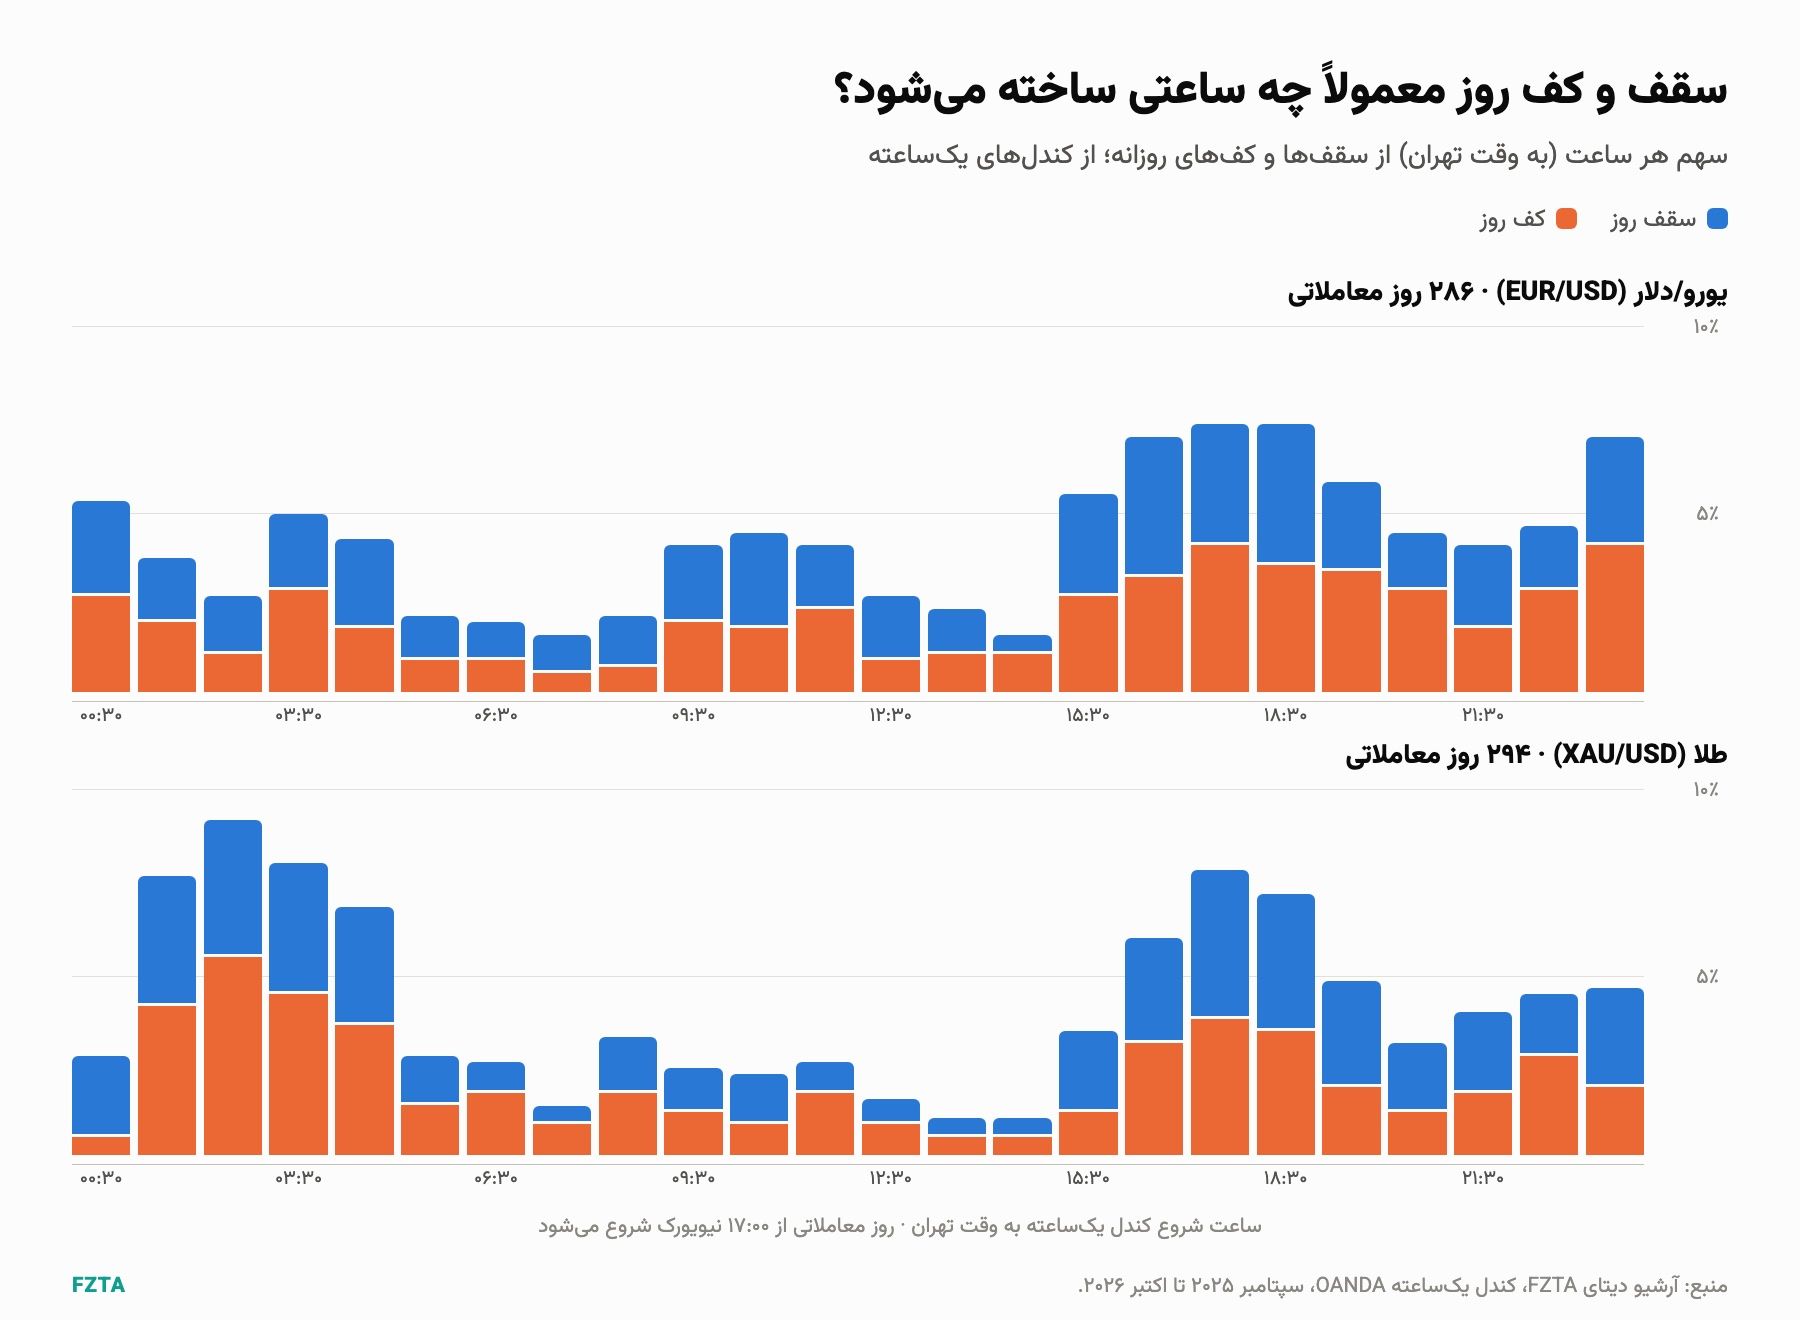
- یورو/دلار: ۲۷٪ سقفها و کفهای روزانه بین ۱۵:۳۰ تا ۱۹:۳۰ به وقت تهران ساخته شدهاند، یعنی در چهار ساعتی که با باز شدن نیویورک همزمان است. اگر سقف و کف بهطور تصادفی در ۲۴ ساعت پخش بودند، سهم این چهار ساعت حدود ۱۷٪ میشد.
- طلا: ۳۲٪ سقفها و کفها در چهار ساعت ۰۱:۳۰ تا ۰۵:۳۰ بامداد تهران ساخته شدهاند، یعنی ساعتهای اول باز شدن بازار طلا. بخشی از این به این خاطر است که در روزهای روندی، سقف یا کف همان اول روز ساخته میشود. ۲۴٪ دیگر هم در همان پنجرهی عصرِ همزمان با نیویورک است.
- ساعتهای خلوت: صبح تا ظهر تهران (۰۵:۳۰ تا ۱۰:۳۰) در یورو/دلار فقط ۱۲٪ سقفها و کفها را ساخته است.
کاربرد عملی: اگر صبح به وقت تهران وارد معاملهی یورو/دلار شدهاید، به احتمال زیاد مهمترین حرکت روز هنوز نیامده است. برای جدول کامل سشنها به وقت تهران، مقالهی ساعت بازار فارکس به وقت تهران را ببینید.
۴. سقف و کف دیروز: شکست واقعی یا تله؟
خیلی از معاملهگرها سقف و کف روز قبل را روی چارت علامت میزنند و شکستش را سیگنال ورود میدانند. دیتا دربارهی این دو سطح چه میگوید؟
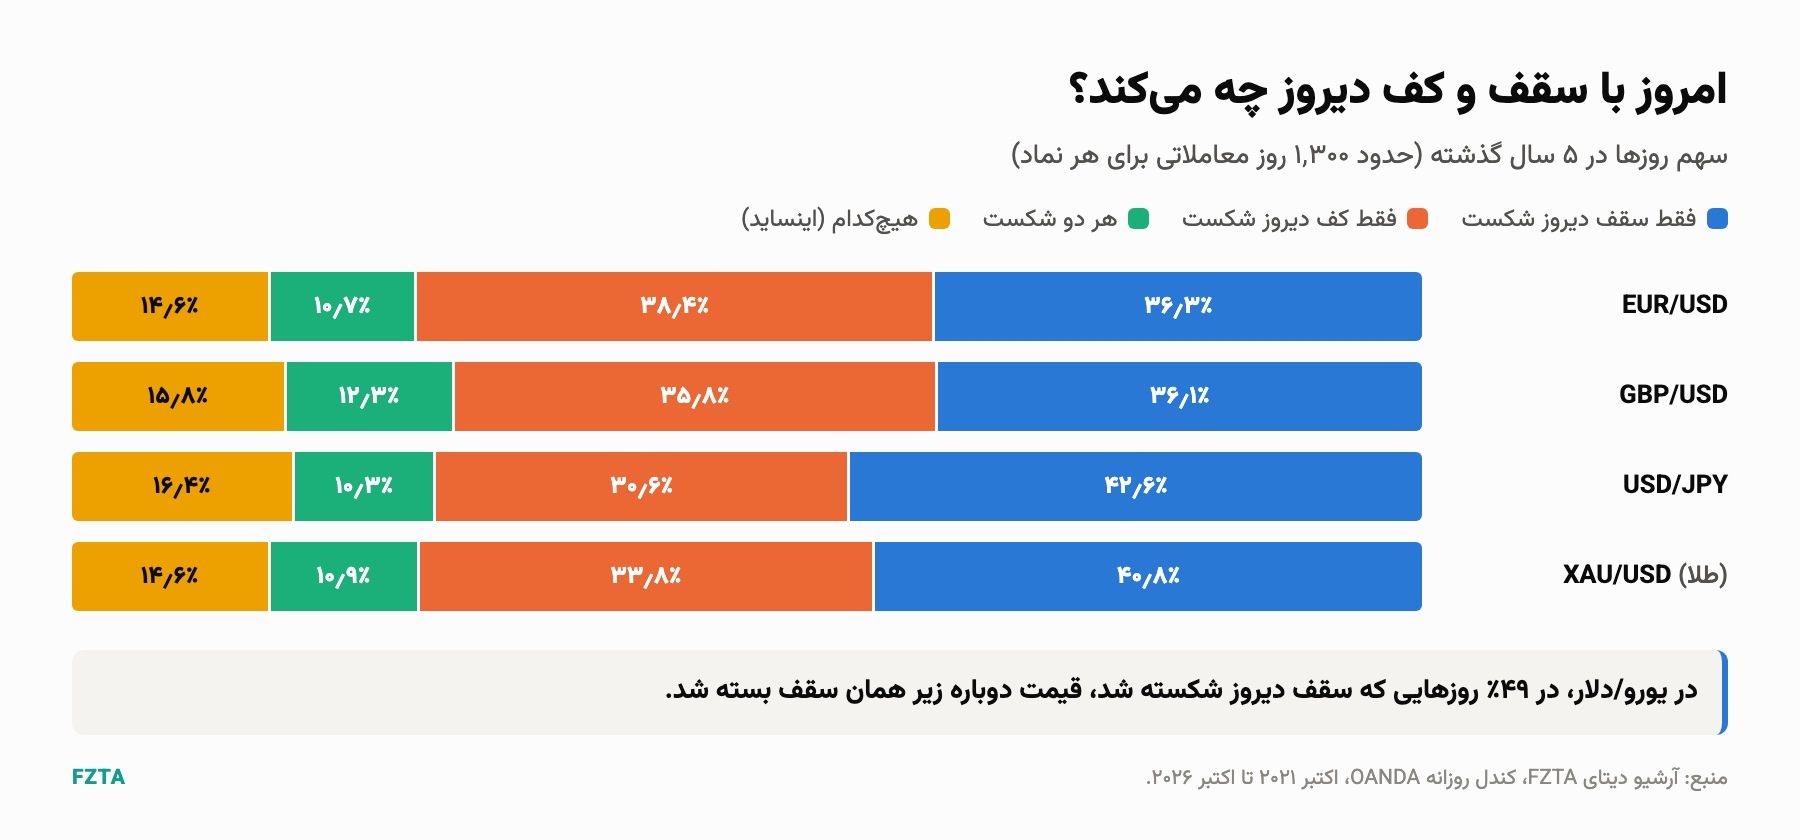
- فقط در حدود ۱۵٪ روزها قیمت داخل محدودهی دیروز ماند (روز «اینساید»). در حدود ۸۵٪ روزها دستکم یکی از دو سطح شکست و در حدود ۱۱٪ روزها هر دو.
- در یورو/دلار، از روزهایی که سقف دیروز شکست، ۴۹٪ با بسته شدن زیر همان سقف تمام شدند. یعنی شکستن سقف دیروز بهتنهایی تقریباً شیر یا خط است، نه سیگنال.
- در دلار/ین این عدد ۴۱٪ بود. دلار/ین در بیشتر این پنج سال روند صعودی قوی داشت و شکست سقفهایش بیشتر دوام آورد. هر جفتارز رفتار خودش را دارد، پس همین عدد را برای نماد خودتان حساب کنید.
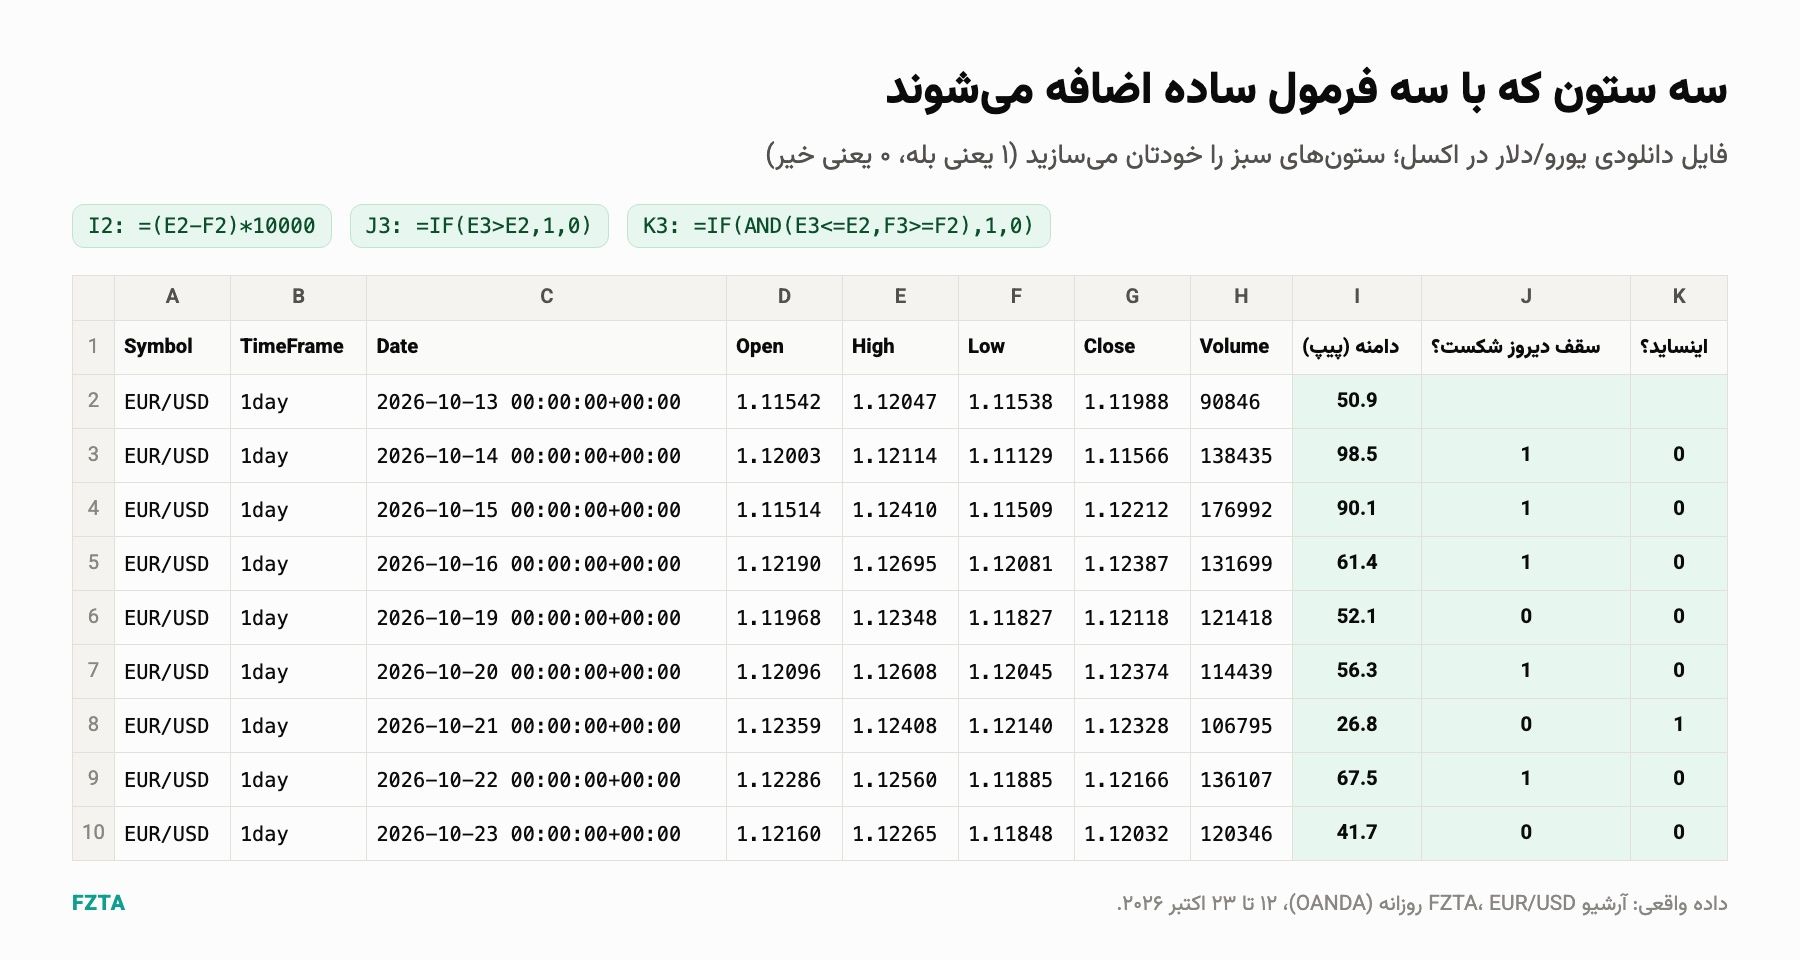
در اکسل این کار دو فرمول است: =IF(E3>E2,1,0) برای «سقف دیروز شکست؟» و =IF(AND(E3<=E2,F3>=F2),1,0) برای «اینساید؟». میانگین هر ستون مستقیماً درصد روزها را میدهد.
۵. همبستگی: سه معامله یا یک معاملهی سهبرابر؟
فرض کنید همزمان یورو/دلار و پوند/دلار را خریدهاید و دلار/فرانک را فروختهاید. به نظر سه معامله با سه تحلیل جداست. دیتا میگوید تقریباً یک معامله است: شرط بستن روی ضعیف شدن دلار، با سه برابر حجم.
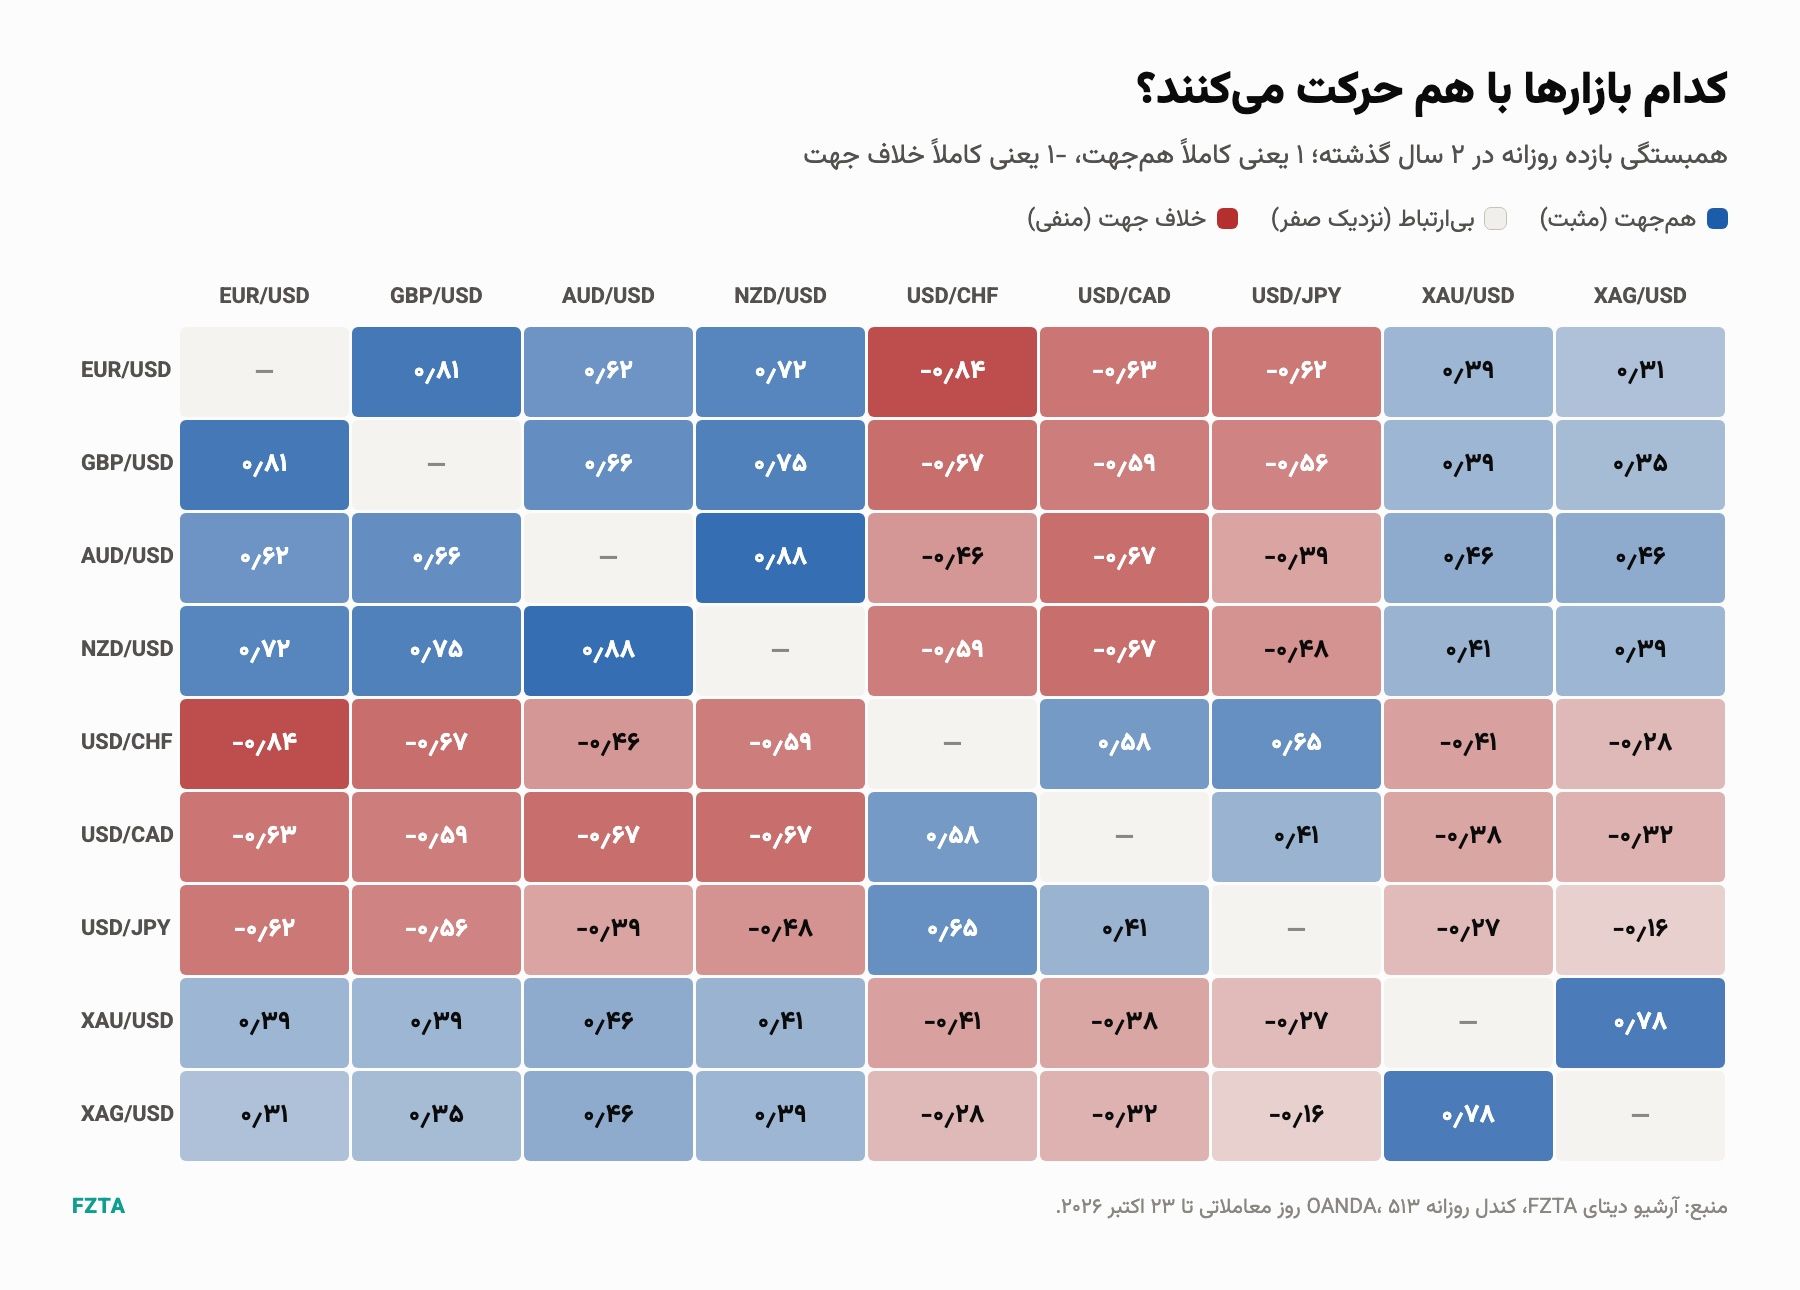
- یورو/دلار و دلار/فرانک: منفی ۰٫۸۴. تقریباً قرینهی هم حرکت میکنند؛ خرید یکی و فروش دیگری یعنی یک ریسک دوبرابر.
- دلار استرالیا و دلار نیوزیلند: ۰٫۸۸. یورو/دلار و پوند/دلار: ۰٫۸۱.
- طلا و نقره: ۰٫۷۸. اما طلا با یورو/دلار فقط ۰٫۳۹؛ یعنی طلا در این دو سال بیشتر داستان خودش را داشته تا داستان دلار.
در اکسل: بازده روزانهی هر نماد را با =G3/G2-1 بسازید، دو نماد را بر اساس تاریخ کنار هم بیاورید (با XLOOKUP روی ستون تاریخ) و از دو ستون بازده CORREL بگیرید. یک قاعدهی کاربردی: معاملههایی را که همبستگیشان بالای ۰٫۷ است، از نظر ریسک یک معامله حساب کنید.
۶. روزهای غیرعادی را جدی بگیرید
خیلی از مدلهای ریسک فرض میکنند تغییرات قیمت توزیع «نرمال» دارند؛ یعنی روزهای خیلی بزرگ تقریباً هیچوقت پیش نمیآیند. دیتای واقعی چیز دیگری میگوید:
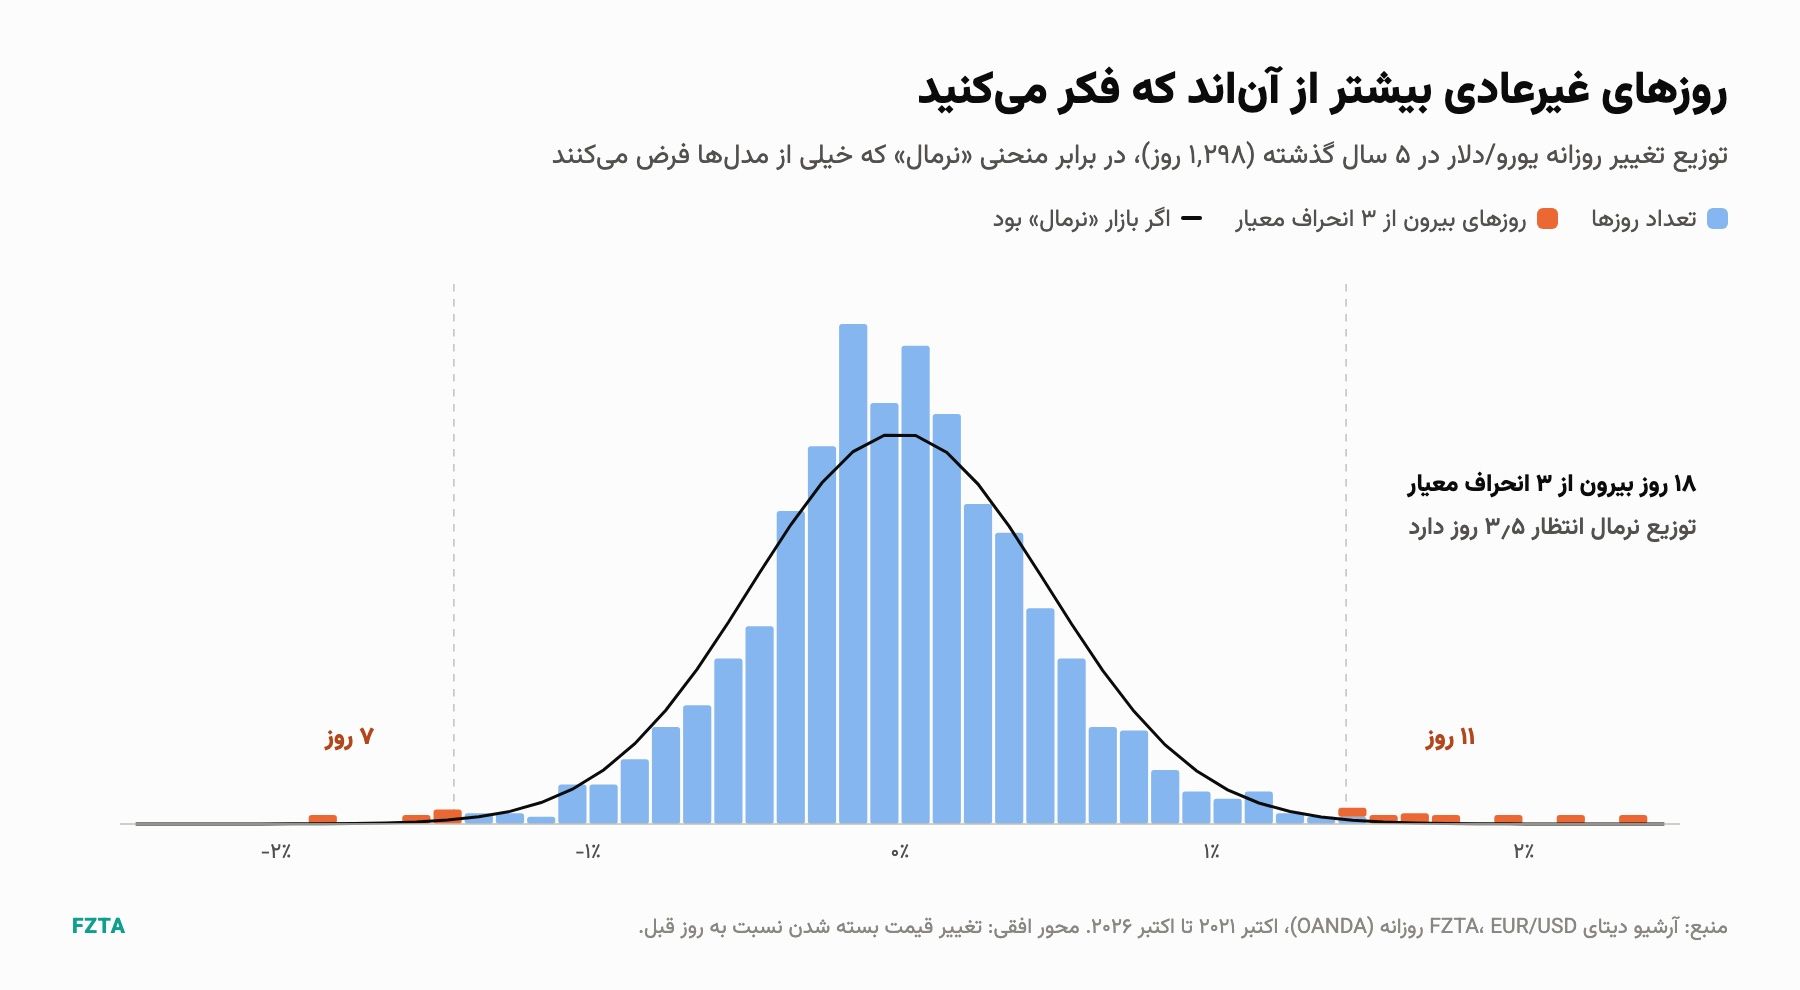
- یورو/دلار در پنج سال گذشته (۱٬۲۹۸ روز) ۱۸ روز حرکتی بیش از سه برابر انحراف معیار داشته است. اگر بازار نرمال بود، باید حدود ۳٫۵ روز میدیدیم؛ یعنی روزهای غیرعادی پنج برابر بیشتر از انتظار مدل بودهاند.
- طلا در همین مدت ۸۸ روز بیش از ۲٪ حرکت کرده است. بدترین روزش ۳۰ ژانویهی ۲۰۲۶ (۱۰ بهمن ۱۴۰۴) با ۸٫۸٪ ریزش بود و دو روز معاملاتی بعد ۶٫۱٪ بالا رفت.
درس عملی: مدیریت سرمایه را برای روز معمولی نچینید، برای روز بد بچینید. سؤال درست این نیست که «میانگین ضرر من چقدر است؟» بلکه این است که «اگر فردا یکی از آن ۱۸ روز باشد، حسابم چه میشود؟». اهرم بالا با همین روزهاست که حساب را صفر میکند.
۷. گپ آخر هفته را اندازه بگیرید
فارکس شنبه و یکشنبه بسته است، اما خبرها تعطیل نیستند. وقتی بازار بامداد دوشنبه باز میشود، قیمت ممکن است با فاصله از قیمت جمعه شروع کند. ۵۷ هفتهی اخیر را در دیتای یکساعته بررسی کردیم:
| نماد | گپ معمول (میانه) | در ۱۰٪ هفتهها بیشتر از | بزرگترین گپ | بسته شدن گپ در ۲۴ ساعت اول |
|---|---|---|---|---|
| EUR/USD | ۸ پیپ | ۳۴ پیپ | ۶۸ پیپ | ۸۶٪ هفتهها |
| GBP/JPY | ۱۶ پیپ | ۷۴ پیپ | ۲۰۲ پیپ | ۹۱٪ هفتهها |
| XAU/USD (طلا) | ۱۰٫۵ دلار | ۴۳ دلار | ۹۰ دلار | ۷۰٪ هفتهها |
دو نتیجه: اول، حد ضرری که آخر هفته باز میماند ممکن است با قیمتی بدتر از آنچه تعیین کردهاید اجرا شود؛ بهخصوص در طلا که در یک هفته تا ۹۰ دلار گپ داشته است. دوم، جملهی «گپ همیشه پر میشود» در یورو/دلار بیشتر وقتها درست بود، اما در طلا فقط در ۷ هفته از ۱۰ هفته، و در گپهای بزرگتر از میانهی طلا فقط در نیمی از موارد.
این همان جایی است که تلهی قدم صفر به کار میآید: اگر این محاسبه را با دیتای روزانه انجام میدادید، گپها تقریباً همه صفر درمیآمدند.
۸. یک ایده را پیش از گذاشتن پول امتحان کنید
بکتست یعنی یک قانون معاملاتی را روی گذشته اجرا کنید و ببینید چه نتیجهای میداد. قانون لازم نیست پیچیده باشد. ما نسخهی سادهشدهی قانون ورود معروف «لاکپشتها» را امتحان کردیم:
اگر قیمت بالای سقف ۲۰ روز گذشته بسته شد، فردا بخر. اگر زیر کف ۲۰ روز گذشته بسته شد، فردا بفروش. همیشه در بازار بمان.
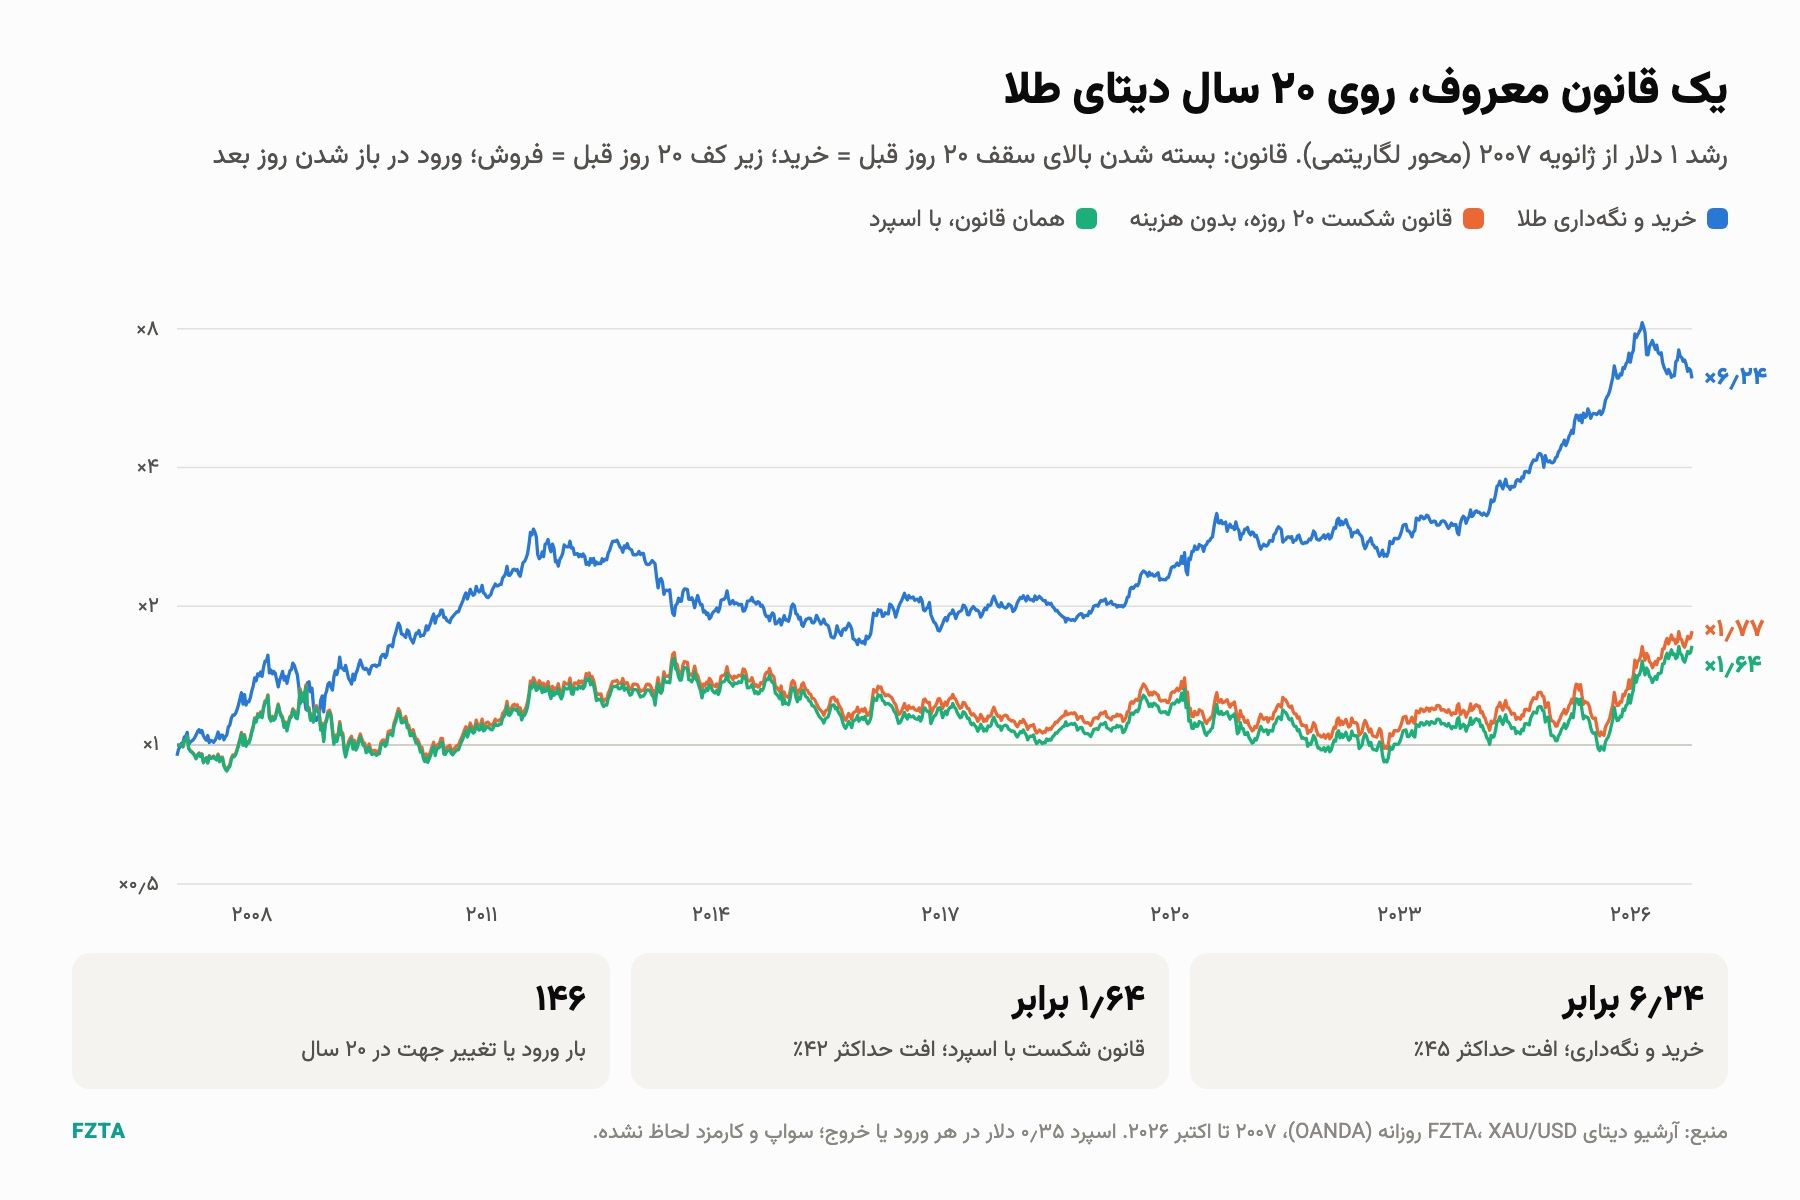
- روی طلا از ۲۰۰۷ تا امروز، این قانون با هزینهی معامله هر دلار را به ۱٫۶۴ دلار رساند. خرید ساده و نگه داشتن طلا در همین مدت به ۶٫۲۴ دلار رسید، با افت حداکثر تقریباً یکسان (۴۵٪ در برابر ۴۲٪).
- همین قانون روی پوند/دلار سرمایه را به ۰٫۵۱ و روی دلار/ین به ۰٫۶۸ رساند؛ یعنی یکسوم تا نیمی از پول از بین رفت. روی یورو/دلار به ۱٫۲۸ و روی دلار استرالیا به ۱٫۱۹ رسید؛ حدود یک درصد در سال، برای ۲۰ سال ریسک.
- نسخهی سریعترش را هم روی کندل یکساعتهی یورو/دلار امتحان کردیم: در ۱۳ ماه ۲۴۱ بار جهت عوض کرد. بدون هزینه ۵٫۵٪ ضرر میداد و با هزینهی معامله ۱۰٪. یعنی هزینه، ضرر را تقریباً دو برابر کرد.
هزینهای که حساب کردیم ۰٫۳۵ دلار برای هر ورود و هر خروج در طلا و ۱٫۲ پیپ در یورو/دلار بود؛ سواپ شبانه را حساب نکردیم که نتیجه را بدتر هم میکرد.
این نتیجه بد نیست؛ ارزان است. در چند دقیقه و بدون از دست دادن حتی یک دلار فهمیدید که یک قانون معروف، به این شکل ساده، روی این بازارها مزیتی نداشته است. همین کار را برای هر ایدهای که در کانالها و دورهها میشنوید انجام دهید. سه قانون برای یک بکتست سالم:
- از آینده تقلب نکنید. سیگنالی که با بسته شدن کندل ساخته میشود، فقط در کندل بعدی قابل اجراست. ورود در همان Close که سیگنال را ساخته، نتیجه را به شکل غیرواقعی خوب میکند.
- هزینه را حساب کنید. اسپرد، کمیسیون، لغزش و سواپ. هرچه تایمفریم کوچکتر، سهم هزینه بزرگتر.
- روی چند بازار و چند دوره امتحان کنید. قانونی که فقط روی یک نماد و یک بازه جواب میدهد، احتمالاً شانس آورده است.
اگر برنامهنویسی بلد نیستید، منطق بکتست را به زبان ساده برای یک دستیار هوش مصنوعی بنویسید تا کدش را بسازد؛ مقالهی کلاد کد برای ترید این روش را قدمبهقدم نشان میدهد.
۹. فصلی بودن را بسنجید، با احتیاط
«طلا در ژانویه بالا میرود» از جملههایی است که زیاد میشنوید. دیتا میگوید در ۲۱ سال اخیر، طلا در ۱۵ ژانویه از ۲۱ ژانویه مثبت بسته شد، با میانگین ۴٫۱٪ رشد. در مقابل، سپتامبر فقط در ۹ سال از ۲۲ سال مثبت بود.
جذاب است، اما پیش از معامله روی آن به اندازهی نمونه دقت کنید: ۲۱ عدد خیلی کم است. از شش ژانویهی منفی، سهتایش در همین شش سال اخیر بوده (۲۰۲۱، ۲۰۲۲ و ۲۰۲۴). الگوهای فصلی را «زمینه» ببینید، نه سیگنال. و دربارهی هر الگویی که پیدا کردید، اول بپرسید: چند نمونه پشتش است؟
۱۰. تایمفریم و اندیکاتور خودتان را بسازید
دیتای خام یعنی به تایمفریمها و اندیکاتورهای آمادهی هیچ پلتفرمی محدود نیستید:
- کندل روزانه به وقت تهران: کندل روزانهی بیشتر بروکرها ساعت ۰۰:۳۰ یا ۰۱:۳۰ بامداد تهران بسته میشود. با دیتای یکساعته میتوانید روز را از هر ساعتی که میخواهید شروع کنید.
- تایمفریمهای غیرمعمول: دو ساعته، سه ساعته، شش ساعته یا دوازده ساعته را از کندل یکساعته بسازید. قاعدهاش ساده است: Open اولین کندل، بزرگترین High، کوچکترین Low، Close آخرین کندل و جمع Volume.
- اندیکاتور شخصی: مثلاً «دامنهی امروز تقسیم بر ATR» تا ببینید امروز چند برابر یک روز عادی حرکت کرده، یا «فاصلهی قیمت از سقف ۲۰ روزه به پیپ».
- ژورنال دقیقتر: معاملههایتان را کنار دیتا بگذارید و ببینید ضررهایتان بیشتر در کدام ساعتها و در روزهایی با چه نوسانی بوده است. برای ثبت منظم معاملهها، راهنمای ژورنال معاملاتی را ببینید.
هر نتیجهای را هم که از دیتا گرفتید، میتوانید روی نمودار آنلاین نگاه کنید تا ببینید روی چارت واقعی چه شکلی دارد.
کار با دیتا در اکسل، بدون یک خط برنامهنویسی
اکسل برای فایلهایی تا چند ده هزار ردیف کاملاً کافی است؛ مثلاً ۲۰ سال دیتای روزانه یا یک سال دیتای یکساعته. این مراحل را بروید:
- باز کردن فایل: از منوی Data گزینهی From Text/CSV را بزنید. فایل UTF-8 است، پس نام نمادهای فارسی بورس تهران هم درست نمایش داده میشود.
- تبدیل ستون تاریخ: ستون Date به شکل
2026-10-22 00:00:00+00:00است و اکسل آن را متن میخواند. در یک ستون تازه بنویسید=DATEVALUE(LEFT(C2,10))+TIMEVALUE(MID(C2,12,8))و قالب سلول را تاریخ و ساعت بگذارید. برای وقت تهران،+3.5/24را به همین فرمول اضافه کنید. - ستونهای محاسباتی را اضافه کنید (جدول پایین).
- با Pivot Table خلاصه کنید: مثلاً میانگین دامنه به تفکیک روز هفته یا ساعت روز.
در قالب استاندارد ستونها اینطورند: C تاریخ، D باز شدن، E سقف، F کف، G بسته شدن. فرمولها را در ردیف ۳ بنویسید و تا پایین بکشید:
| چه چیزی را حساب کنیم؟ | فرمول | توضیح |
|---|---|---|
| دامنه به پیپ | =(E3-F3)*10000 | جفتارزهای ین: ضرب در ۱۰۰. طلا: بدون ضرب، به دلار |
| بازده روزانه (٪) | =(G3/G2-1)*100 | پایهی همبستگی و سنجش ریسک |
| True Range | =MAX(E3-F3,ABS(E3-G2),ABS(F3-G2)) | فرض کنید این ستون L باشد |
| ATR چهاردهروزه | =AVERAGE(L3:L16) | در ردیف ۱۶ بنویسید و پایین بکشید |
| روز هفته | =WEEKDAY(N3,2) | N ستون تاریخ تبدیلشده؛ ۱ یعنی دوشنبه و ۵ یعنی جمعه |
| سقف دیروز شکست؟ | =IF(E3>E2,1,0) | میانگین ستون = درصد روزها |
| روز اینساید | =IF(AND(E3<=E2,F3>=F2),1,0) | کل روز داخل محدودهی دیروز |
| همبستگی دو نماد | =CORREL(O3:O500,P3:P500) | O و P ستون بازده دو نماد با تاریخهای یکسان |
وقتی دیتا بزرگ شد: پایتون
یک سال دیتای ۵ دقیقهای یورو/دلار حدود ۷۵ هزار ردیف است و چند سالش از توان راحت اکسل بیرون میزند. اینجا پایتون و کتابخانهی pandas به کار میآید. کد زیر همان فایل دانلودی FZTA را میخواند، ساعت را به وقت تهران میبرد، دامنه و ATR را حساب میکند، میانگین دامنهی هر ساعت روز را نشان میدهد و از کندلهای یکساعته کندل چهار ساعته میسازد:
import pandas as pd

df = pd.read_csv("EURUSD_1hour.csv", encoding="utf-8-sig", parse_dates=["Date"])
df = df.set_index("Date").sort_index()
df.index = df.index.tz_convert("Asia/Tehran")      # UTC -> Tehran time

pip = 0.0001                                       # JPY pairs: 0.01
df["range_pips"] = (df["High"] - df["Low"]) / pip

# ATR(14): average true range
prev_close = df["Close"].shift()
true_range = pd.concat([df["High"] - df["Low"],
                        (df["High"] - prev_close).abs(),
                        (df["Low"] - prev_close).abs()], axis=1).max(axis=1)
df["atr14_pips"] = true_range.rolling(14).mean() / pip

# Average range per hour of day (Tehran)
print(df.groupby(df.index.hour)["range_pips"].mean().round(1))

# Build 4-hour candles from 1-hour candles
h4 = df.resample("4h").agg({"Open": "first", "High": "max", "Low": "min",
                            "Close": "last", "Volume": "sum"}).dropna()
print(h4.tail())
این کد را روی فایل یکساعتهی یورو/دلار اجرا کردیم. پرتحرکترین کندلها، کندلهای ۱۵:۳۰ تا ۱۸:۳۰ به وقت تهران بودند، با میانگین حدود ۱۸ پیپ در هر کندل، و آرامترین کندل، کندل ۰۰:۳۰ با حدود ۶ پیپ. اگر با پایتون آشنا نیستید، همین کد را به ChatGPT یا Claude بدهید و بخواهید خطبهخط توضیحش دهد یا برای سؤال خودتان تغییرش دهد. برای مقایسهی این دو ابزار، مقالهی کلاد یا ChatGPT برای ترید را ببینید.
۷ اشتباه رایج در کار با دیتای فارکس
- اعتماد به فایل بدون چکاپ. ردیف تکراری یا روز جاافتاده نتیجه را میسازد، نه بازار.
- قاطی کردن ساعتها. فایل به UTC است، چارت بروکر شاید به GMT+3، و شما به وقت تهران فکر میکنید. اول همه را یکی کنید.
- حجم تیکی را حجم واقعی دانستن. برای مقایسهی ساعتها خوب است، برای نتیجهگیریهایی مثل «پول بزرگ وارد شد» نه.
- نگاه به آینده در بکتست. یعنی استفاده از Close یا High کندلی که در لحظهی تصمیم هنوز بسته نشده است.
- فراموش کردن هزینه. در کاربرد ۸ دیدید که در تایمفریم یکساعته، هزینه ضرر را دو برابر کرد.
- بهینهسازی بیش از حد. اگر ۵۰ تنظیم مختلف را امتحان کنید و بهترینش را بردارید، تقریباً همیشه یکی از روی شانس «عالی» درمیآید. نتیجه را روی بازهای که در انتخاب تنظیمات دخالت نداشته دوباره بسنجید.
- نتیجه گرفتن از نمونهی کم. ۲۰ معامله یا ۲۱ ژانویه برای اطمینان کافی نیست. هرچه نمونه کمتر، سهم تصادف بیشتر.
از کجا شروع کنم؟ یک برنامهی ۳۰ دقیقهای
- به دانلود دیتا بروید، بازار فارکس، نماد اصلی معاملاتتان و تایمفریم روزانه را انتخاب کنید و بازهی «۱ سال اخیر» را بزنید.
- فایل را در اکسل باز کنید و پنج سؤال چکاپ را از آن بپرسید.
- ستون دامنه و ATR را بسازید و با حد ضرر همیشگیتان مقایسه کنید.
- ستون «سقف دیروز شکست؟» را بسازید و ببینید در نماد شما چند درصد این شکستها برگشتهاند.
- یک ایدهی معاملاتی را که مدتهاست به آن فکر میکنید به یک قانون دقیق و قابلاندازهگیری تبدیل کنید و روی همین فایل امتحانش کنید.
بعد از همین نیم ساعت، دستکم سه چیز را دربارهی بازار خودتان با عدد میدانید که قبلاً فقط حدسش را میزدید.
دیتای فارکس را رایگان دانلود کنید
یورو/دلار، طلا و همهی جفتارزهای اصلی در هفت تایمفریم، بهصورت فایل CSV آماده برای اکسل و پایتون. رفتن به دانلود دیتا ←
هنوز حساب ندارید؟ اول صفحهی معرفی دیتای بازار را ببینید.
پرسشهای پرتکرار
دانلود دیتای فارکس رایگان است؟
بله. در FZTA دانلود دیتا رایگان است و فقط ورود به حساب کاربری لازم دارد. سقف استفادهی منصفانه ۱۰ فایل در روز، ۵۰ هزار کندل در ۲۴ ساعت و ۱۰۰ هزار کندل در ۷ روز است.
چرا دیتای من کمی با چارت بروکرم فرق دارد؟
دو دلیل اصلی دارد. فارکس بازار غیرمتمرکز است و هر بروکر قیمتهای خودش را دارد، پس اختلاف چند پیپی طبیعی است. و کندل روزانه در هر منبع ممکن است از ساعت متفاوتی شروع شود. برای تحلیل آماری این اختلافها اهمیت چندانی ندارند؛ برای سطح دقیق ورود و خروج، چارت بروکر خودتان را ملاک بگیرید.
برای بکتست چند سال دیتا لازم است؟
بهجای سال، تعداد معاملهها را بشمارید. معمولاً کمتر از ۱۰۰ معامله برای نتیجهی قابلاتکا کم است. دورهی آزمون هم باید هم بازار پرنوسان را داشته باشد و هم بازار آرام؛ مثل ۲۰۰۸ با ۱۸۴ پیپ دامنهی روزانه و ۲۰۱۹ با ۵۵ پیپ.
بدون برنامهنویسی میشود با دیتا کار کرد؟
بله. بیشتر کاربردهای این مقاله، از نوسان روزانه و ATR تا سقف و کف دیروز، همبستگی و فصلی بودن، با چند فرمول اکسل و یک Pivot Table انجام میشوند. پایتون وقتی لازم میشود که دیتا از چند ده هزار ردیف بیشتر شود یا بخواهید یک قانون را روی چند نماد یکجا بکتست کنید.
حجم در دیتای فارکس قابل اعتماد است؟
حجم در دیتای فارکس «حجم تیکی» است، یعنی تعداد تغییرات قیمت، نه مقدار پولی که معامله شده. برای مقایسهی پرتحرکی ساعتها و روزها مفید است، اما نشان نمیدهد چه کسی و با چه حجمی خرید یا فروش کرده است.
دیتای قدیمی طلا از سال ۱۷۹۳ به چه کاری میآید؟
برای دیدن چرخههای بلندمدت و رفتار طلا در دورههای تاریخی، مثل دوران پیوند طلا و دلار تا ۱۹۷۱ و بعد از آن. اما قیمتهای خیلی قدیمی اغلب قیمت رسمی یا مرجعاند، نه قیمت معاملهشده در یک بازار پیوسته؛ پس برای بکتست ورود و خروج دقیق مناسب نیستند.
جمعبندی
دیتای خام کندل ابزار حدس زدن را از دستتان میگیرد و بهجایش عدد میدهد. با یک فایل CSV دیدیم که یک روز معمولی یورو/دلار ۶۲ پیپ جا دارد، سقف و کف روز بیشتر در عصر تهران ساخته میشود، شکست سقف دیروز بهتنهایی شیر یا خط است، سه معاملهی دلاری در واقع یک معاملهاند و یک قانون معروف روی ۲۰ سال دیتای طلا از خرید ساده عقب ماند.
هیچکدام از اینها پیچیده نبود. فقط لازم بود کسی سؤال را بپرسد و جواب را در دیتا جستوجو کند. سؤال بعدی را شما بپرسید: دیتای نماد خودتان را دانلود کنید و از همین امروز شروع کنید. برای پایههای تحلیل هم مقالهی تحلیل تکنیکال از صفر و مبانی فارکس و طلا را ببینید.
این مقاله آموزشی است و توصیه به خرید یا فروش هیچ دارایی نیست. معامله در بازارهای مالی، بهویژه با اهرم، ریسک از دست دادن سرمایه دارد. آمارهای این مقاله از آرشیو دیتای FZTA (منبع OANDA) و برای دورههای ذکرشده تا ۲۳ اکتبر ۲۰۲۶ (۱ آبان ۱۴۰۵) حساب شدهاند و تضمینی برای تکرار در آینده نیستند.