استراتژی بازگشت قیمت به داخل باند بولینگر (نیمه) دوره 22 ضریب 2 چیست؟
یک شرط تکمیلی هم هست: کندل بازگشت نباید از باند میانی عبور کند. اگر یکباره تا وسط باند برود، دیگر «بازگشت به محدودهٔ عادی» نیست، یک کندل روندی است و منطق این سیستم دربارهاش چیزی نمیگوید.
«بازگشت قیمت به داخل باند بولینگر (نیمه) دوره 22 ضریب 2» روی نمودار چه شکلی است؟
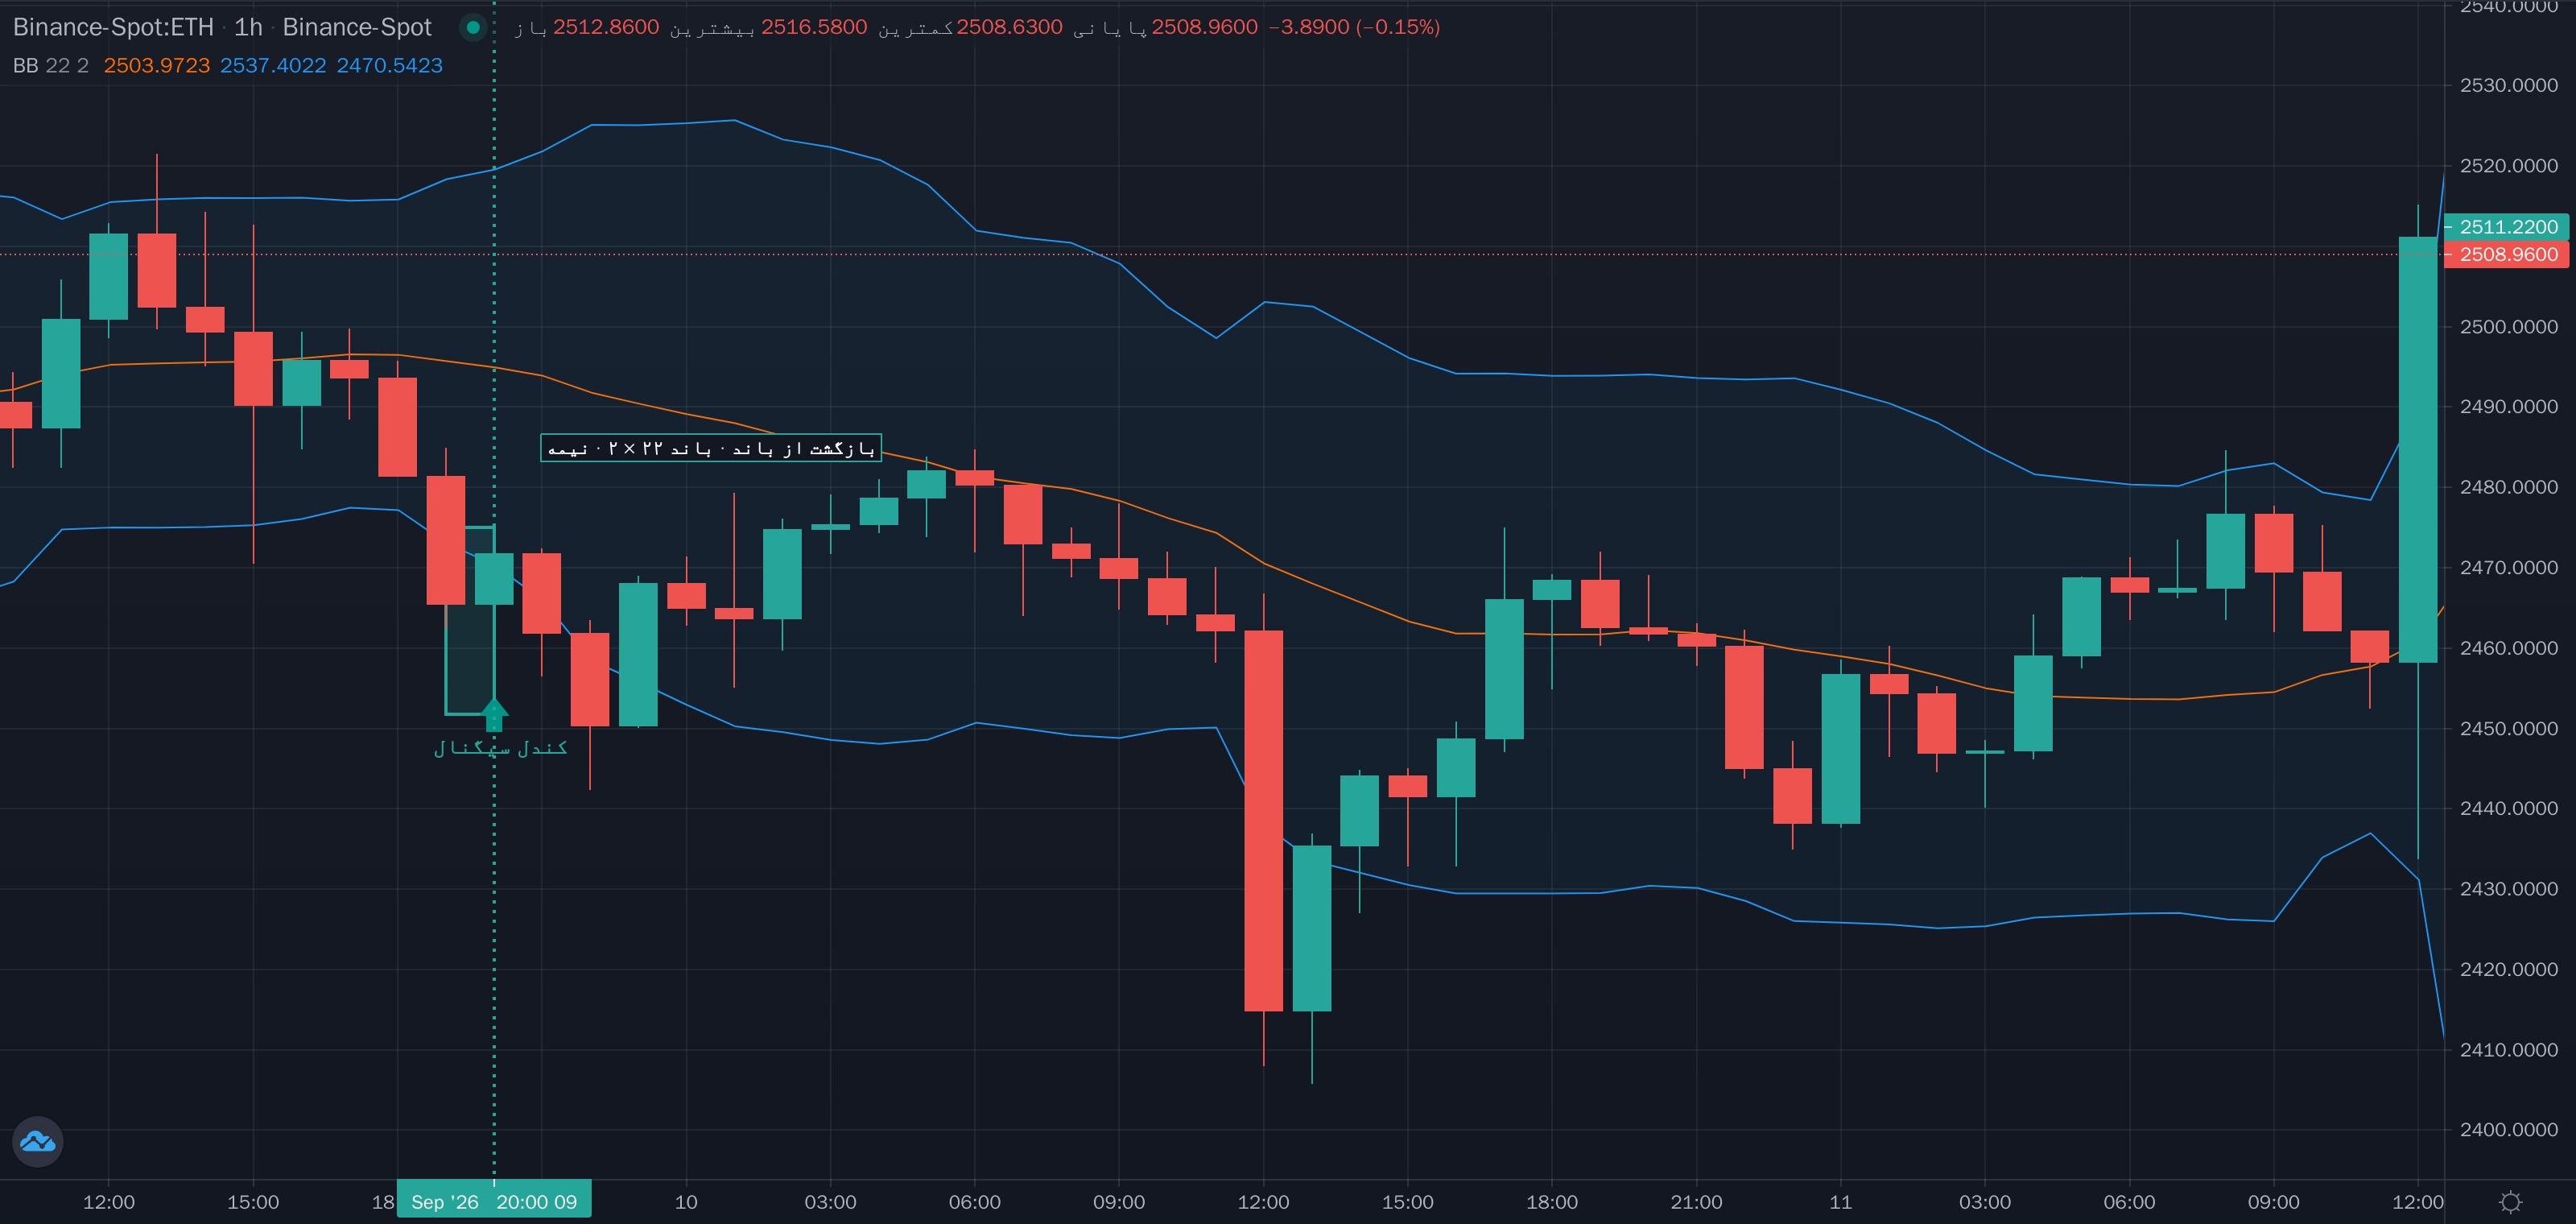
تصویر زیر یک نمونهٔ واقعی از تشخیص «بازگشت قیمت به داخل باند بولینگر (نیمه) دوره 22 ضریب 2» است. همان تشخیصدهندهای که این استراتژی را روی بازار زنده پیدا میکند، روی دادههای واقعی اجرا شده و شکلهایی را که برای تشخیص به آنها تکیه میکند، همانجا روی نمودار رسم کرده است.
برای دیدن تازهترین رخداد همین استراتژی روی نمودار زنده و قابلبررسی، بخش «چه اتفاقی افتاد؟» در بالای همین صفحه را ببینید.
حالت نیمه
این نسخه شرطهای اندازه را برمیدارد و به جایش بازار رِنج میخواهد: باند میانی باید در دو کندل گذشته تقریباً صاف باشد. منطقش ساده است — بازگشت از باند فقط در بازار بدون روند قابل اعتماد است؛ در یک روند قوی، قیمت میتواند کندل پشت کندل روی باند راه برود.
کندل بیرونزده در این حالت باید بازشدنش داخل باند بوده باشد و فقط بستهشدنش بیرون بیفتد — یعنی یک خروج ناگهانی، نه ادامهٔ یک حرکت بیرونی.
تنظیمات این ردیف: باند بولینگر با دورهٔ 22 و ضریب انحراف معیار 2.
چند نکتهٔ مهم
این ردیف یک سیستم چندشرطی است، نه یک اندیکاتور. سیگنال فقط وقتی صادر میشود که همهٔ شرطها روی یک کندل بستهشده همزمان برقرار باشند؛ برقرارشدن دو شرط از سه شرط هیچ سیگنالی تولید نمیکند.
تمام محاسبات روی کندلهای بستهشده انجام میشود، نه کندل در حال شکلگیری. سیگنال تا چند کندل پس از صدور معتبر میماند و بعد از آن بهخودیخود منقضی میشود.
این استراتژی تا امروز کجا دیده شده است؟
شرایط «بازگشت قیمت به داخل باند بولینگر (نیمه) دوره 22 ضریب 2» تا این لحظه ۹۳ بار روی ۲۶ نماد و ۲ تایمفریم ثبت شده است.
نخستین رخداد ثبتشده مربوط به ۱۷ تیر ۱۴۰۵ و تازهترین رخداد مربوط به ۸ آبان ۱۴۰۵ است.
این شمارش از رخدادهای واقعی بازار بهدست آمده، نه از یک نمونهٔ ساختگی، و با ادامهٔ رصد بهروز میشود.
پرسشهای متداول
«بازگشت قیمت به داخل باند بولینگر (نیمه) دوره 22 ضریب 2» چگونه تشخیص داده میشود؟
این نسخه شرطهای اندازه را برمیدارد و به جایش بازار رِنج میخواهد: باند میانی باید در دو کندل گذشته تقریباً صاف باشد. منطقش ساده است — بازگشت از باند فقط در بازار بدون روند قابل اعتماد است؛ در یک روند قوی، قیمت میتواند کندل پشت کندل روی باند راه برود.
این استراتژی روی چه نمادها و تایمفریمهایی دیده شده است؟
تا این لحظه ۹۳ رخداد از این استراتژی روی ۲۶ نماد و ۲ تایمفریم ثبت شده است. فهرست نمادها و تایمفریمهای تحت رصد را خودتان در فضای کاری انتخاب میکنید.
آخرین بار چه زمانی رخ داده است؟
تازهترین رخداد ثبتشدهٔ این استراتژی مربوط به ۸ آبان ۱۴۰۵ است. بخش «چه اتفاقی افتاد؟» در بالای صفحه همان رخداد را روی نمودار نشان میدهد.
تفاوت این استراتژی با بقیهٔ «سیستمهای ترکیبی اندیکاتوری» چیست؟
دستهٔ «سیستمهای ترکیبی اندیکاتوری» در مجموع ۱۶ حالت دارد که در پارامترها و جهت سیگنال با هم فرق میکنند. هر حالت صفحهٔ خودش را دارد و میتوانید آنها را از فهرست پایین همین صفحه مقایسه کنید.
آیا این استراتژی سیگنال قطعی خرید یا فروش میدهد؟
خیر. این صفحه نشان میدهد شرایط این استراتژی کجا و چه زمانی روی یک نماد دیده شده است. تحلیل نهایی، مدیریت ریسک و تصمیم معامله همیشه با کاربر است.
سایر استراتژیهای «سیستمهای ترکیبی اندیکاتوری»
این دسته ۱۶ حالت دارد. چند نمونهٔ دیگر از همین دسته:
- بازگشت قیمت به داخل باند بولینگر (کامل)دوره 15 ضریب 2دوره 20 ضریب 2.5دوره 22 ضریب 2
- بازگشت قیمت به داخل باند بولینگر (نیمه)دوره 15 ضریب 2دوره 20 ضریب 2.5
- شندلیر اگزیت + zlsma + هیکن آشیدوره 3 ضریب 1.95 طول zlsma 33دوره 3 ضریب 1.95 طول zlsma 50دوره 4 ضریب 3 طول zlsma 33دوره 4 ضریب 3 طول zlsma 50
- vwap + باند بولینگر + rsiدوره 15 محدوده 46 تا 59دوره 15 محدوده 40 تا 60دوره 20 محدوده 46 تا 59