کانالهایی که «سیگنال نجومی» میفروشند، دورههایی که با «راز سیارات» بازار را پیشبینی میکنند و نمودارهایی که در آنها یک خط سیارهای سقف و کف قیمت را با دقتی عجیب نشانه گرفته است. اگر مدتی در بازارهای مالی بوده باشید، احتمالاً اسم آسترولوژی ترید یا آسترولوژی مالی را شنیدهاید. سؤال این است: اینها واقعیت دارند یا نسخهی تازهای از رویافروشیاند؟
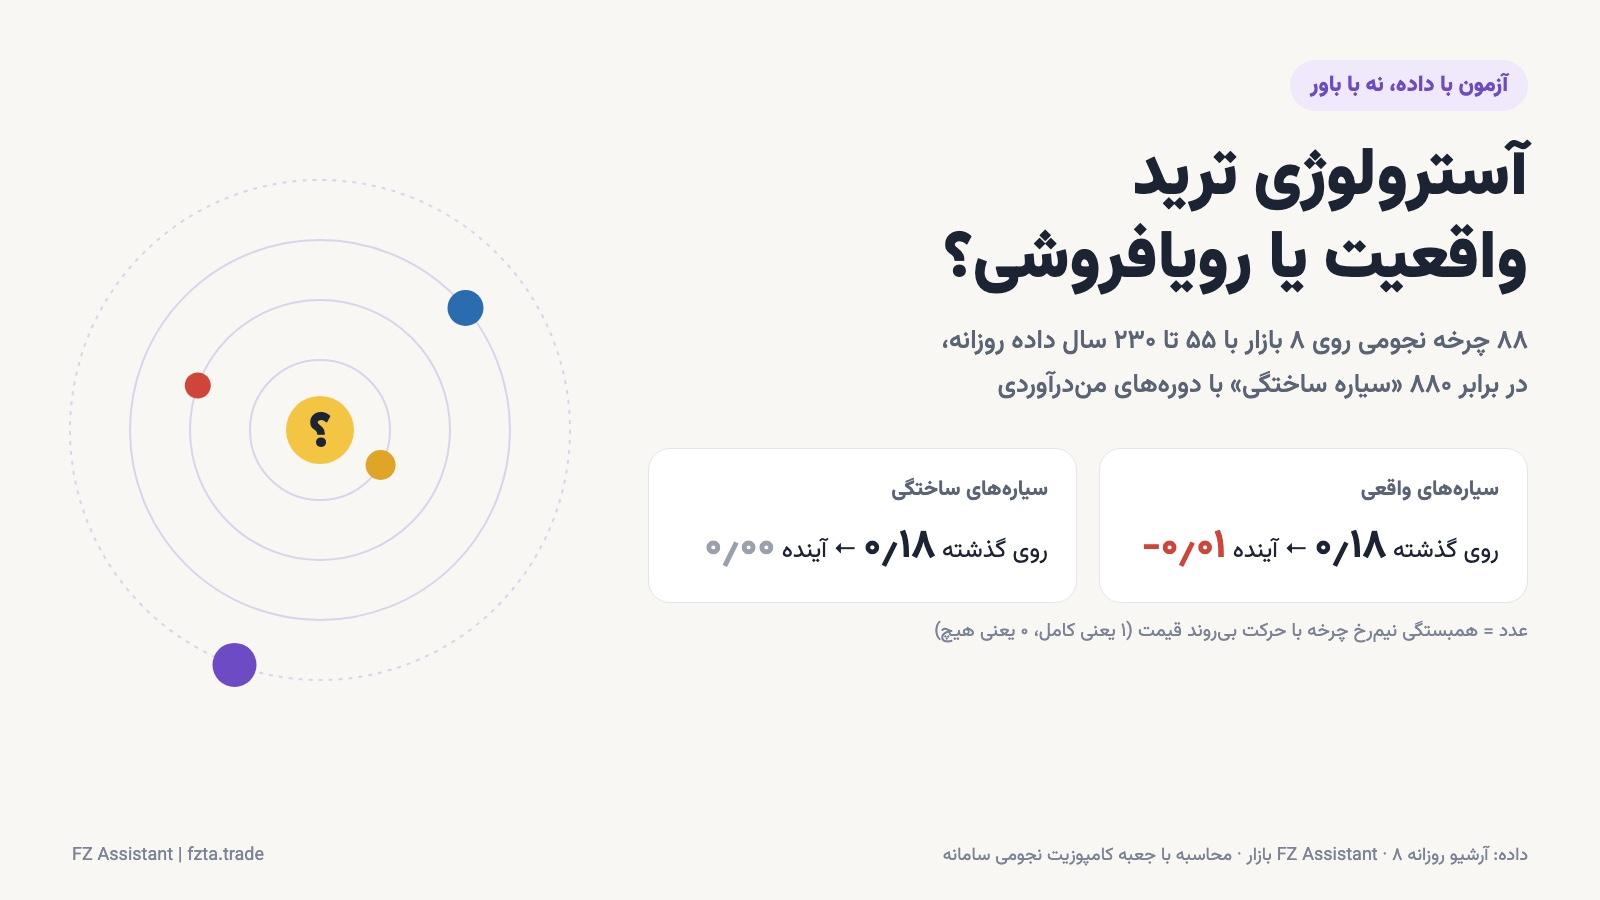
ما بهجای بحث بر سر باور، این سؤال را با داده جواب دادیم. با ابزار آسترولوژی خود FZ Assistant، ۸۸ چرخهی نجومی را روی ۸ بازار با ۵۵ تا بیش از ۲۳۰ سال دادهی روزانه آزمودیم. بعد همین آزمون را برای ۸۸۰ «سیارهی ساختگی» هم تکرار کردیم که اصلاً در آسمان وجود ندارند. نتیجه هم برای منتقدان آسترولوژی غافلگیرکننده است و هم برای طرفدارانش.
خلاصه در یک دقیقه
- بخشی از آسترولوژی ترید واقعی است: بازارها چرخهی زمانی دارند و چرخهی سالانهی خورشید (فصلها) در آزمون ما در ۶ بازار از ۸ بازار روی دادهای که مدل ندیده بود هم مثبت ماند. پژوهشهای دانشگاهی هم اثر فصلی و اثر کوچک فاز ماه را تأیید کردهاند.
- بخش بزرگی از آن رویافروشی است: سیارههای واقعی و ساختگی روی گذشته دقیقاً یک نمره گرفتند (۰٫۱۸) و روی آینده هر دو به صفر رسیدند. نمودار زیبای «سیارهای که سقف را زد» بیشتر هنر برازش است تا قدرت پیشبینی.
- عطارد برگشتی و ماه کامل در دادهی ما اثری نشان دادند که در محدودهی شانس بود. سیگنال قطعی از آنها درنمیآید.
- راه درست استفاده: چرخه را یک فرضیهی زمانبندی بدانید، آن را روی دادهای که ندیده بسنجید و فقط کنار ساختار قیمت و مدیریت ریسک به کار ببرید.
آسترولوژی ترید چیست؟
آسترولوژی ترید (یا آسترولوژی مالی) یعنی استفاده از موقعیت و زاویهی اجرام آسمانی برای زمانبندی معامله. ایدهی اصلی ساده است: اگر بازار چرخههای تکرارشونده داشته باشد و طول بعضی از این چرخهها با دورههای نجومی جور باشد، شاید بتوان از تقویم آسمان برای پیدا کردن «پنجرههای زمانی حساس» استفاده کرد. مفاهیم پرکاربرد آن اینهاست:
- چرخهی دو سیاره: زاویهی بین دو سیاره، مثل مشتری و زحل، که در مقارنه (۰ درجه)، تربیع (۹۰ درجه) و مقابله (۱۸۰ درجه) نقطههای مهم چرخه را میسازد.
- موقعیت یک سیاره: طول زودیاکی سیاره و ورود آن به هر برج.
- حرکت برگشتی: دورههایی که سیاره از زمین عقبگرد به نظر میرسد. معروفترینش «عطارد برگشتی» است.
- فاز ماه: ماه نو، تربیع اول، بدر (ماه کامل) و تربیع آخر.
- چرخهی سالانهی خورشید: اعتدالها و انقلابها، یعنی همان چهار فصل.
این ایده تازه نیست. ویلیام گن زمان را هموزن قیمت وارد تحلیل کرد و بخشی از کارش صریحاً بر تقویم نجومی تکیه داشت. دونالد بردلی هم در سال ۱۹۴۸ «سایدروگراف» خود را منتشر کرد، شاخصی که از جمع زاویههای سیارهای ساخته میشد و هنوز در بعضی تحلیلها دیده میشود. اگر تازه با این حوزه آشنا میشوید، مطلب آسترولوژی ترید چیست مقدمهی کوتاهتری است. این مقاله یک قدم جلوتر میرود و میپرسد: کدام بخشش واقعاً کار میکند؟
چرا آسترولوژی ترید اینقدر قانعکننده به نظر میرسد؟
دلیلش یک خطای آماری است که اسم دارد: برازش روی دادهی گذشته. هر نمودار قیمت پر از سقف و کف است و آسمان هم پر از رویداد: دهها سیاره، دهها جفت، چند زاویه برای هر جفت، ورود به ۱۲ برج و دورههای برگشتی. اگر به اندازهی کافی چرخه را امتحان کنید، همیشه چند تایی پیدا میشوند که روی گذشته عالی به نظر میرسند. این همان نموداری است که در تبلیغ دورهها میبینید.
سؤال درست این نیست که «این چرخه روی گذشته جواب داده؟» بلکه این است که «روی دادهای که هنگام ساختن مدل دیده نشده، چه کرده؟» به این سنجش، سنجش بروننمونه (out-of-sample) میگویند. تقریباً هیچکدام از کسانی که سیگنال نجومی میفروشند، این عدد را نشان نمیدهند.
ما چطور آسترولوژی ترید را آزمودیم؟
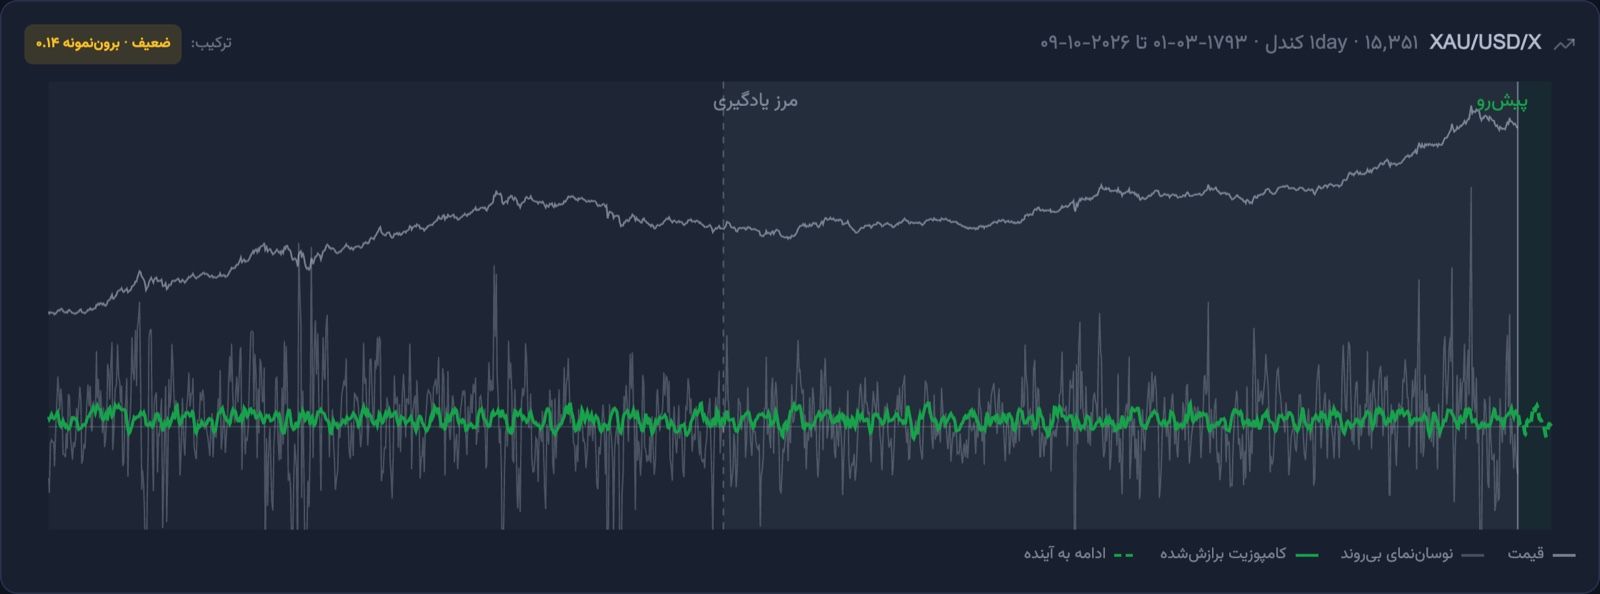
برای این آزمون از همان موتوری استفاده کردیم که پشت ابزار آسترولوژی نمودار FZ Assistant کار میکند. روش، روش «کامپوزیت» است که در نرمافزارهای حرفهای تحلیل نجومی هم به کار میرود:
- حذف روند: قیمت هر بازار به یک نوساننمای بیروند تبدیل شد تا رشد بلندمدت، نتیجه را مخدوش نکند.
- زاویهی هر روز: برای هر کندل روزانه، زاویهی واقعی چرخه در آن روز از روی محاسبات نجومی به دست آمد.
- نیمرخ چرخه: میانگین رفتار قیمت در هر درجه از چرخه گرفته شد. حاصل میگوید این بازار در هر زاویه از چرخه معمولاً چه کرده است.
- دو نمره: همبستگی این نیمرخ با قیمت روی دادهی یادگیری (دروننمونه)، و همبستگی نیمرخی که فقط از ۷۰٪ قدیمیتر تاریخچه ساخته شده با ۳۰٪ پایانی که مدل هرگز ندیده بود (بروننمونه). همبستگی ۱ یعنی تطابق کامل و صفر یعنی هیچ ارتباطی.
بازارها: طلا (از ۱۷۹۳)، نقره (از ۱۷۹۲)، داوجونز، نزدک، نیکی ژاپن، دکس آلمان، یورو/دلار و پوند/دلار. همه با دهها هزار کندل روزانه.
چرخهها: ۱۱ چرخهی پرکاربرد، از فاز ماه (۲۹٫۵ روز) تا چرخهی بزرگ مشتری–زحل (حدود ۲۰ سال). روی ۸ بازار، این میشود ۸۸ آزمون.
گروه کنترل: این مهمترین بخش آزمون است. برای هر چرخهی واقعی در هر بازار، ۱۰ «سیارهی ساختگی» ساختیم: چرخهای با دورهی تصادفی بین ۰٫۸ تا ۱٫۲۵ برابر دورهی واقعی و نقطهی شروع تصادفی. آسمان چنین سیارهای ندارد. روش و تنظیمات دقیقاً یکی بود. اگر آسترولوژی چیزی واقعی را اندازه بگیرد، سیارهی واقعی باید از سیارهی ساختگی بهتر عمل کند.
نتیجه ۱: سیارهی واقعی و ساختگی یک نمره گرفتند
| شاخص | سیارههای واقعی (۸۸ آزمون) | سیارههای ساختگی (۸۸۰ آزمون) |
|---|---|---|
| میانگین همبستگی روی گذشته | ۰٫۱۸ | ۰٫۱۸ |
| میانگین همبستگی روی دادهی دیدهنشده | −۰٫۰۱ | ۰٫۰۰ |
| سهم آزمونهایی که روی آینده «قابل اتکا» شدند (۰٫۲ به بالا) | ۳٫۴٪ | ۳٫۶٪ |
| سهم آزمونهایی که روی آینده منفی شدند | ۴۸٪ | ۴۸٪ |
این مهمترین یافتهی مقاله است. نمودار نمیتواند تشخیص دهد که چرخه از یک سیارهی واقعی آمده یا از عددی که ما با تاس انتخاب کردهایم. همبستگی ۰٫۱۸ روی گذشته برای هر دو گروه حاصل خود روش است، نه نشانهای از آسمان. هر چرخهای، واقعی یا خیالی، اگر روی دادهی گذشته برازش شود، همینقدر خوب به نظر میرسد.
یک آزمون سختتر هم انجام دادیم: هر چرخهی واقعی در چند بازار از هر ۱۰ رقیب ساختگی خودش بهتر بود؟ جواب ۹ مورد از ۸۸ مورد است. اگر سیارهها هیچ نقشی نداشته باشند، شانس بهتنهایی حدود ۸ مورد را تحویل میدهد.
نتیجه ۲: تلهی چرخههای کند
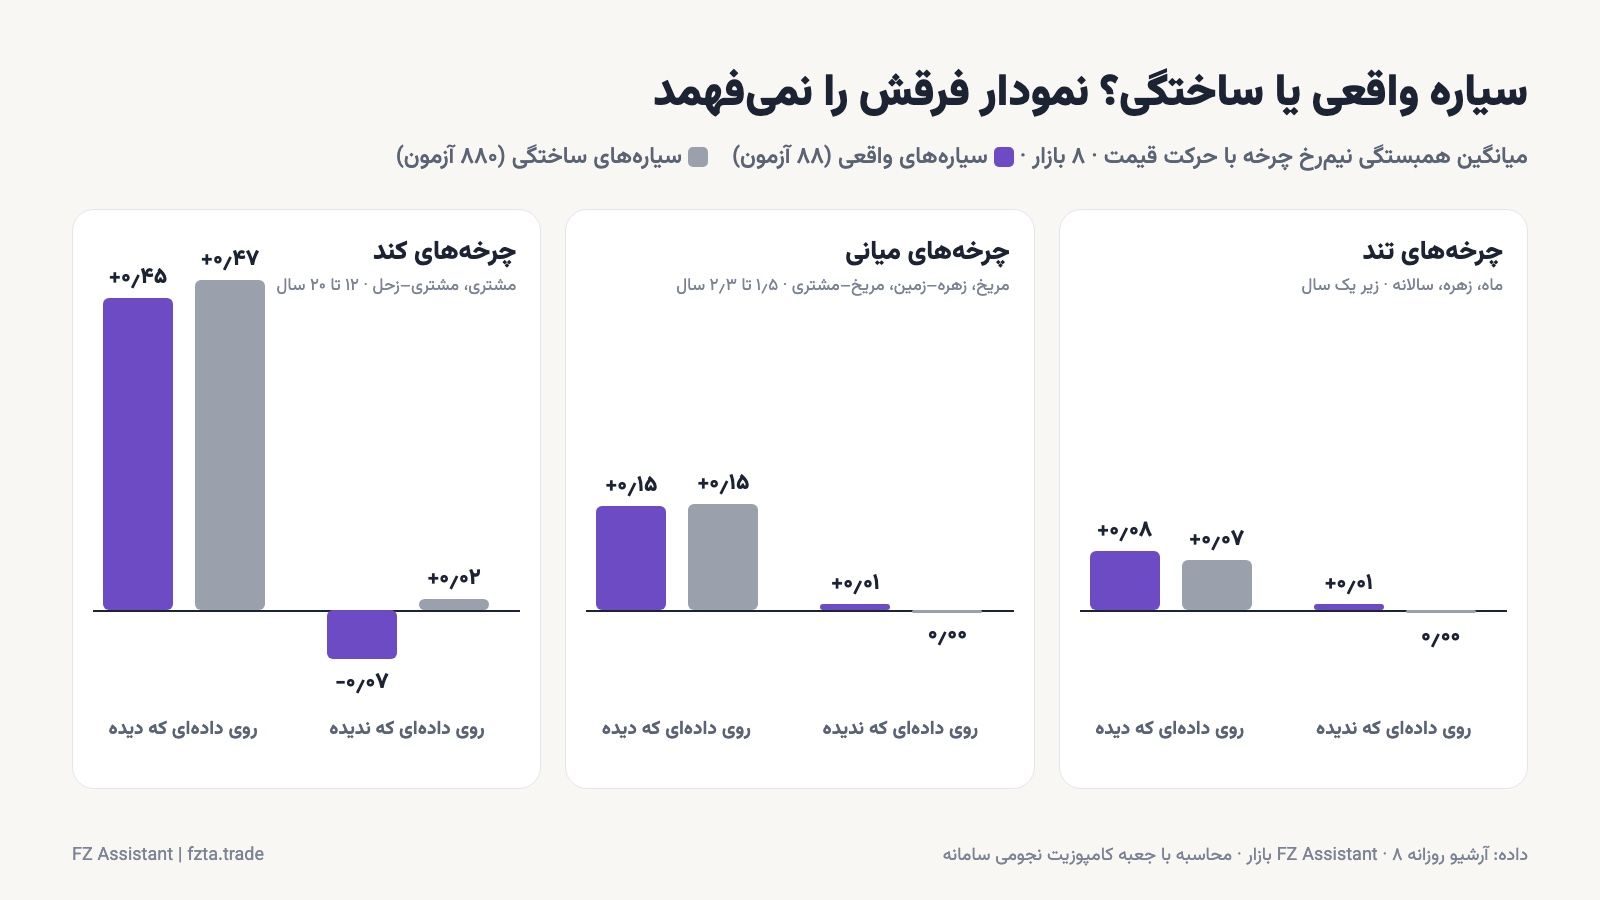
معروفترین ادعاهای آسترولوژی مالی معمولاً دربارهی چرخههای کند است: مقارنهی مشتری و زحل، بازگشت مشتری یا ورود زحل به یک برج تازه. این چرخهها روی کاغذ چشمگیرترین نمرهها را میگیرند. مشتری–زحل روی گذشته در بازارهای مختلف همبستگی ۰٫۳۸ تا ۰٫۶۸ گرفت، یعنی چند برابر چرخههای دیگر.
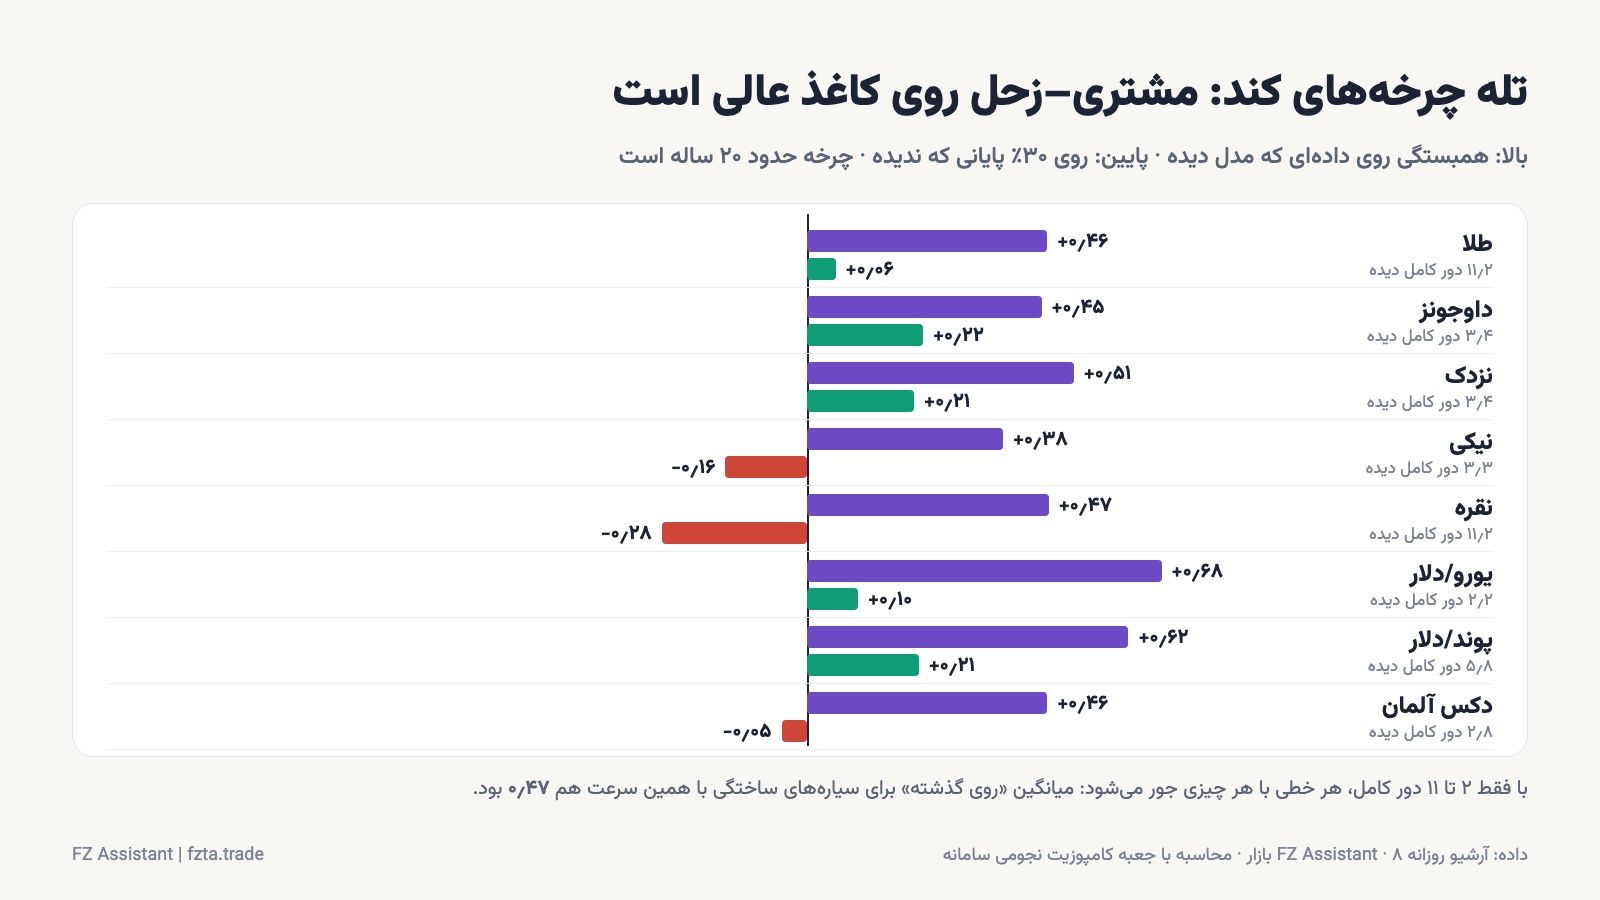
اما دو نکته این تصویر را عوض میکند. اول، چرخهای که حدود ۲۰ سال طول میکشد، در کل تاریخچهی بیشتر بازارها فقط ۲ تا ۱۱ بار کامل شده است. با چند نقطه، هر منحنی را میشود تقریباً روی هر چیزی نشاند. دوم، سیارههای ساختگی با همین سرعت هم روی گذشته میانگین ۰٫۴۷ گرفتند، یعنی کمی بهتر از سیارههای واقعی. روی آینده نمرهی چرخههای کند واقعی بهطور میانگین منفی شد (−۰٫۰۷). برای موقعیت مشتری بهتنهایی این عدد −۰٫۱۸ بود. این بدترین نتیجهی کل آزمون است.
درس عملی: هر وقت کسی با یک چرخهی دهساله یا بیستساله «سقف تاریخی» یا «سقوط بزرگ» را پیشبینی کرد، اول بپرسید این چرخه در تاریخچهای که به آن تکیه کرده چند بار کامل شده است.
نتیجه ۳: کجا نشانهای از واقعیت دیدیم؟
اگر داستان همینجا تمام میشد، جواب عنوان ساده بود. اما همهی چرخهها مثل هم نبودند. نمودار زیر نمرهی بروننمونهی هر چرخهی واقعی را کنار رقیب ساختگی هماندازهاش نشان میدهد:
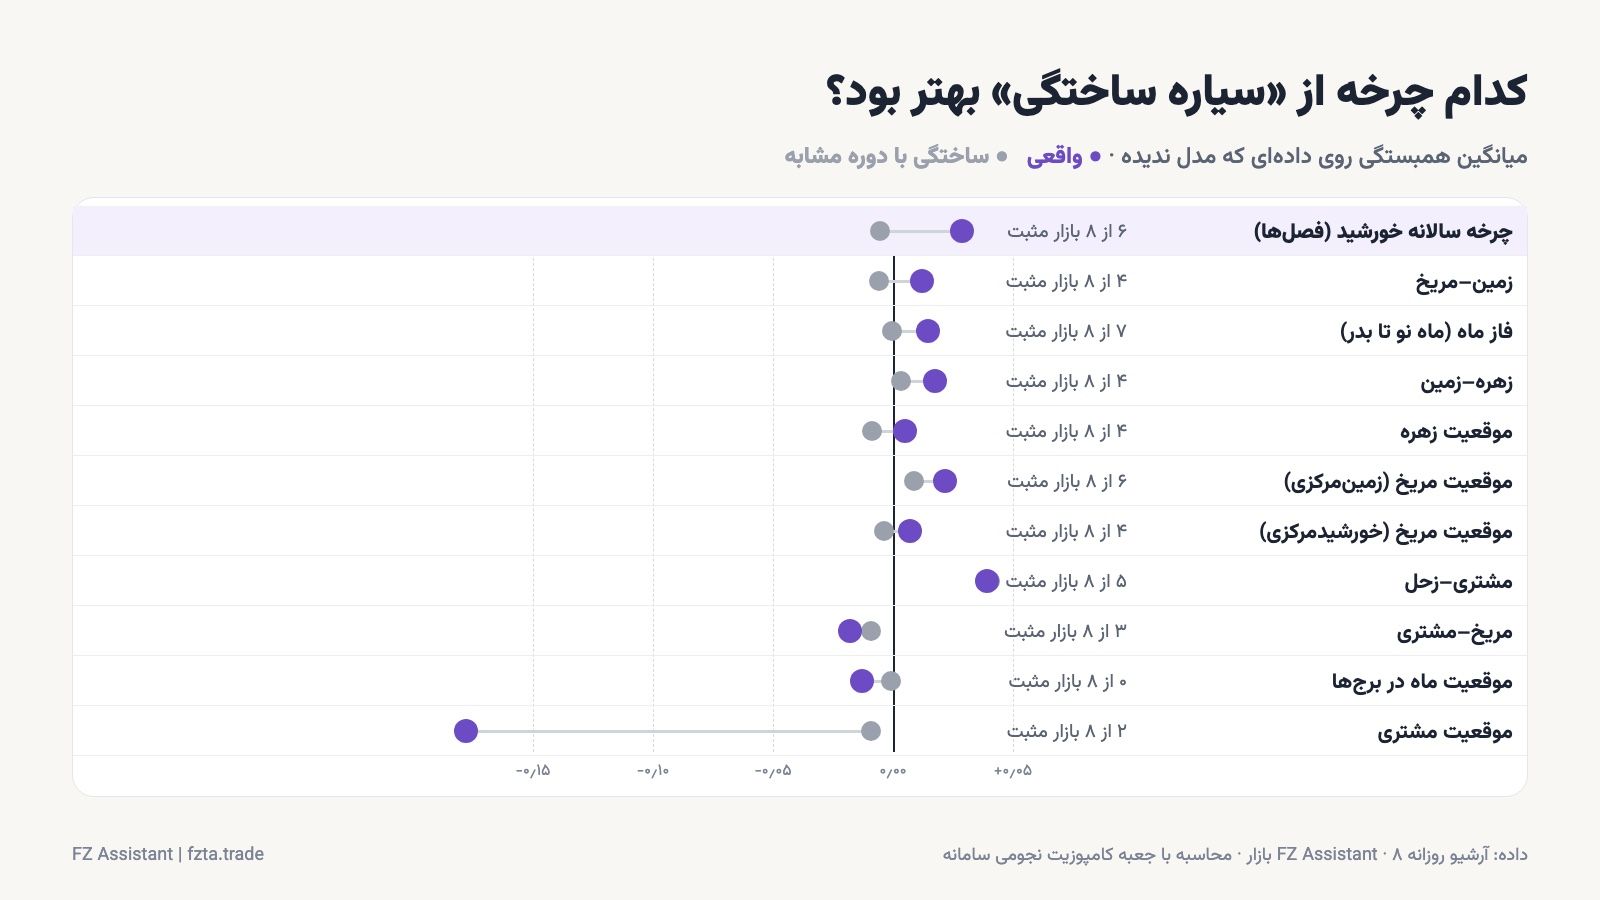
- چرخهی سالانه (فصلها): تنها چرخهای که هم روی گذشته و هم روی آینده بهروشنی از رقیب ساختگی بهتر بود. روی دادهی دیدهنشده در ۶ بازار از ۸ بازار مثبت ماند. این با یکی از محکمترین یافتههای اقتصاد مالی جور است (پایینتر توضیح دادهایم). البته این اثر فصلی است، نه اثر یک سیاره.
- فاز ماه (ماه نو تا بدر): در ۷ بازار از ۸ بازار مثبت بود، اما نمرهها خیلی کوچک بودند (میانگین ۰٫۰۱).
- موقعیت ماه در برجها: در هیچکدام از ۸ بازار مثبت نشد. «ماه در برج فلان» که در بسیاری از سیگنالهای نجومی میبینید، در این آزمون هیچ پشتوانهای پیدا نکرد.
- چرخههای میانی مریخ و زهره: بین ۳ تا ۶ بازار از ۸ بازار مثبت بودند. یعنی گاهی جواب دادند و گاهی نه، که از سکهی شیر یا خط چندان دور نیست.
عطارد برگشتی واقعاً بازار را به هم میریزد؟
عطارد حدود ۱۹٪ روزهای سال در حرکت برگشتی است و کمتر باوری در آسترولوژی مالی به این اندازه رایج است. ما بازده روزانهی همان ۸ بازار را از ۱۹۷۱ تا امروز در روزهای برگشتی و غیربرگشتی مقایسه کردیم:
- میانگین بازده روزانه در دورهی برگشتی در ۶ بازار از ۸ بازار کمتر بود. بهطور میانگین روزی ۰٫۰۳ واحد درصد کمتر.
- نوسان روزانه الگوی ثابتی نداشت: در طلا و نقره کمتر بود و در بیشتر شاخصها کمی بیشتر. باور «عطارد برگشتی یعنی آشوب» در داده دیده نشد.
- برای اینکه بدانیم این اختلاف چقدر میتواند تصادفی باشد، تقویم برگشتی را ۲۰۰۰ بار به تاریخهای تصادفی جابهجا کردیم. در ۱۲٪ این جابهجاییها اختلافی به همین بزرگی یا بزرگتر فقط از شانس به دست آمد. در آمار، این یعنی نتیجه معنادار نیست.
خلاصه اینکه عطارد برگشتی در دادهی ما نشانهی ضعیفی داشت که در محدودهی شانس بود. نه آنقدر قوی که سیگنال معامله بسازد و نه آنقدر صفر که بتوان با قطعیت ردش کرد.
ماه کامل و ماه نو
بازده روزانه در نیمهی «ماه نو» چرخه (۷ روز قبل و بعد از ماه نو) در ۷ بازار از ۸ بازار کمی بیشتر از نیمهی «بدر» بود. جهت اثر با پژوهشهای دانشگاهی میخواند، اما اندازهاش آنقدر کوچک بود که آزمون جابهجایی آن را از شانس جدا نکرد (۳۹٪ جابهجاییهای تصادفی همینقدر یا بیشتر دادند). برای دیدن اثری به این کوچکی، به دادهی دهها کشور نیاز است، که پژوهشگران دقیقاً همین کار را کردهاند.
پژوهشهای دانشگاهی دربارهی آسترولوژی و بازار چه میگویند؟
دانشگاهها معمولاً آسترولوژی را جدی نمیگیرند، اما دو اثر تقویمی نزدیک به آن را بارها آزمودهاند:
- اثر فصلی «در ماه مه بفروش و برو»: بومن و یاکوبسن در مقالهای در American Economic Review (۲۰۰۲) نشان دادند بازده سهام از نوامبر تا آوریل بهطور معناداری بیشتر از مه تا اکتبر است و این الگو در ۳۶ کشور از ۳۷ کشور دیده میشود (مقاله). این همان چرخهی سالانهای است که در آزمون ما هم از چرخههای ساختگی بهتر بود.
- اثر فاز ماه: یوان، ژنگ و ژو در Journal of Empirical Finance (۲۰۰۶) با دادهی ۴۸ کشور نشان دادند بازده سهام در روزهای اطراف ماه کامل کمتر از روزهای اطراف ماه نو است و اختلاف سالانه ۳ تا ۵ درصد است (متن مقاله). دیچف و جینز هم الگوی مشابهی گزارش کرده بودند. اما بازآزماییهای بعدی روی شاخص S&P 500 اثر را کوچک و ناپایدار یافتند (CXO Advisory).
توضیح پژوهشگران برای هر دو اثر روانی و انسانی است، نه نیرویی از آسمان: تعطیلات تابستانی، چرخهی خواب و خلقوخو و تقویم کاری مؤسسات. برای یک معاملهگر فرقی نمیکند که علت چیست. مهم این است که بداند کدام اثر واقعاً تکرار شده و چقدر بزرگ است.
واقعیت یا رویافروشی؟ جواب کوتاه
| واقعیت (پشتوانهی داده دارد) | رویافروشی (پشتوانه ندارد) |
|---|---|
| بازارها چرخهی زمانی دارند و تقویم مهم است. | اینکه یک سیارهی خاص قیمت یک نماد خاص را جابهجا میکند. |
| اثر فصلی (چرخهی سالانه) در دهها کشور و در آزمون ما تکرار شد. | پیشبینی قیمت دقیق در یک تاریخ دقیق با زاویهی سیارات. |
| اثر کوچک فاز ماه در دادهی دهها کشور گزارش شده است. | «ماه در برج فلان» بهعنوان سیگنال خرید یا فروش. |
| چرخه بهعنوان «پنجرهی زمانی» برای حواسجمعی بیشتر، اگر روی دادهی دیدهنشده آزموده شده باشد. | نمودارهایی که فقط روی گذشته برازش شدهاند و مرز یادگیری ندارند. |
| آزمودن هر ادعا روی دادهی بلند و بیرون از نمونه. | پیشبینی سقف و سقوط با چرخههایی که فقط چند بار کامل شدهاند. |
پس جواب عنوان «هر دو» است. آسترولوژی ترید وقتی بهعنوان تحلیل چرخهی زمانی و با سنجش صادقانه استفاده شود، میتواند بخش واقعی و مفیدی از جعبهابزار باشد. وقتی بهعنوان پیشگویی فروخته شود، رویافروشی است.
۶ نشانهی رویافروشی در آسترولوژی مالی
- قیمت دقیق در تاریخ دقیق: هیچ روش چرخهای، نجومی یا غیرنجومی، چنین خروجیای نمیدهد. حداکثر یک پنجرهی زمانی میدهد، آن هم بدون جهت قطعی.
- فقط نمودار گذشته: اگر نمودار مرز یادگیری و نمرهی بروننمونه ندارد، چیزی جز توانایی برازش را نشان نمیدهد.
- مثالهای گلچینشده: سه سقف که خط سیارهای آنها را زده، بدون شمارش دهها باری که نزده.
- چرخههای خیلی کند: ادعای بزرگ با چرخهای که در کل تاریخچه چند بار بیشتر تکرار نشده.
- «دقت ۹۰ درصد» بدون سابقهی عمومی: سیگنالی که تاریخچهی قابل بررسی ندارد، ادعاست نه نتیجه.
- بینیازی از حد ضرر: هر کسی که بگوید «آسمان قطعی است، حد ضرر لازم نیست» دارد ریسک شما را میفروشد.
آسترولوژی ترید را چطور درست به کار ببریم؟
اگر میخواهید چرخههای نجومی را امتحان کنید، و دلیلی ندارد امتحان نکنید، این مسیر شما را از رویافروشی دور نگه میدارد:
- بازار با تاریخچهی بلند انتخاب کنید. طلا، شاخصهای بزرگ و جفتارزهای اصلی. یک چرخه باید دهها بار در داده تکرار شده باشد. برای رمزارزها با ۱۰ تا ۱۵ سال داده، چرخههای چندساله عملاً قابل سنجش نیستند.
- مرز یادگیری بگذارید. مدل را فقط روی بخش قدیمیتر بسازید و ببینید روی بخش جدیدتر چه کرده است.
- به نمرهی بروننمونه نگاه کنید، نه به زیبایی نمودار. نمرهی نزدیک صفر یا منفی یعنی آن چرخه برای این بازار چیزی نمیگوید، هرچقدر هم روی گذشته خوشفرم باشد.
- چرخه را با ساختار قیمت تأیید کنید. پنجرهی زمانی فقط میگوید «اینجا حواست جمعتر باشد». ورود را ساختار قیمت، مثل الگوها و استراتژیهای قیمتی، تأیید میکند.
- حد ضرر و حجم معامله را مثل هر روش دیگری رعایت کنید.
این همان رویکردی است که در تحلیل زمانی گن هم توصیه میکنیم: زمان یک بُعد مهم بازار است، اما فقط وقتی که سنجیده شود.
ابزار آسترولوژی ترید روی نمودار FZ Assistant
همهی آزمونهای این مقاله با ابزاری انجام شد که در پنل نمودار FZ Assistant در اختیار شماست. ما این ابزار را ساختیم چون معتقدیم چرخههای نجومی را باید آزمود، نه باور کرد. برای همین ابزار علاوه بر کشیدن چرخهها، به شما میگوید هر چرخه روی همان نمادی که باز کردهاید چقدر قابل اتکاست.
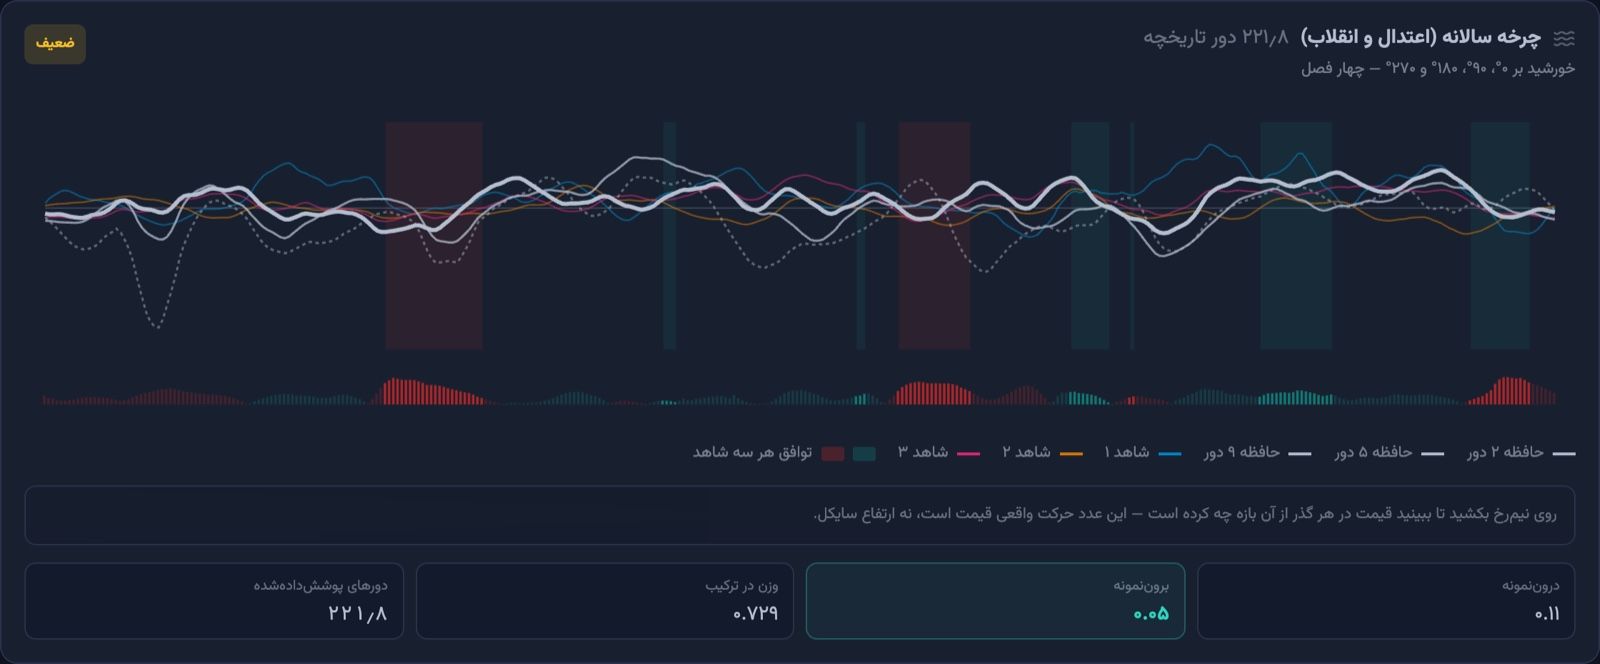
آنچه در ابزار در اختیار دارید:
- بیش از ۱۰۰ چرخهی آماده: چرخهی سالانه، فاز ماه، موقعیت همهی سیارات (زمینمرکزی و خورشیدمرکزی)، چرخهی هر جفت سیاره و بازگشت سیاره از تاریخی که خودتان انتخاب میکنید.
- کارت هر چرخه: نشان میدهد چرخه امروز در کدام زاویه و برج است، آیا سیاره در حرکت برگشتی است و تکرار بعدی چه تاریخی است (با تاریخ شمسی).
- سازندهی ترم: برای ساختن چرخهی دلخواه از طول، میل، عرض، فاصله یا سرعت یک یا دو سیاره، با جمع یا تفاضل و هارمونیکهای مختلف. این میشود بیش از ده هزار ترکیب.
- جعبهی کامپوزیت: نیمرخ رفتار همین نماد در هر زاویه از چرخه، با مرز یادگیری قابل جابهجایی (روی هر کندلی کلیک کنید)، سه شاهد مستقل، نمرهی دروننمونه و بروننمونه با برچسب «قابل اتکا»، «ضعیف» یا «بیاثر» و ادامهی نیمرخ تا ۲ سال جلوتر.
- رسم روی نمودار: چرخه را روی کندلها یا در یک پنل جدا زیر نمودار ببینید، تاریخهای کامل شدن چرخه را بهصورت خط عمودی بکشید و دورههای برگشتی یا حضور سیاره در یک برج را روی تاریخچه علامت بزنید.
- خطوط سیارهای قیمت: طول سیاره بهعنوان قیمت، به سبک گن، با هارمونیکها و جابهجایی دلخواه.
- یادداشت و علاقهمندی: روی هر چرخه برای هر نماد یادداشت بگذارید و بعداً همهی یادداشتهای یک نماد را یکجا ببینید.
چطور بازش کنیم: وارد پنل نمودار شوید، نماد مورد نظر را باز کنید و در نوار ابزار بالا روی دکمهی «سایکلها» بزنید. در موبایل این گزینه در منوی ابزارهای نمودار با نام «سایکلهای تایمینگ» آمده است. برای امتحان بدون ثبتنام، صفحهی جعبه کامپوزیت چرخههای نجومی همین تحلیل را روی ۸ بازار با طولانیترین تاریخچهها در اختیار همه میگذارد. ابزارهای زمانی و قیمتی گن هم در صفحهی ابزارهای گن معرفی شدهاند.
پیشنهاد ما: قبل از اینکه برای هر سیگنال نجومی پول بدهید، همان چرخه را روی نماد خودتان در این ابزار باز کنید و به عدد بروننمونه نگاه کنید. چند ثانیه طول میکشد و احتمالاً از چند ماه ضرر جلوگیری میکند.
پرسشهای متداول
آیا آسترولوژی ترید علم است؟
بخش تحلیل چرخهی زمانی آن قابل اندازهگیری و آزمون است و میشود آن را علمی بررسی کرد. اما ادعای علّی، یعنی اینکه سیارات قیمت را جابهجا میکنند، پشتوانهی علمی ندارد. در آزمون ما سیارههای واقعی از سیارههای ساختگی بهتر عمل نکردند.
آیا آسترولوژی مالی جواب میدهد؟
بهعنوان پیشگویی قیمت، نه. بهعنوان تقویم پنجرههای زمانی که روی دادهی دیدهنشده آزموده شده باشد، میتواند یک ابزار کمکی باشد. محکمترین بخشش اثر فصلی (چرخهی سالانه) است.
عطارد برگشتی روی بازار اثر دارد؟
در ۸ بازار و بیش از ۵۰ سال داده، بازده روزانه در دورهی برگشتی در ۶ بازار کمی کمتر بود، اما اختلاف از نظر آماری معنادار نبود و نوسان هم الگوی ثابتی نداشت.
آسترولوژی برای بیت کوین و رمزارزها کاربرد دارد؟
برای چرخههای کوتاه مثل فاز ماه میشود آزمود، اما رمزارزها حداکثر ۱۵ سال تاریخچه دارند و چرخههای چندساله، مثل مشتری یا زحل، در این مدت فقط یک یا چند بار تکرار شدهاند. نتیجهی چنین آزمونی تقریباً هیچ وزنی ندارد.
بهترین چرخهی نجومی برای ترید کدام است؟
در آزمون ما فقط چرخهی سالانه بهطور پایدار از چرخههای ساختگی بهتر بود. اما جواب برای هر نماد فرق میکند. به همین دلیل ابزار FZ Assistant نمرهی بروننمونه را برای همان نمادی که باز کردهاید حساب میکند.
آسترولوژی یا استرولوژی؟
هر دو املا به یک مفهوم اشاره دارند و در فارسی رایجاند. «آسترولوژی» بیشتر جستجو میشود.
روش و منابع
دادهها کندلهای روزانهی آرشیو FZ Assistant است: طلا و نقره از اواخر قرن هجدهم، داوجونز و نزدک (آخرین ۲۰ هزار کندل، از حدود ۱۹۴۸)، نیکی از ۱۹۴۹، دکس از ۱۹۵۹، پوند/دلار از ۱۹۰۰ و یورو/دلار از ۱۹۷۱. نمرهها با موتور کامپوزیت ابزار آسترولوژی سامانه و با تنظیمات پیشفرض آن (اُرب ۱۰ درجه و نوساننمای خودکار متناسب با دورهی هر چرخه) محاسبه شدهاند. نمرهی دروننمونه روی دادهی تا ابتدای ۲۰۱۵ است و نمرهی بروننمونه روی ۳۰٪ پایانی تاریخچهی هر بازار که در برازش استفاده نشده است. چرخهی عطارد–خورشید از جدول کنار گذاشته شد، چون زاویهی این دو از زمین هیچوقت یک دور کامل نمیزند. آزمون عطارد برگشتی و فاز ماه روی بازده روزانه از ۱۹۷۱ تا مهر ۱۴۰۵ و با ۲۰۰۰ جابهجایی دایرهای تقویم انجام شد. منابع بیرونی: Bouman & Jacobsen (2002)، Yuan, Zheng & Zhu (2006)، CXO Advisory و Bankrate.
این مطلب آموزشی است و توصیهی خرید یا فروش نیست. نتیجهی هر آزمون آماری به داده و تنظیمات آن بستگی دارد. پیش از هر تصمیم مالی، ادعاها را روی دادهی خودتان بسنجید.